Bolovanje i porodiljsko za paušalce: ko plaća, koliko i šta sa porezom (2026)
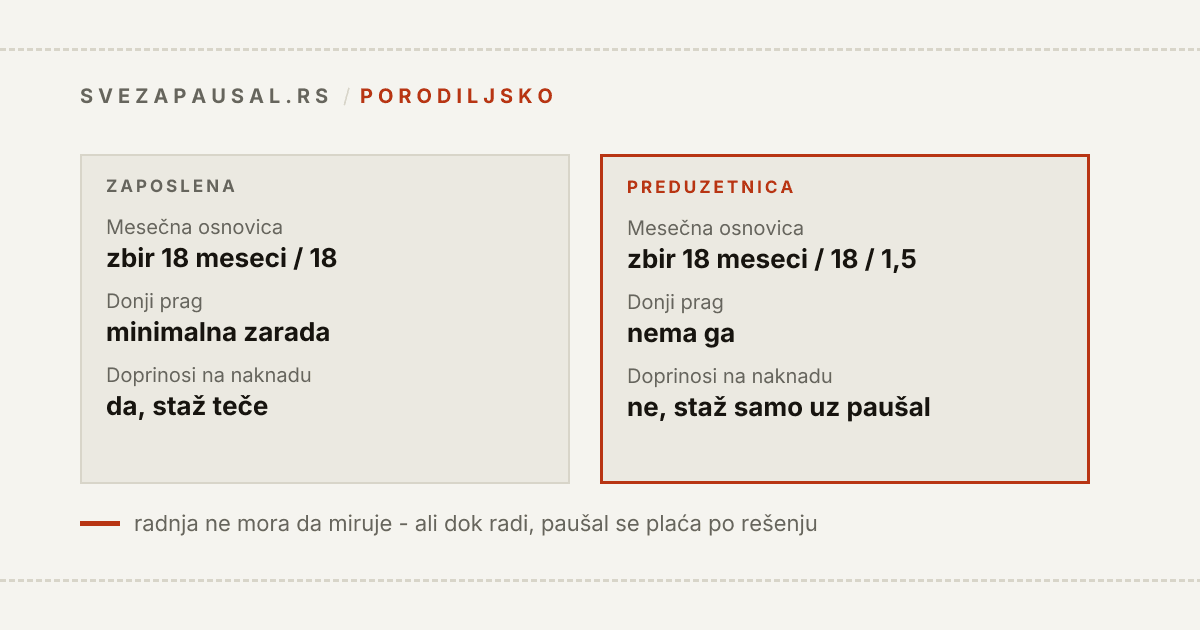
Porodiljsko za paušalce postoji, ali se ne zove naknada zarade: preduzetnica prima ostale naknade po osnovu rođenja i nege deteta, računate iz osnovica na koje je plaćala doprinose u poslednjih 18 meseci, podeljenih sa 18 i još jednom sa 1,5. Radnja ne mora da miruje. Bolovanje je obrnuto: naknadu iz RFZO dobijaš tek kad radnju privremeno odjaviš, i tek od 31. dana.
Ta dva pravila stoje u dva različita zakona i ne liče jedno na drugo, pa ih ovde razdvajam. Kratak pregled je u odeljku o bolovanju u velikom vodiču za preduzetnika paušalca; ovde je ceo postupak, sa brojevima i mestima gde se najčešće gubi novac.
Kratak odgovor
- Bolovanje: prvih 30 dana nema ko da ti plati - zakon taj period stavlja na teret poslodavca, a ti si sam sebi poslodavac. Od 31. dana plaća RFZO: 65% osnova, a 100% kod održavanja trudnoće, povrede na radu i profesionalne bolesti.
- Uslov: privremeni prekid obavljanja delatnosti u APR-u. Bez njega naknade nema, osim ako imaš zaposlene - tada dobijaš 50%.
- Porodiljsko: zbir osnovica za 18 meseci / 18 / 1,5. Godinu dana za prvo i drugo dete, dve godine za treće i svako naredno. Gornja granica je pet prosečnih zarada, donje granice nema.
- Paušalni porez i doprinosi: teku dok radnja radi. Za vreme privremenog prekida porez se ne zadužuje, a obaveza doprinosa miruje.
- Staž: naknada za porodiljsko se isplaćuje bez doprinosa, pa staž teče samo ako radnja radi i plaća paušal ili ako doprinose plaćaš sama.
Bolovanje preduzetnika: ko plaća prvih 30 dana
Zakon o zdravstvenom osiguranju, član 101: prvih 30 dana sprečenosti za rad naknadu obezbeđuje poslodavac, a od 31. dana Republički fond. Preduzetnik bez zaposlenih nema poslodavca, pa tih 30 dana ostaje bez naknade. Za kratko bolovanje to znači da naknade praktično nema.
Izuzetak je nega bolesnog deteta mlađeg od tri godine: tu naknada ide iz obaveznog osiguranja od prvog dana (član 101 stav 2). To važi i za majku i za oca.
Drugi uslov je odjava delatnosti. Član 85 kaže da preduzetniku ne pripada naknada iz sredstava osiguranja ako za vreme sprečenosti nije privremeno odjavio obavljanje delatnosti. Član 77 stav 4 dodaje da preduzetniku bez zaposlenih koji nije odjavio delatnost naknada pripada tek od dana odjave. Odjava ne ide unazad, pa je redosled važan: čim lekar otvori bolovanje koje će trajati duže od mesec dana, prijavi prekid u APR-u.
Preduzetnik koji ima zaposlene i ne odjavi delatnost dobija 50% naknade koja bi mu pripala da je odjavio (član 85 stav 2).
Kolika je naknada
Osnov je prosečna mesečna osnovica na koju je plaćen doprinos za zdravstveno osiguranje u 12 meseci pre meseca u kojem je bolovanje počelo (član 89). Za paušalca je to osnovica iz rešenja Poreske uprave, ne stvarni promet. Kako se ta osnovica dobija, objašnjeno je u tekstu kako se računa paušalni porez.
| slučaj | visina naknade | član ZZO |
|---|---|---|
| bolest ili povreda van rada, nega člana porodice | 65% osnova | 95 st. 1 |
| povreda na radu, profesionalna bolest, davanje organa | 100% osnova | 95 st. 2 |
| održavanje trudnoće (trudničko) | 100% osnova | 95 st. 3-4 |
Naknada iz sredstava osiguranja ne može biti niža od minimalne zarade za taj mesec (član 96).
Uslov prethodnog staža
Član 50 traži najmanje tri meseca neprekidnog osiguranja ili šest meseci sa prekidima u poslednjih 18 meseci. Ovo nije uslov bez kog nema ništa: ko nema prethodno osiguranje, prima naknadu u visini minimalne zarade (član 50 stav 3 tačka 3 i član 74). Puna naknada kreće od dana kad uslov ispuniš.
Ako radnja u tih 12 meseci nije postojala ceo period, za mesece bez delatnosti osnov je najniža mesečna osnovica doprinosa (član 89 stav 2). Za 2026. to je 51.297 dinara.
Šta biva sa paušalnim porezom dok si na bolovanju
Dok radnja radi, rešenje važi i paušal se plaća svakog meseca, bolovanje ili ne. Koliko je to u tvom slučaju, vidi u kalkulatoru paušala.
Kad prijaviš privremeni prekid u APR-u, menjaju se dve stvari:
- porez se ne zadužuje za period prekida - Poreska uprava rešenjem utvrđuje obavezu do dana prekida, na osnovu podataka iz APR-a, a paušalac za to ne podnosi PPDG-1R;
- obaveza doprinosa miruje (Zakon o doprinosima, član 50 stav 1), osim ako izabereš da ih plaćaš i dalje, zbog staža i osiguranja (stav 2).
Od 31. dana, kad RFZO isplaćuje naknadu, doprinose na tu naknadu obračunava i plaća isplatilac, dakle Fond (Zakon o doprinosima, članovi 19 i 56).
Jedno mesto gde se izvori ne slažu: šta je sa doprinosima u prvih 30 dana. Zakon o doprinosima kaže da obaveza miruje ceo period prekida i ne pravi izuzetak za prvi mesec. Deo stručnih tekstova ipak tvrdi da preduzetnik u tih 30 dana mora da plaća doprinose bar na najnižu osnovicu. Nisam našao propis koji to izričito traži. Pre odjave pitaj svoju filijalu Poreske uprave koje će ti zaduženje stići - i imaj u vidu da mesec bez doprinosa znači i mesec bez staža. Kako to utiče na penziju, proveri u kalkulatoru penzijskog staža.
Svojstvo osiguranika za vreme prekida bez plaćanja doprinosa prestaje, osim za bolovanje koje je počelo pre odjave (Zakon o zdravstvenom osiguranju, član 13). I to je razlog za redosled: prvo doznaka od lekara, pa odjava.
Trudničko bolovanje za preduzetnicu
Trudničko je bolovanje zbog održavanja trudnoće i ide po pravilima Zakona o zdravstvenom osiguranju, ne po zakonu o finansijskoj podršci porodici. Za preduzetnicu to znači isto što i za svako drugo bolovanje: privremeni prekid u APR-u, prvih 30 dana bez naknade, pa RFZO od 31. dana.
Zakon za trudničko propisuje 100%: od 31. dana 65% osnova ide iz sredstava osiguranja, a 35% iz budžeta (član 95 stav 4). Ta odredba je pisana za zaposlene i govori o prenosu na račun poslodavca. Nisam našao izvor koji izričito potvrđuje da preduzetnica bez zaposlenih dobija i budžetskih 35%; jedan pravni portal navodi da je naknada izjednačena sa naknadom zaposlenih. Proveri u filijali RFZO pre nego što računaš na pun iznos.
Ako radnja ne miruje jer imaš zaposlene, naknada je upola manja (član 85 stav 2), a zaradu, poreze i doprinose za zaposlene i dalje plaćaš.
Porodiljsko za preduzetnicu: kako se računa
Pravni osnov je član 17 Zakona o finansijskoj podršci porodici sa decom: pravo ima majka koja je u 18 meseci pre rođenja deteta ostvarivala prihode od samostalne delatnosti. U ovom obliku važi za decu rođenu 1. avgusta 2023. i kasnije.
Formula iz člana 18:
- saberu se mesečne osnovice na koje su plaćeni doprinosi za poslednjih 18 meseci pre meseca u kojem je počelo porodiljsko odsustvo, odnosno u kojem je dete rođeno;
- zbir se deli sa 18 - i kad radnja nije postojala 18 meseci;
- dobijena mesečna osnovica ne može biti veća od pet prosečnih mesečnih zarada u Srbiji;
- ta osnovica se deli sa 1,5 i to je pun mesečni iznos.
Na najnižoj osnovici za 2026: 51.297 dinara kroz punih 18 meseci daje 51.297 / 1,5 = 34.198 dinara mesečno. Ako je radnja otvorena devet meseci pre rođenja, preostalih devet meseci ulazi kao nula: 51.297 × 9 / 18 / 1,5 = 17.099 dinara.
Minimalna zarada kao donji prag postoji samo za zaposlene (član 14 stav 8). Za preduzetnice taj prag zakon ne propisuje. Zaposlenoj se zbir takođe deli sa 18, ali bez deljenja sa 1,5, a na njenu naknadu zarade plaćaju se doprinosi (Zakon o doprinosima, član 18), pa joj staž teče.
Jedna stvar koju vredi proveriti pre nego što odjaviš radnju zbog trudničkog: zakon period od 18 meseci računa unazad od meseca porodiljskog ili rođenja, a Pravilnik o bližim uslovima (članovi 12 i 14) od početka trudničkog, ako je korišćeno. Ako u rešenju vidiš da su meseci trudničkog ušli sa nižim osnovicama ili kao nule, to je stvar za proveru.
Koliko traje
Godinu dana za prvo i drugo dete, dve godine za treće i svako naredno (član 17 stav 5). Ako se dete rodi mrtvo ili umre pre tri meseca, pravo traje tri meseca od rođenja.
Da li radnja mora da miruje
Ne. Zakon o finansijskoj podršci porodici sa decom ne uslovljava ostale naknade prekidom delatnosti, pa radnja može da radi, sama ili preko poslovođe. Posledice izbora su ove:
- radnja radi: paušalni porez i doprinosi po rešenju se plaćaju i dalje, a staž teče;
- radnja miruje: nema zaduženja, ali ni staža - naknada se isplaćuje bez poreza i doprinosa (član 19 stav 3), pa na nju ne teče osiguranje. Staž čuvaš samo ako doprinose plaćaš sama.
Zakon o doprinosima ne predviđa da paušalno zaduženje prestaje samo zato što si na porodiljskom. Ako ne prijaviš prekid, rešenje se izvršava kao i pre.
Kako se podnosi zahtev
Zahtev se podnosi nadležnom organu jedinice lokalne samouprave, po prebivalištu (član 14), a isplatu vrši ministarstvo nadležno za finansijsku podršku porodici, mesečno, na tekući račun (član 19). Uz zahtev idu izvod iz matične knjige rođenih, podatak o početku trudničkog ako je korišćeno, potvrda o osnovicama za 18 meseci ako nisu evidentirane u Centralnom registru i kopija kartice tekućeg računa (Pravilnik, član 12).
Rok: zahtev može da se podnese do isteka trajanja prava (član 17, poslednji stav). Nema razloga da čekaš - podnesi ga čim dobiješ izvod iz matične knjige rođenih. Nisam našao zvaničnu elektronsku uslugu za ovu naknadu; proveri na šalteru opštine ili na portalu eUprava.
Ako osnovice u periodu nisu bile evidentirane, pa je iznos manji od onog koji ti pripada, posle evidentiranja možeš da tražiš preračun (član 21 stav 5). Žalba na rešenje ne odlaže njegovo izvršenje (član 21 stav 4); rok za žalbu piše u pouci na samom rešenju. Privremeni prekid, zahtev i žalba na rešenje o naknadi su mesta gde se greška plaća mesecima, i to je posao za advokata, ne za šablon.
Odsustvo oca
Tri situacije:
- Majka je preduzetnica, otac zaposlen: posle tri meseca života deteta otac može, po dogovoru sa majkom, da koristi odsustvo radi nege deteta sa naknadom zarade do godinu dana, odnosno dve godine za treće i naredno dete (član 16a). Majci tog dana prestaje pravo na ostale naknade. Zahtev može najranije 30 dana pre navršena tri meseca (član 16v).
- Oboje su preduzetnici: posle tri meseca ostale naknade za preostali period može da koristi otac (član 17 stav 9).
- Otac preduzetnik i bolesno dete: nega deteta mlađeg od tri godine plaća se od prvog dana, 65% (ZZO članovi 101 i 95), ali i tu važi uslov odjave delatnosti iz člana 85.
Šta uraditi po redu
- Proveri osnovice na koje su ti plaćeni doprinosi za poslednjih 18 meseci - od toga zavisi i porodiljsko i bolovanje.
- Kod bolovanja dužeg od mesec dana: prvo doznaka od lekara, pa isti dan prijava privremenog prekida u APR-u.
- Pitaj filijalu Poreske uprave kakvo zaduženje stiže za period prekida, posebno za prvih 30 dana.
- Od 31. dana podnesi zahtev filijali RFZO, uz potvrdu Poreske uprave o osnovicama.
- Za porodiljsko odluči unapred: radnja radi i plaća paušal (staž teče) ili miruje (bez zaduženja, bez staža).
- Zahtev za ostale naknade podnesi opštini odmah po rođenju; proveri u rešenju da li su ušle sve osnovice i da li je period od 18 meseci dobro postavljen.
- Ako je otac zaposlen, posle tri meseca razmotri prenos odsustva na njega.
Izvori
Sve navedeno proverio sam u oktobru 2026. Propisi o naknadama menjaju se često, pa pre odluke proveri da li je tekst još važeći:
- Zakon o zdravstvenom osiguranju ("Sl. glasnik RS", br. 25/2019, 92/2023 i 109/2025 - dr. zakon): član 13 (prestanak osiguranja za vreme odjave), član 50 (prethodno osiguranje, tri ili šest meseci u 18), član 74 (naknada bez prethodnog osiguranja), član 77 st. 4 i član 85 (odjava delatnosti, 50% uz zaposlene), član 89 (osnov za preduzetnike, 12 meseci), član 95 (65% i 100%, trudničko 65% + 35%), član 96 (minimalna zarada kao donji prag), član 101 (prvih 30 dana i izuzeci od prvog dana): https://www.paragraf.rs/propisi/zakon_o_zdravstvenom_osiguranju.html
- Zakon o finansijskoj podršci porodici sa decom ("Sl. glasnik RS", br. 113/2017 ... 79/2024): član 13 (osnovica za zaposlene, deljenje sa 18), član 14 (nadležni organ, minimalna zarada samo za zaposlene), članovi 16a, 16b i 16v (odsustvo oca kad je majka preduzetnica), član 17 (pravo, trajanje jedna ili dve godine, otac), član 18 (18 meseci, deljenje sa 18 i sa 1,5, pet prosečnih zarada), član 19 (isplata bez poreza i doprinosa), član 21 (preračun i žalba): https://www.paragraf.rs/propisi/zakon-o-finansijskoj-podrsci-porodici-sa-decom.html
- Pravilnik o bližim uslovima i načinu ostvarivanja prava na finansijsku podršku porodici sa decom ("Sl. glasnik RS", br. 58/2018), članovi 12 i 14 (dokazi i period od 18 meseci od početka trudničkog): https://www.paragraf.rs/propisi/pravilnik-o-blizim-uslovima-i-nacinu-ostvarivanja-prava-na-finansijsku-podrsku-porodici-sa-decom.html
- Zakon o doprinosima za obavezno socijalno osiguranje: član 18 (naknada zarade za porodiljsko kao osnovica doprinosa za zaposlene), član 19 (naknada zarade kao osnovica doprinosa), član 50 (mirovanje doprinosa za vreme prekida i mogućnost da se plaćanje nastavi), član 56 (isplatilac naknade plaća doprinose): https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Najniža mesečna osnovica doprinosa za 2026 - 51.297 dinara: https://ipc.rs/vest/najniza-mesecna-osnovica-za-placanje-doprinosa-za-2026-godinu-iznosi-51297-dinara_v2386
- Biznis.rs, septembar 2026 - privremeni prekid paušalca, rešenje Poreske uprave do dana prekida, bez PPDG-1R: https://biznis.rs/preduzetnik/porezi/kada-pausalci-prestaju-da-placaju-doprinose-i-sta-donose-nova-pravila-od-2027-godine/
- Biznis.rs, april 2025 - stav da se doprinosi u prvih 30 dana bolovanja plaćaju: https://biznis.rs/vesti/srbija/kako-preduzetnik-moze-da-otvori-bolovanje/
- Otvorena vrata pravosuđa, trudničko i porodiljsko za preduzetnice: https://www.otvorenavratapravosudja.rs/teme/radno-pravo/kad-preduzetnica-zatrudni-prava-zena-koje-obavljaju-samostalnu-delatnost-na-trudnicko-i-porodiljsko-odsustvo
- Agencija za privredne registre, registracija promena preduzetnika (privremeni prekid): https://www.apr.gov.rs/