Penzioner preduzetnik paušalac: koji porezi i doprinosi se plaćaju (2026)
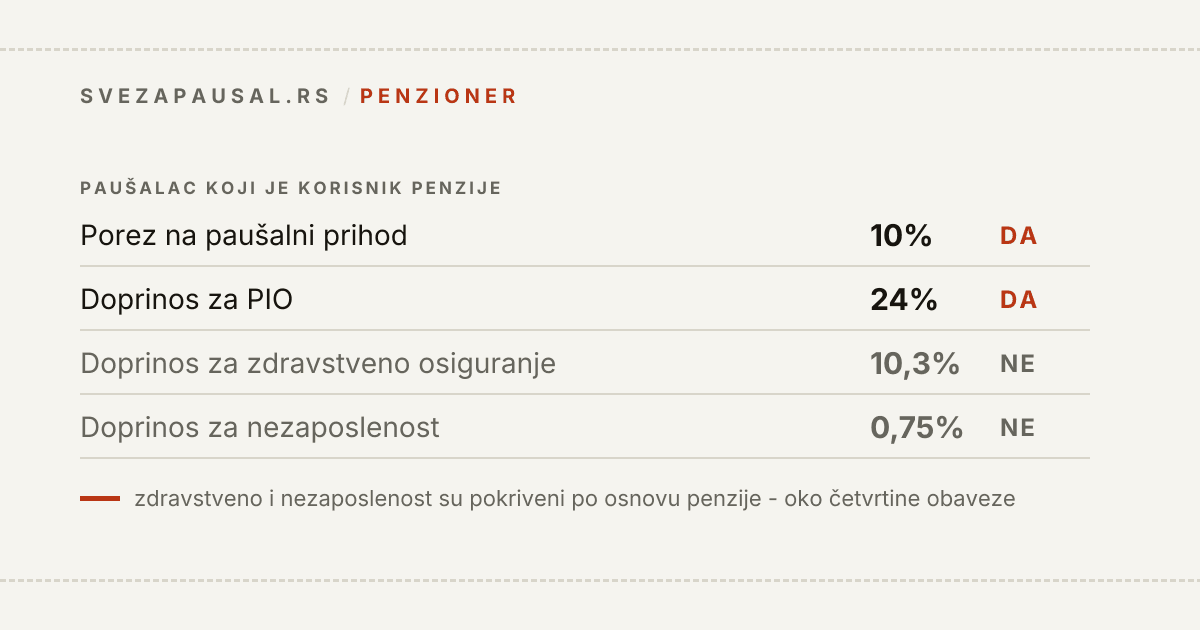
Kratak odgovor za penzionera sa paušalnom radnjom: porez i PIO se plaćaju, zdravstveno i nezaposlenost ne - ukupno 34% osnovice umesto 45,05%. To važi za starosnu i prevremenu starosnu penziju; porodična penzija se, otvaranjem radnje, obustavlja (detalji niže). To nije procena - izvire iz prioriteta osnova osiguranja u Zakonu o zdravstvenom osiguranju i iz člana 12. Zakona o doprinosima, i članovi su navedeni u tekstu i u izvorima na kraju.
Vodim svoju paušalnu radnju bez knjigovođe, pa mi je "koliko i za šta tačno plaćam svakog meseca" bilo prvo pitanje koje sam morao da rasčistim - i razlog zašto sam napravio ove alate. Ovaj tekst je taj odgovor: prvo opšti sastav poreza i doprinosa paušalca, a onda konkretno pitanje koje mi najčešće stiže - šta se menja ako si penzioner koji otvara ili već drži paušalnu radnju, kad su ti PIO i zdravstveno već pokriveni po osnovu penzije.
Kratak odgovor: od čega se sastoji mesečna obaveza
Paušalac ne plaća "jedan porez". Plaća četiri odvojene stavke, na četiri različita uplatna računa, sve obračunate na istu mesečnu osnovicu iz rešenja Poreske uprave:
| Stavka | Stopa | Iznos (primer, 2026) |
|---|---|---|
| Porez na paušalni prihod | 10% | 8.735,13 RSD |
| Doprinos za PIO | 24% | 20.964,31 RSD |
| Doprinos za zdravstveno osiguranje | 10,3% | 8.997,18 RSD |
| Doprinos za nezaposlenost | 0,75% | 655,13 RSD |
| Ukupno mesečno | 45,05% | 39.351,75 RSD |
Osnovica u ovom primeru je 87.351,30 RSD mesečno. Iznosi u desnoj koloni prate tu osnovicu - tvoji će biti drugačiji, jer osnovica zavisi od šifre delatnosti, opštine sedišta i korekcija za staž i godine. Ono što nije tvoje-moje pitanje su stope: one su iste za sve.
Jedna stvar koju vredi odmah primetiti, jer je ključna za ostatak teksta: doprinosi su 35,05 od tih 45,05 procentnih poena - dakle oko 78% mesečne obaveze. Porez je manji deo računa. Zato pitanje "koje doprinose penzioner stvarno plaća" nije sitnica: zdravstveno i nezaposlenost zajedno nose 11,05 procentnih poena, skoro četvrtinu ukupne mesečne obaveze.
Odakle dolazi osnovica
Osnovicu ne biraš i ne računaš sam - dobiješ je rešenjem Poreske uprave, koje stiže jednom godišnje (obično januar/februar) i važi za celu tu godinu dok ne stigne novo. Formula po Uredbi je:
Polazna osnovica = prosečna zarada × broj zaposlenih × koeficijent delatnosti ÷ broj stanovnika
Prosečna zarada se za većinu delatnosti uzima na nivou opštine sedišta, a za tačno petnaest delatnosti sa spiska iz Uredbe (čl. 4 st. 4) na nivou cele Republike - među njima su 6201, 6202, 6209 i 7022, ali ne i 6203 - kod njih izbor opštine ne menja ništa. Na to idu korekcije naniže: za staž od registracije (0,5 u godini registracije, pa 0,8 / 0,85 / 0,9 do 1,0 posle 36 meseci) i eventualno za godine ili status (0,9 ako si mlađi od 30 ili stariji od 55, 0,85 za utvrđen invaliditet ili porodiljsko preko 90 dana). Kumulativno umanjenje ne može ispod 0,5.
To "stariji od 55" je jedina stavka u celom obračunu koja godinama direktno spušta osnovicu - i primenjuje se svakome ko ispunjava uslov, penzioner ili ne.
Za procenu pre registracije: kalkulator paušala računa i po opštini i po delatnosti. Za korak pre toga - kako osnovati paušalnu radnju.
Najniža osnovica - donji prag koji poništava sitne osnovice
Doprinosi se ne mogu obračunati na iznos manji od najniže mesečne osnovice doprinosa, koja za 2026. iznosi 51.297 RSD (za 2025. je bila 45.950 RSD - usklađuje se svake kalendarske godine).
Praktično: ako ti rešenje utvrdi osnovicu manju od 51.297 RSD, porez od 10% se i dalje računa na tvoju (nižu) osnovicu, ali sva tri doprinosa se računaju na 51.297 RSD. Zato najmanje moguće mesečne obaveze u praksi ne padaju ispod otprilike 18.000 RSD samo na ime doprinosa, bez obzira koliko ti je osnovica mala.
Ovaj isti prag ima i drugu, korisniju posledicu: pošto se PIO uvek obračunava bar na najnižu osnovicu, paušalac koji uredno i u celosti plati svoju mesečnu PIO uplatnicu po definiciji dobija pun mesec penzijskog staža. Rizik od delimičnog staža nastaje samo kad se uplati manje od zaduženog - to je tačno ono što proverava kalkulator penzijskog staža.
Rokovi - kad se šta plaća
- Mesečne obaveze: dospevaju 15. u mesecu za prethodni mesec. Obaveza za januar dospeva 15. februara, obaveza za decembar 15. januara naredne godine. Sve četiri stavke istog dana, ali na četiri različita računa i sa istim pozivom na broj.
- Eko taksa (naknada za zaštitu životne sredine): dva odvojena roka - prijava do 30. aprila preko Obrasca 1 lokalnoj poreskoj administraciji, pa plaćanje u 4 kvartalne rate tek pošto stigne rešenje. Za većinu paušalaca je oko 5.000 RSD godišnje, ali nije isto za sve, a novoosnovane firme su u prvoj godini izuzete. Jedno rešenje za 2026. daje rate od 939,88 / 950,31 / 960,75 / 960,75 RSD - rate se razlikuju jer se naknada plaća srazmerno broju dana u tromesečju.
- Godišnji porez na dohodak građana: postoji, ali paušalce praktično nikad ne pogađa sam po sebi. U cenzus ti se ne računa fakturisani prihod nego paušalno utvrđena osnovica × 12, a ta je uvek daleko ispod cenzusa (za dohodak iz 2025. cenzus je 5.439.096 RSD za 40+ i 10.878.192 RSD za mlađe od 40). Pokreće ga samo situacija kad uz paušal imaš i drugi oporezivi dohodak - zaradu sa posla, autorski honorar, zakupninu - koji se sabira sa osnovicom.
A penzija? Penzija u taj cenzus ne ulazi. Dva razloga, oba u Zakonu o porezu na dohodak građana. Prvo, član 9. tačka 17. kaže da se porez na dohodak građana uopšte ne plaća na penzije, naknade uz penziju i invalidnine ostvarene po osnovu prava iz obaveznog penzijskog i invalidskog osiguranja. Drugo, član 87. taksativno nabraja šta ulazi u godišnji dohodak - zarade, oporezivi prihod od samostalne delatnosti, autorski, od nepokretnosti, drugi prihodi iz člana 85 - i penzije u toj listi nema.
Praktično: penzioneru paušalcu u cenzus ide samo paušalno utvrđena osnovica puta 12, kao i svakom drugom paušalcu, a ona je daleko ispod praga. Godišnji porez na dohodak je, dakle, briga koju penzioner paušalac po pravilu nema - osim ako uz penziju i radnju ima još neki oporeziv izvor (zakupninu, autorski honorar, zaradu).
Penzioner preduzetnik: koji doprinosi otpadaju, a koji ostaju
Sad konkretno pitanje. Logika iza njega je jasna: ako već primaš starosnu penziju, zdravstveno osiguranje ti ide po osnovu penzije - pa zašto bi kao paušalac plaćao još jednom? A doprinos za nezaposlenost postoji radi prava koje penzioner ionako ne može da ostvari.
Ta logika je tačna, i zakon je prati. Ali ne za sve tri stavke isto - i to je ono što se najčešće pogrešno prepriča.
Zdravstveno: ne plaćaš
Zakon o zdravstvenom osiguranju u članu 11. nabraja ko su osiguranici, i tu su pod tačkom 24. korisnici penzije, a pod tačkama 17-20 preduzetnici. Stav 2. istog člana kaže da se svojstvo osiguranika može steći samo po jednom osnovu. Član 15. onda daje redosled prioriteta, uz izričitu formulaciju da prioritetni osnov "isključuje druge osnove osiguranja": zaposleni su prvi, korisnici penzije drugi, preduzetnici tek treći.
Pošto si zdravstveno osiguran po osnovu penzije, po osnovu radnje to nisi - pa nisi ni obveznik tog doprinosa. Doprinos za tvoje zdravstveno osiguranje se i dalje plaća, ali ne od tebe: po članu 8. stav 4. i članu 20. Zakona o doprinosima, obveznik je isplatilac penzije (RF PIO), a osnovica je iznos penzije.
Nezaposlenost: ne plaćaš
Isti prioritet, ista posledica. Član 9. Zakona o doprinosima i za ovaj doprinos veže obavezu za svojstvo osiguranika, a Zakon o zapošljavanju i osiguranju za slučaj nezaposlenosti u članu 2. izričito iz pojma nezaposlenog isključuje lice koje je ispunilo uslov za penziju. Osiguranja nema jer prava koje bi ono pokrivalo nema.
PIO: plaćaš, i to je jedini koji ostaje
Ovde se logika "već sam osiguran" lomi, i to namerno.
Zakon o penzijskom i invalidskom osiguranju u članu 12. stav 1. tačka 1. definiše osiguranika samostalnih delatnosti kao lice koje samostalno obavlja delatnost "ako nije obavezno osigurano po osnovu zaposlenja" - penzija tu nije prepreka, samo radni odnos. A Zakon o doprinosima u članu 12. kaže da kada osiguranik ostvaruje prihode po više različitih osnova, doprinos za PIO obračunava se i plaća po svim tim osnovima, do najviše godišnje osnovice. Taj član pominje samo PIO - i to je upravo razlika u odnosu na druga dva doprinosa.
Dakle penzioner paušalac po osnovu radnje plaća:
| Stavka | Stopa | Plaćaš li po osnovu radnje |
|---|---|---|
| Porez na paušalni prihod | 10% | da |
| Doprinos za PIO | 24% | da - čl. 12 Zakona o doprinosima |
| Doprinos za zdravstveno osiguranje | 10,3% | ne - osiguran si po osnovu penzije |
| Doprinos za nezaposlenost | 0,75% | ne - osiguran si po osnovu penzije |
| Ukupno | 34% | umesto 45,05% |
Na osnovicu iz primera od 87.351,30 RSD to bi bilo 8.735,13 + 20.964,31 = 29.699,44 RSD mesečno, umesto 39.351,75 koliko iznosi puna obaveza. Razlika je 9.652,31 RSD mesečno, odnosno oko 115.800 RSD godišnje - zato se ovo pitanje i postavlja.
Dve stvari koje idu uz to
Penzija ti se ne obustavlja, i može da poraste. Član 121. Zakona o PIO kaže da korisnik starosne ili prevremene starosne penzije koji obavlja samostalnu delatnost po osnovu koje je obavezno osiguran ima pravo, po prestanku te delatnosti, na ponovno određivanje penzije ako je bio u osiguranju najmanje godinu dana - i utvrđuje mu se povoljniji iznos. Dakle PIO koji plaćaš nije bačen novac, ali se materijalizuje tek kad zatvoriš radnju.
Ovo važi za starosnu i prevremenu starosnu penziju. Za porodičnu penziju je pravilo obrnuto i oštro: član 117. stav 2. istog zakona kaže da se korisniku porodične penzije koji stekne svojstvo osiguranika obustavlja isplata porodične penzije. Ako živiš od porodične penzije, otvaranje radnje ti je gasi dok radnja traje. To je zaseban slučaj i ne meša se sa gornjim.
Moji kalkulatori i dalje računaju sve četiri stavke. Kalkulator paušala, kalkulator penzijskog staža i evidencija mesečnih obaveza ne razlikuju penzionera od bilo kog drugog paušalca. Dok to ne sredim, od prikazanog iznosa u glavi oduzmi zdravstveno i nezaposlenost. Merodavno je, kao i uvek, rešenje Poreske uprave - ono navodi koje ti se stavke utvrđuju i u kom iznosu.
Zašto ovo nije prepisano iz generatora ugovora
Vredi razjasniti, jer ishod liči a put nije isti.
U generatoru ugovora je za ugovor o delu i autorski ugovor obrađeno da se doprinos za zdravstveno osiguranje (10,3%) obračunava samo ako lice nije već zdravstveno osigurano po drugom osnovu - a penzija je jedan od tih osnova. To pravilo pripada režimu "drugih prihoda" iz člana 85. Zakona o porezu na dohodak građana i ne prenosi se automatski na prihod od samostalne delatnosti, koji je sasvim drugi pravni osnov.
Ono što se ispostavilo je da isti ishod za preduzetnika postoji, ali dolazi na druga vrata: preko prioriteta osnova osiguranja iz člana 15. Zakona o zdravstvenom osiguranju. Zaključak je tačan, analogija kojom se do njega obično dolazi nije - i to je razlika koja postane bitna čim neko krene da isto rezonovanje primeni na PIO, gde ne važi.
Staž i penzija dok radiš kao paušalac
Pošto PIO doprinos plaćaš i kao penzioner, ovo te se tiče direktno. Za svaki mesec u kom si uplatio punih 24% važeće osnovice dobijaš pun mesec staža - član 46. Zakona o PIO računa u staž vreme za koje je doprinos plaćen po bilo kom osnovu po kom postoji obaveza. Uplatiš li manje, staž se za taj mesec priznaje srazmerno uplaćenom iznosu, jer se u evidenciji beleži stvarno uplaćen doprinos, a ne zadužen.
Koliko taj dodatni staž i te dodatne uplate menjaju već ostvarenu penziju - to je pitanje visine penzije, i za njega postoji zvaničan e-kalkulator RF PIO. Ovaj sajt to namerno ne pokriva; moj kalkulator odgovara samo na usko pitanje jednog meseca staža. Ono što iz zakona pouzdano stoji je uslov iz člana 121: najmanje godinu dana u osiguranju, i ponovno određivanje tek po prestanku obavljanja delatnosti.
Ako uz radnju radiš i po ugovoru o delu, tamo staž ide po sasvim drugom mehanizmu i ne upisuje se sam - da li ugovor o delu ulazi u radni staž.
Limiti važe isto - bez obzira na status
Dva praga za paušalca ne zavise ni od godina ni od toga da li primaš penziju:
- 6.000.000 RSD - godišnji limit za ostanak u paušalnom sistemu, po kalendarskoj godini. Pređeš li ga, prelaziš na poslovne knjige (od 1. jula ako si prešao u prvoj polovini godine, od 1. januara naredne ako u drugoj).
- 8.000.000 RSD - prag za obavezan ulazak u PDV, koji se gleda za promet u prethodnih 12 meseci - klizni prozor, ne kalendarska godina. A PDV obveznik ne može biti paušalac.
Detaljno o razlici između ta dva: limit za paušalce - 6 ili 8 miliona.
Kako da to ne računaš ručno
Sve gore - četiri stavke, četiri računa, 15. u mesecu, eko taksa u kvartalima, praćenje oba limita - je posao koji se u Excelu radi tačno dok ne postane dosadan, a onda se pogreši. Zato sam ovo i napravio za sebe: obaveze se generišu iz unetog rešenja, iskorišćenost limita se računa iz KPO knjige u realnom vremenu.
- Kalkulator paušala - procena mesečne obaveze po delatnosti i opštini, ili tačan obračun ako već imaš rešenje
- Kalkulator penzijskog staža - da li ti uplata donosi pun mesec staža
- Paušal ili zaposlenje - koliko ti stvarno ostaje neto u kom režimu
- Kako osnovati paušalnu radnju - koraci registracije
Najčešća pitanja
Koliko ukupno iznose porezi i doprinosi paušalca? Zbirno 45,05% mesečne osnovice: porez 10% plus doprinosi 35,05% (PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%). Na osnovicu iz primera od 87.351,30 RSD to je 39.351,75 RSD mesečno. Doprinosi se pritom nikad ne obračunavaju na iznos manji od najniže mesečne osnovice, koja za 2026. iznosi 51.297 RSD.
Da li penzioner koji ima paušalnu radnju plaća doprinose za PIO i zdravstveno? PIO da, zdravstveno ne. Zdravstveno osiguranje ti ide po osnovu penzije, a po članu 11. stav 2. i članu 15. Zakona o zdravstvenom osiguranju svojstvo osiguranika se stiče samo po jednom, prioritetnom osnovu - penzija je ispred preduzetničke delatnosti, pa po osnovu radnje nisi obveznik. Isto važi i za doprinos za nezaposlenost. PIO se, nasuprot tome, po članu 12. Zakona o doprinosima plaća po svim osnovama po kojima ostvaruješ prihod. Ukupno, dakle, 34% osnovice umesto 45,05%. Konačan iznos za tvoj slučaj vidiš u sopstvenom rešenju Poreske uprave - tamo piše koje ti se stavke utvrđuju.
Da li godine utiču na mesečnu obavezu paušalca? Da, ali kroz osnovicu, ne kroz stope. Ako si stariji od 55 (ili mlađi od 30), primenjuje se korekcioni koeficijent 0,9 na osnovicu, pa je i porez i sva tri doprinosa niži za isti procenat. Stope ostaju iste za sve.
Kad dospevaju mesečne uplate?
- u mesecu za prethodni mesec. Sve stavke sa rešenja istog dana, na odvojene uplatne račune, sa istim pozivom na broj iz rešenja. (Ako si penzioner, stavki je dve, ne četiri.)
Da li se paušalna obaveza menja ako mi prihod poraste? Ne. Obaveza je vezana za osnovicu iz rešenja, ne za fakturisan prihod - zato je paušal isplativiji na višim iznosima. Prihod postaje relevantan tek kod dva praga: 6 miliona za paušalni status i 8 miliona za PDV.
Ovo nije zamena za knjigovođu. Pravila o prioritetu osnova osiguranja su jasna i piše ih u zakonu, ali tvoj slučaj može imati svoju kvaku (invalidska ili porodična penzija, inostrana penzija, penzija uz radni odnos), i tu jedna konsultacija vredi. Iznosi sa rešenja važe za 2026. i menjaju se svake godine kad stigne novo.
Izvori
Sve gore navedeno je čitano iz važećih tekstova propisa, ne iz sećanja:
- Zakon o zdravstvenom osiguranju - čl. 11 i 15 (ko je osiguranik i prioritetni osnov osiguranja): https://www.paragraf.rs/propisi/zakon_o_zdravstvenom_osiguranju.html
- Zakon o doprinosima za obavezno socijalno osiguranje - čl. 8, 9, 12, 20, 22, 44 i 58: https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o penzijskom i invalidskom osiguranju - čl. 12, 46, 117 i 121: https://www.paragraf.rs/propisi_download/zakon_o_penzijskom_i_invalidskom_osiguranju.pdf
- Zakon o porezu na dohodak građana - čl. 9 tač. 17 (penzije se ne oporezuju), čl. 41 i 87 (godišnji porez): https://www.paragraf.rs/propisi_download/zakon-o-porezu-na-dohodak-gradjana.pdf
- Zakon o zapošljavanju i osiguranju za slučaj nezaposlenosti - čl. 2: https://www.paragraf.rs/propisi/zakon_o_zaposljavanju_i_osiguranju_za_slucaj_nezaposlenosti.html
- Potvrda kako se to primenjuje u praksi na penzionera preduzetnika: https://biznis.rs/preduzetnik/porezi/moze-li-preduzetnik-u-penziju-bez-gasenja-radnje/
Stope i članovi važe za tekst zakona na dan pisanja (septembar 2026). Dinarski iznosi - najniža mesečna osnovica 51.297 RSD i iznosi iz primera - važe za 2026.