Paušalni porez: od čega zavisi, zašto je fiksan i kako se plaća (2026)
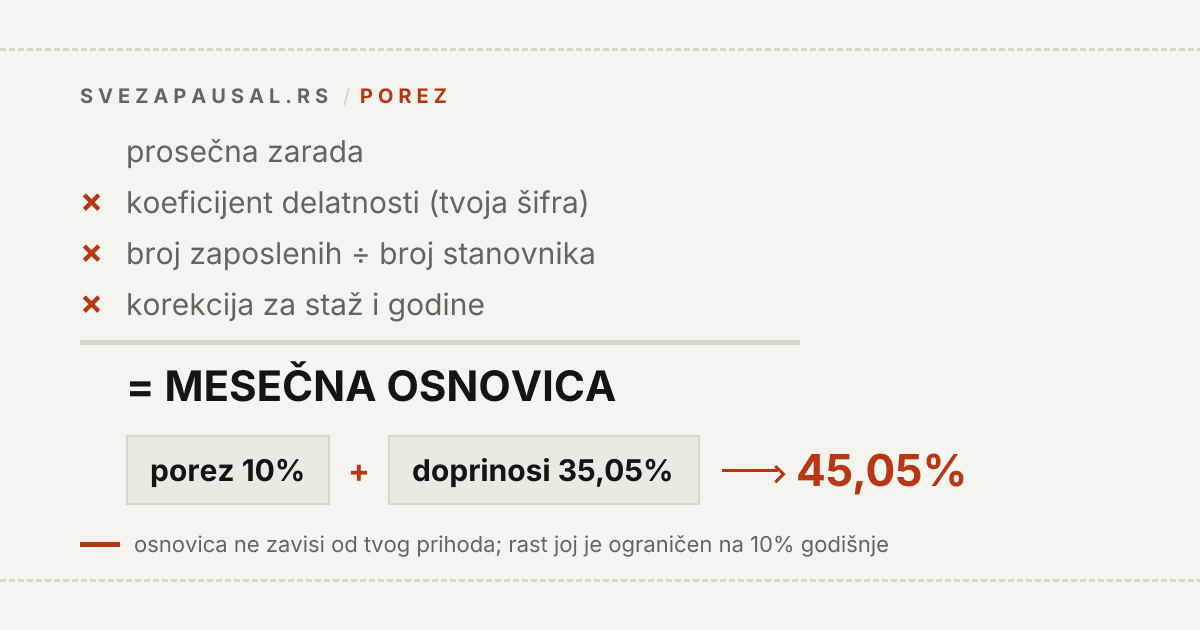
Najveća zabuna oko paušala je u samom imenu. Ljudi traže "paušal porez" očekujući da nađu procenat - kao PDV, ili kao porez na zaradu - pa se iznenade kad im neko kaže broj u dinarima. A broj u dinarima je tačan odgovor: paušalni porez je fiksna mesečna obaveza, utvrđena rešenjem Poreske uprave, i ne pomera se kad ti se prihod udvostruči ili prepolovi.
Vodim svoju paušalnu radnju bez knjigovođe i taj mesečni iznos plaćam sam, sa svog rešenja. Ovaj tekst je ono što bih voleo da mi je neko objasnio pre nego što sam se registrovao - kako se taj broj dobija, od čega zavisi i gde su granice toga koliko može biti mali.
Kratak odgovor
Paušalna obaveza ima dva dela, oba obračunata na istu mesečnu poresku osnovicu koju ti Poreska uprava utvrdi rešenjem:
| Stavka | Stopa |
|---|---|
| Porez na paušalni prihod | 10% osnovice |
| Doprinos za PIO | 24% |
| Doprinos za zdravstveno osiguranje | 10,3% |
| Doprinos za nezaposlenost | 0,75% |
| Doprinosi ukupno | 35,05% |
Znači ukupno oko 45% osnovice - ali osnovica nije tvoj prihod. To je administrativno izračunata cifra koja sa tvojim fakturama nema veze. Zato je i ceo sistem "paušalan": država unapred proceni koliko bi neko u tvojoj delatnosti i tvom mestu trebalo da zarađuje, i oporezuje tu procenu, a ne stvarnost.
Koji porez preduzetnik uopšte plaća - i koji ne plaća
Pre formule, jedna zabuna koju vredi raščistiti odmah, jer se traži u svim varijantama: "preduzetnik porez", "porez kao preduzetnik", i najopasnija od njih - "preduzetnik porez na dobit".
Preduzetnik ne plaća porez na dobit. Porez na dobit pravnih lica je, kako mu ime kaže, porez na pravna lica: Zakon o porezu na dobit pravnih lica u članu 1 kao obveznika određuje *"privredno društvo, odnosno preduzeće, odnosno drugo pravno lice koje je osnovano radi obavljanja delatnosti u cilju sticanja dobiti"*, po stopi od 15% (član 39). Preduzetnika u toj definiciji nema, i ne može ga biti - preduzetnik nije pravno lice, nego fizičko lice koje obavlja delatnost.
Ono što preduzetnik plaća zove se porez na prihod od samostalne delatnosti, po Zakonu o porezu na dohodak građana, po stopi od 10%. Isti porez, dva režima:
- [Preduzetnik paušalac](/blog/preduzetnik-pausalac) - tih 10% se obračunava na paušalno utvrđenu osnovicu iz rešenja, broj koji sa tvojim fakturama nema veze. To je ono o čemu je ceo ovaj tekst. Plus doprinosi 35,05% na istu tu osnovicu.
- Preduzetnik koji vodi poslovne knjige - istih 10%, ali na stvarno ostvarenu oporezivu dobit, dakle prihod minus priznati poslovni rashodi. Kako to izgleda u brojkama i kad se prelazi: preduzetnik koji vodi knjige.
Ako te zanima poređenje sa DOO - gde se stvarno plaća porez na dobit, pa još jednom porez na isplatu dobiti vlasniku - to je razrađeno u DOO ili preduzetnik. Tu je i cela razlika između fizičkog i pravnog lica, koja je koren ove zabune.
Za sam iznos: kalkulator poreza za preduzetnika paušalca je kalkulator paušala - traži šifru delatnosti, opštinu i staž, jer su to ulazi formule iz sledećeg odeljka.
I napomena da ne gubiš vreme: ovaj sajt pokriva isključivo Srbiju. Za poreze preduzetnika u Crnoj Gori ili bilo gde van Srbije ovde nema ničega, i brojevi odavde tamo ne vrede.
Kako se osnovica dobija
Formula iz Uredbe (čl. 4, Prilog 1) je:
Osnovica = prosečna mesečna zarada × broj zaposlenih × koeficijent delatnosti ÷ ukupan broj stanovnika
Praktično, to znači da na tvoj iznos utiču tri stvari koje ti biraš i jedna koju ne biraš:
- Šifra delatnosti - svaka ima svoj koeficijent iz Priloga 1 Uredbe. Raspon je ogroman: računarsko programiranje (6201) ima koeficijent 4,025, a trgovina na malo tekstilom na tezgama i pijacama (4782) 1,338. To je razlika od tri puta u osnovici, pri svemu ostalom istom.
- Opština sedišta - za većinu delatnosti se uzima prosečna zarada u opštini u kojoj ti je sedište. Beograd i Preševo nisu isto ni blizu.
- Staž i lični status - korekcioni faktori, o njima odmah ispod.
- Statistika (zaposleni/stanovnici u toj opštini) - to ni na šta ne utičeš, ali objašnjava zašto dve komšijske opštine mogu dati različit rezultat.
Bitan izuzetak: za tačno petnaest delatnosti se prosečna zarada uzima na nivou cele Republike, ne opštine. To nije stvar tumačenja - Uredba ih u članu 4, stav 4, nabraja poimenično, u samom tekstu tog stava:
| Šifra | Delatnost |
|---|---|
| 4932 | Taksi prevoz |
| 4939 | Ostali prevoz putnika u kopnenom saobraćaju |
| 5911 | Proizvodnja kinematografskih dela, audio-vizuelnih proizvoda i televizijskog programa |
| 6201 | Računarsko programiranje |
| 6202 | Konsultantske delatnosti u oblasti informacione tehnologije |
| 6209 | Ostale usluge informacione tehnologije |
| 6311 | Obrada podataka, hosting i sl. |
| 6312 | Veb portali |
| 6399 | Informacione uslužne delatnosti na drugom mestu nepomenute |
| 7022 | Konsultantske aktivnosti u vezi s poslovanjem i ostalim upravljanjem |
| 7111 | Arhitektonska delatnost |
| 7112 | Inženjerske delatnosti i tehničko savetovanje |
| 7410 | Specijalizovane dizajnerske aktivnosti |
| 9001 | Izvođačka umetnost |
| 9002 | Druge umetničke delatnosti u okviru izvođačke umetnosti |
Ako si na nekoj od ovih šifara, izbor sedišta ti ne menja osnovicu - a "preseli firmu u jeftiniju opštinu" je najčešća pogrešna preporuka koju ćeš čuti.
Dve stvari uz ovaj spisak, obe su me koštale vremena dok sam ih razjašnjavao:
- 6203 (upravljanje računarskom opremom) NIJE na spisku, iako se po forumima redovno nabraja uz ostale IT šifre. Ona ima svoj koeficijent u Prilogu 1, ali joj se osnovica računa po opštinskom proseku. Ako si na 6203, sedište ti itekako menja iznos - dakle tačno suprotno nego kod 6201, 6202 i 6209. Ranija verzija ovog teksta je i sama grešila i navodila 6203 kao izuzetak.
- Spisak se ne može izvesti iz Priloga 1. Prilog 1 daje samo koeficijent delatnosti po šifri i ne govori ništa o tome koji se prosek uzima. Jedini izvor je nabrajanje u članu 4 stav 4, i ono od 1. januara 2020. do danas nije menjano.
Postoji i treći slučaj, za Beograd: za deset centralnih gradskih opština (Voždovac, Vračar, Zvezdara, Palilula, Rakovica, Savski venac, Stari grad, Novi Beograd, Zemun, Čukarica) Uredba u članu 4 stav 3 računa jednu zajedničku osnovicu za sve njih, pa selidba iz Zemuna na Vračar ne menja ništa.
Korekcioni faktori
Na tako dobijenu osnovicu se primenjuju umanjenja:
Po stažu od registracije:
- registrovan/a ove godine (prva godina) - 0,5
- do 12 meseci od registracije - 0,8
- 13-24 meseca - 0,85
- 25-36 meseci - 0,9
- preko 36 meseci - 1,0 (bez umanjenja)
Po ličnom statusu:
- mlađi od 30 ili stariji od 55 godina - 0,9
- mlađi od 30 ili stariji od 60 godina - 0,7, ali samo za osam šifara koje Uredba izričito nabraja (6910, 7111, 7112, 7500, 8621, 8622, 8623, 8690); za njih 0,7 zamenjuje 0,9, a ko je u tim šiframa između 56 i 60 godina i dalje dobija 0,9
- utvrđen invaliditet - 0,85
- porodiljsko/roditeljsko odsustvo preko 90 dana - 0,85
Faktori se množe, ali njihov proizvod ne može pasti ispod 0,5. To je i razlog zašto prva godina deluje jeftino, a treća poskupi - ne menja se ništa u tvom poslu, samo ti ističe umanjenje.
Zašto je fiksan i zašto je to važno
Ovo je jedini deo koji stvarno menja odluke, pa da bude sasvim konkretno - primer jednog rešenja za 2026:
- mesečna poreska osnovica: 87.351,30 RSD
- porez (10%): 8.735,13 RSD
- PIO (24%): 20.964,31 RSD
- zdravstveno (10,3%): 8.997,18 RSD
- nezaposlenost (0,75%): 655,13 RSD
- ukupno mesečno: 39.351,75 RSD, odnosno oko 472.000 RSD godišnje
Taj isti iznos plaćam u mesecu kad fakturišem 500.000 dinara i u mesecu kad ne fakturišem ništa. Prevedeno u efektivnu stopu:
| Godišnji prihod | Godišnja obaveza | Efektivno |
|---|---|---|
| 1.200.000 RSD | ~472.000 RSD | ~39% |
| 3.000.000 RSD | ~472.000 RSD | ~16% |
| 5.900.000 RSD | ~472.000 RSD | ~8% |
Isti sistem, isto rešenje, tri potpuno različite priče. Paušal je zato loša ideja pri niskom prihodu - fiksni trošak te pojede - a odličan blizu limita od 6 miliona. Ako se dvoumiš između paušala, zaposlenja ili preduzetnika sa knjigama, to poređenje na istom mesečnom iznosu je u alatu paušal ili zaposlenje, jer se kod ostala dva modela obaveza pomera sa prihodom, a kod paušala ne. Ako pritom ostaješ zaposlen ili tek daješ otkaz, pravila su posebna: paušal iz radnog odnosa.
Druga strana iste medalje: paušalcu se troškovi ne priznaju. Nema odbitaka, nema amortizacije, nema "smanjio sam osnovicu jer sam kupio laptop". Zbog toga KPO knjiga i prati samo prihod - troškovi u paušalnom sistemu nemaju gde da se upišu jer nemaju šta da promene.
"Najjeftiniji porez na paušal" - iskren odgovor
Ovo se traži često, pa da bez zavlačenja: da, iznos se razlikuje i ima manevarskog prostora, ali se skoro sav taj prostor troši u trenutku registracije.
Ono što stvarno utiče:
- Šifra delatnosti. Najveći pojedinačni faktor, jer koeficijenti idu od ~1,3 do preko 4. Ali šifra mora biti tvoja pretežna delatnost - ona koju stvarno obavljaš. Biranje jeftinije šifre za posao koji ne radiš nije optimizacija, to je pogrešno prijavljena delatnost, sa svim što uz to ide.
- Opština sedišta. Za većinu delatnosti se osnovica računa preko prosečne zarade u opštini sedišta, a razlike su realne - u našim podacima raspon prosečne neto zarade po opštinama ide od nekih 82.000 do 153.000 RSD. Sedište mora biti stvarno (može biti i stan/kuća), i podsećam: za onih petnaest šifara sa spiska iz člana 4 stav 4 - uključujući 6201, 6202 i 6209, ali ne i 6203 - ovo ne radi ništa.
- Vreme. Prva godina je na 0,5, do 12 meseci 0,8. To nije trik, to je raspored - obaveza ti raste kroz prve tri godine i vredi da to znaš unapred, a ne da te iznenadi.
I ono što niko ne pominje, a najviše ograničava koliko jeftino može: doprinosi imaju pod. Za 2026. najniža mesečna osnovica doprinosa je 51.297 RSD. Ako ti je poreska osnovica niža od toga, porez se i dalje računa na tvoju osnovicu, ali se doprinosi obračunavaju na tih 51.297 - što je oko 17.980 RSD mesečno samo za doprinose, pa koliko god da si "jeftin" po delatnosti i opštini. Ispod toga se ne ide.
Zato je jedini pošten savet ovaj: kombinaciju delatnosti i opštine proračunaj pre registracije, dok se još sve može birati, u kalkulatoru paušala - on baš i traži šifru delatnosti, opštinu i staž, jer su to ulazi formule. Posle registracije ti ostaje samo da čekaš da ti se staž popravi. Redosled koraka za samu registraciju je u vodiču kako osnovati paušalnu radnju.
Kako se plaća
Nema mesečne prijave i nema obračuna - iznos je već utvrđen rešenjem, ti samo plaćaš.
- Rešenje ti Poreska uprava donosi sama, na osnovu podataka iz APR-a, i uručuje ga u poresko sanduče na portalu ePorezi. Kod osnivanja stiže brzo (tipično u roku od 48 časova), a zatim se donosi novo rešenje za svaku godinu, obično početkom godine, i važi za celu tu godinu.
- Četiri odvojene uplate, ne jedna: porez, PIO, zdravstveno i nezaposlenost idu na četiri različita uplatna računa, sa istim pozivom na broj. To je najčešća greška početnika - uplati se sve na jedan račun i onda se traži gde je novac.
- Rok: 15. u mesecu za prethodni mesec. Obaveza za januar dospeva 15. februara.
- Uplatne račune i poziv na broj prepiši sa svog rešenja - poziv na broj je vezan za tvoj PIB, tuđi iz nekog blog posta ti ne vredi ništa.
Uz ovo ide i eko taksa, koja nije deo paušalnog rešenja i ima svoj ritam: prijava (Obrazac 1) lokalnoj poreskoj administraciji do 30. aprila, pa plaćanje u četiri kvartalne rate tek kad stigne rešenje nadležnog organa. Novoosnovane radnje su u prvoj godini izuzete. Iznos zavisi od delatnosti i veličine subjekta i nije isti za sve.
Šta te izbacuje iz paušala
Paušalni status nije trajan. Dve granice, i stalno se mešaju:
- 6.000.000 RSD - limit paušalnog statusa, po kalendarskoj godini. Prelazak znači prelazak na poslovne knjige, ne kaznu.
- 8.000.000 RSD - prag za obavezan ulazak u PDV, koji se meri za promet u prethodnih 12 meseci - klizni prozor, ne kalendarska godina. A PDV obveznik ne može biti paušalac.
Razlika je praktična i detaljno je razložena u tekstu limit za paušalce: 6 ili 8 miliona. Ako si u blizini bilo kog od ta dva broja, to je tačno onaj trenutak kad se konsultacija sa knjigovođom isplati.
"Porez na paušal 2019" - zašto stari tekstovi zavaravaju
Dobar deo onoga što ćeš izguglati o paušalu je iz 2019. i 2020. godine i i dalje se rangira. Problem nije samo u tome što su iznosi zastareli (jesu - ulazi u formulu se menjaju svake godine). Problem je što je baš tada sistem menjan iz temelja, pa tekst iz 2019. opisuje drugi sistem, ne stariju verziju ovog.
Evo šta se tačno desilo:
- Nova Uredba, na snazi od 1. januara 2020 (Sl. glasnik RS 94/2019, sa ispravkom u 96/2019). Ukinula je uredbu iz 2001. i sa njom diskreciju poreskog organa - osnovica se od tada računa po javno objavljenoj formuli, sa koeficijentima delatnosti odštampanim u Prilogu 1 unapred za više godina. Sve što piše gore u ovom tekstu potiče iz te uredbe. Pre 2020. nije bilo tako i nisi mogao sam da proveriš svoj broj.
- Test samostalnosti, od 1. marta 2020 (izmene Zakona o porezu na dohodak građana, Sl. glasnik RS 86/2019). Devet kriterijuma; ako ih u odnosu sa jednim nalogodavcem ispuniš najmanje pet, ta naknada se više ne oporezuje kao prihod od samostalne delatnosti nego kao drugi prihod - po stopi od 20% i, što je najbolnije, bez normiranih troškova, na pun bruto iznos. To je promena koja je pogodila paušalce sa jednim jedinim klijentom.
- Rešenja postaju elektronska. Od 1. januara 2020. onaj ko paušal traži već u prijavi za registraciju kod APR-a ne podnosi PPDG-1R uopšte - APR prosleđuje zahtev Poreskoj upravi. Od 15. januara 2020. rešenje za novoosnovane stiže u roku od 48 sati, u poresko sanduče na portalu ePorezi. Rok za zahtev za narednu godinu pomeren je na 31. oktobar tekuće godine.
- Ograničenje rasta osnovice od 10% godišnje. Da nova formula nekome ne bi preko noći udvostručila obavezu, uredba je propisala da osnovica može da raste najviše 10% godišnje dok ne dostigne iznos po novom obračunu. Taj prelazni režim je produžavan više puta i sada važi zaključno za 2027. godinu (poslednji put izmenom objavljenom u Sl. glasniku 115/2025). Ima kvaku koja se lako previdi: ograničenje otpada ako sam promeniš šifru delatnosti ili opštinu sedišta - tada obaveza može da skoči odjednom, do punog iznosa. Selidba unutar istog grada se ne broji kao promena opštine.
- Limit od 6.000.000 dinara se tada nije menjao. Stoji od 2013, kad je podignut sa 3 na 6 miliona, i nepromenjen je i danas. Ako u tekstu iz tog perioda vidiš drugi broj, tekst je stariji nego što misliš.
Ono što se nije menjalo od tada: stope. 10% poreza i 35,05% doprinosa (24% PIO + 10,3% zdravstveno + 0,75% nezaposlenost) su iste. Ono što se menja svake godine su ulazi u formulu - prosečne zarade po opštinama i najniža mesečna osnovica doprinosa (za 2026. je 51.297 RSD).
Praktično pravilo ostaje isto: stope uzmi iz zakona, iznose sa svog rešenja, a nikad iz teksta sa godinom u naslovu.
Isto važi i za ovaj tekst. Brojevi ovde su tačni za rešenje iz primera i za 2026, i nisu zamena za knjigovođu u tvom konkretnom slučaju.
Da ne računaš ručno
Dve stvari oko paušala se ne mogu ispratiti napamet: koliko će ti obaveza biti pre nego što se registruješ, i koliko ti je ostalo do limita dok već radiš. Zato sam oba i napravio za sebe.
- Kalkulator paušala - procena po šifri delatnosti, opštini i stažu pre registracije, ili tačan obračun ako već imaš osnovicu sa rešenja
- Paušal ili zaposlenje - poređenje na istom mesečnom iznosu, gde se fiksna obaveza najbolje vidi
- Limit za paušalce - 6 miliona i 8 miliona, dva različita praga
- KPO knjiga za paušalce - jedina evidencija koju paušalac stvarno mora da vodi
- Kako osnovati paušalnu radnju - redosled koraka, dok se delatnost i sedište još biraju
Izračunati iznos je pola posla — druga polovina je da uplata legne tamo gde treba, na četiri odvojena računa i sa tačnim pozivom na broj. To je razrađeno u kako paušalac plaća mesečne obaveze.
Izvori
Spisak delatnosti i sve tvrdnje o tome šta se menjalo 2019/2020. su čitani iz važećih tekstova propisa:
- Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje - član 4 st. 2, 3 i 4 (opštinski prosek, beogradske gradske opštine, spisak od petnaest delatnosti na republičkom proseku), član 5 (korekcioni faktori i pod od 0,5), član 6 (ograničenje rasta od 10% godišnje), Prilog 1 (koeficijenti delatnosti). Prečišćen tekst, "Sl. glasnik RS" br. 94/2019, 96/2019 - ispr., 156/2020, 141/2022, 89/2023 i 115/2025: https://www.paragraf.rs/propisi/uredba_o_blizim_uslovima_kriterijumima_i_elementima_za_pausalno_oporezivanje_obveznika_poreza.html
- Ista uredba na sajtu Poreske uprave: https://purs.gov.rs/preduzetnici/pregled-propisa/uredbe/6095/uredba-o-blizim-uslovima-kriterijumima-i-elementima-za-pausalno-oporezivanje-obveznika-poreza-na-prihode-od-samostalne-delatnosti.html
- Zakon o porezu na dohodak građana - čl. 40 i 42 (uslovi za paušal, limit od 6.000.000, rok 31. oktobar), čl. 85 st. 1 tač. 17 (test samostalnosti, devet kriterijuma) i čl. 86 (stopa od 20%): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Šta je tačno donela nova uredba iz 2019, uključujući ukidanje diskrecije poreskog organa: https://www.paragraf.rs/edokumenti/poreski/analiza-komentar-uredba-pausalno-oporezivanje-preduzetnika.html
- Unapređenje sistema paušalnog oporezivanja od 1.1.2020 - elektronska rešenja, rok od 48 sati, ukidanje PPDG-1R kod registracije preko APR-a: https://www.paragraf.rs/dnevne-vesti/100120/100120-vest3.html
- Produženje ograničenja rasta osnovice od 10% zaključno za 2027: https://naled.rs/vest-produzeno-ogranicenje-rasta-poreske-osnovice-od-10-do-kraja-2027-11452
- Limit od 6.000.000 stoji od 2013. i nije menjan: https://www.paragraf.rs/dnevne-vesti/290126/290126-vest11.html
- Zakon o porezu na dobit pravnih lica - član 1 (obveznik je privredno društvo odnosno drugo pravno lice; preduzetnika nema na toj listi) i član 39 (stopa 15%): https://www.paragraf.rs/propisi/zakon_o_porezu_na_dobit_pravnih_lica.html
- Zakon o porezu na dohodak građana - član 38 (stopa 10% na prihod od samostalne delatnosti): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
Članovi i spisak delatnosti važe za tekst propisa na dan pisanja (septembar 2026). Dinarski iznosi - najniža mesečna osnovica doprinosa 51.297 RSD - važe za 2026. i menjaju se svake godine.