Preduzetnik paušalac: šta je, šta plaćaš i šta te stvarno čeka (2026)
Vodim svoju paušalnu radnju bez knjigovođe. Ne zato što je to pametnije nego platiti nekoga, nego zato što sam u nekom trenutku shvatio da je 90% posla oko paušala - četiri uplatnice mesečno, jedna knjiga prihoda i dva broja koja moraš da pratiš - i da mi je za tih 90% trebalo tačno znanje, ne mesečna pretplata. Ostatak, onih 10% gde stvarno može da se pogreši, i dalje proveravam sa knjigovođom.
Ovaj tekst je ono što bih rekao sebi na početku. Ne prepričavanje zakona - toga ima svuda - nego redosled stvari koje te stvarno pogađaju, mesec za mesecom.
Prvo: paušalac i preduzetnik nisu dve stvari
Ovo je najčešća zabuna i vredi je razrešiti odmah, jer iz nje ispada pola pogrešnih odluka.
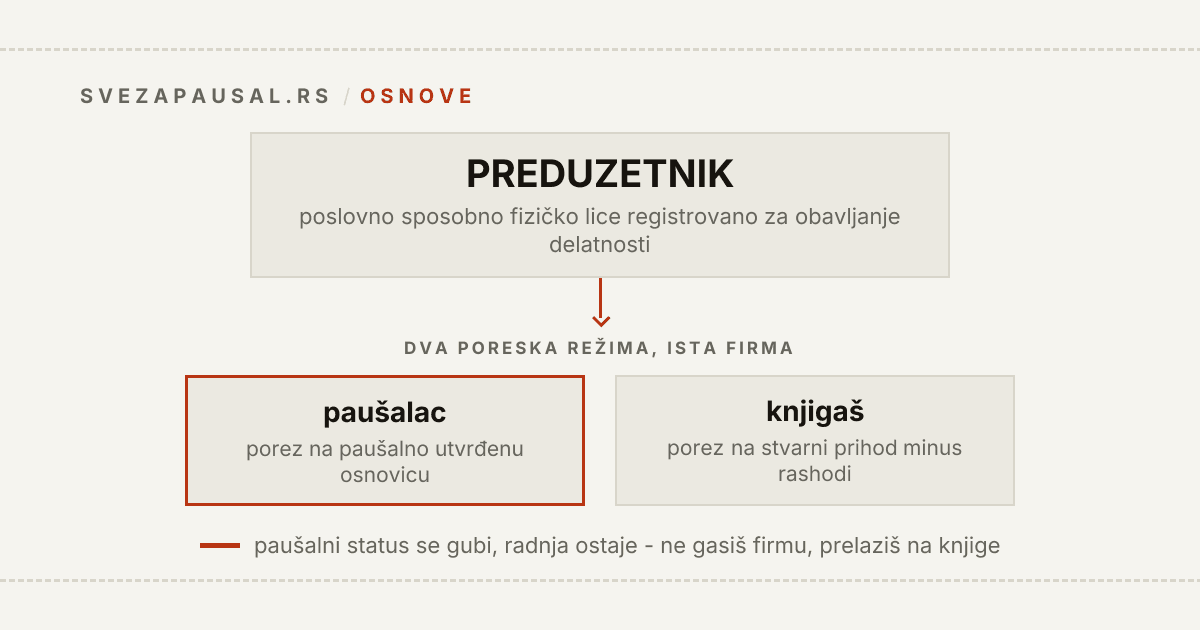
Preduzetnik je pravna forma - fizičko lice registrovano za obavljanje delatnosti. Paušalac je način na koji taj preduzetnik plaća porez: na paušalno utvrđenu osnovicu, umesto na stvarnu razliku prihoda i rashoda.
Dakle nije pitanje "paušalac ili preduzetnik". Svaki paušalac jeste preduzetnik. Pitanje je da li si preduzetnik koji je *u paušalnom režimu* ili preduzetnik koji vodi poslovne knjige. To je ista firma, isti PIB, isti tekući račun - razlikuje se samo poreski tretman i količina papirologije.
Praktična posledica: paušalni status možeš da izgubiš (pređeš limit, postaneš PDV obveznik), a da radnja i dalje postoji i radi. Ne gasiš firmu, samo prelaziš na knjige.
Šta je preduzetnik, a šta paušal - u po jednoj rečenici
Ako ti treba definicija koju možeš da preneseš dalje, evo je bez zaobilaženja.
Preduzetnik je poslovno sposobno fizičko lice koje obavlja delatnost radi ostvarivanja prihoda i koje je kao takvo registrovano - to je doslovno član 83. Zakona o privrednim društvima. Nije "firma koju imaš"; to si ti sa upisom u registar.
Paušal je poreski režim u kome porez ne plaćaš na stvarnu razliku prihoda i rashoda, nego na paušalno utvrđen prihod - fiksan iznos koji ti Poreska uprava odredi rešenjem unapred, za celu godinu. Pravo na njega daje član 40. Zakona o porezu na dohodak građana, i to na tvoj zahtev, ne automatski.
Iz toga slede i svi ostali izrazi koji kruže, a znače istu stvar:
- paušalni preduzetnik / preduzetnik paušalac - preduzetnik kome je odobreno paušalno oporezivanje. Jedan pojam, ne dva.
- samostalni preduzetnik - nije zakonski termin. U zakonu piše samo "preduzetnik", a prihod koji on ostvaruje zove se *prihod od samostalne delatnosti* - odatle "samostalni". Ne označava posebnu vrstu radnje niti bilo kakav poseban status.
- paušalna radnja, paušalna agencija - kolokvijalno za istu stvar. "Radnja" i "agencija" su delovi poslovnog imena, ne pravne forme.
Da li je preduzetnik pravno lice? Nije - i to nije formalnost
Ne. Preduzetnik nije pravno lice. Preduzetnik je fizičko lice koje obavlja delatnost - isti onaj član 83. Pravna lica su privredna društva: d.o.o., a.d., ortačko i komanditno društvo. Preduzetnik nije među njima i nema pravni subjektivitet odvojen od tebe kao čoveka.
Zvuči kao terminološka sitnica dok ne pogledaš šta iz toga sledi:
- Odgovaraš celom svojom imovinom, bez ograničenja. Član 85. Zakona o privrednim društvima: preduzetnik za sve obaveze nastale u vezi sa obavljanjem delatnosti odgovara celokupnom svojom imovinom, a u tu imovinu ulazi i ono što stekne obavljajući delatnost. Nema "kapitala firme" iza kog stojiš - stan i kola su u istoj masi kao i laptop.
- Ta odgovornost te prati i posle gašenja radnje. Brisanje iz APR-a ne briše obaveze nastale dok je radnja radila. Zatvoriš radnju, ostaneš dužan - kao fizičko lice.
- Nemaš osnivački kapital ni udele, pa nemaš ni ono što se kod d.o.o. zove ograničena odgovornost. Kod d.o.o. je odgovornost vlasnika u načelu ograničena na ulog; kod tebe je lična odgovornost pravilo, a ne izuzetak.
- Novac na poslovnom računu je tvoj novac, ne novac odvojenog subjekta. Kod d.o.o. isti taj korak - da novac iz firme dođe kod tebe - jeste isplata dobiti sa svojih 15% poreza na prihode od kapitala.
- Zato uz PIB imaš i JMBG, potpisuješ se lično, i zato banka tvoju kreditnu sposobnost gleda kroz tebe kao fizičko lice, a ne kroz "firmu" - o čemu detaljno niže.
Cela ta razlika, sa računicom kad se koja forma isplati, je u posebnom tekstu: d.o.o. ili preduzetnik.
Jedno pojašnjenje, jer baš ono zbunjuje: preduzetnik jeste privredni subjekt i jeste upisan u Registar privrednih subjekata u APR-u, ima PIB, matični broj i poslovni račun. Biti registrovan i biti pravno lice nisu ista stvar. Kad ti neko traži "podatke o pravnom licu", a ti si preduzetnik, tražiće ti se isti ti podaci - samo naziv rubrike nije tačan.
Šta paušalac stvarno plaća
Ovde ljudi obično očekuju procenat od fakturisanog prihoda. Nije tako, i to je najveća prednost paušala.
Poreska uprava ti rešenjem utvrdi mesečnu paušalnu osnovicu - fiksan broj koji nema veze sa tim koliko si taj mesec fakturisao. Na tu osnovicu se onda računa:
| Stavka | Stopa |
|---|---|
| Porez na paušalni prihod | 10% |
| Doprinos za PIO | 24% |
| Doprinos za zdravstveno osiguranje | 10,3% |
| Doprinos za nezaposlenost | 0,75% |
| Ukupno doprinosi | 35,05% |
Ukupno dakle 10% poreza plus 35,05% doprinosa na istu osnovicu.
Ono što nijedan sažetak zakona ne kaže dovoljno glasno: to nisu jedna nego četiri odvojene uplatnice, svaka na svoj uplatni račun, sa istim pozivom na broj. Ako platiš tri od četiri, nisi "platio porez sa malim manjkom" - imaš jednu neizmirenu obavezu koja tiho stoji i kamati se.
Primer za 2026, da vidiš red veličine: osnovica 87.351,30 RSD mesečno → porez 8.735,13 + PIO 20.964,31 + zdravstveno 8.997,18 + nezaposlenost 655,13 = 39.351,75 RSD mesečno. Isto svakog meseca, i u mesecu kad je fakturisano 400.000 i u mesecu kad nije fakturisano ništa.
Ako želiš da vidiš svoj red veličine pre nego što se registruješ, kalkulator paušala računa i grubu procenu po šifri delatnosti i tačan iznos ako već imaš rešenje sa svojom osnovicom.
Odakle uopšte dolazi ta osnovica
Osnovica se ne izmišlja - računa se po formuli iz Uredbe:
Osnovica = prosečna mesečna zarada × broj zaposlenih × koeficijent delatnosti / ukupan broj stanovnika
Prosečna zarada se za većinu delatnosti uzima na nivou opštine tvog sedišta, a za oko petnaest delatnosti - uključujući IT šifre 6201, 6202, 6203 i 6209 - na nivou cele Republike. Zato dvoje ljudi sa istom šifrom mogu imati bitno različitu osnovicu, i zato izbor sedišta nije kozmetička odluka.
Koeficijent delatnosti je iz Priloga 1 Uredbe i razlike su ogromne: računarsko programiranje ima 4,025, frizerski salon 1,941. Isti prihod, dvostruko različit porez.
Umanjenja koja se često propuste
Na tu osnovicu se primenjuju korekcioni koeficijenti, i oni se množe:
- prva godina od registracije - 0,5
- do 12 meseci od registracije - 0,8
- 13-24 meseca - 0,85
- 25-36 meseci - 0,9
- preko 36 meseci - 1,0 (nema više umanjenja)
Plus, nezavisno od staža:
- mlađi od 30 ili stariji od 55 godina - 0,9
- mlađi od 30 ili stariji od 60 godina - 0,7, ali samo za osam šifara koje Uredba izričito nabraja (6910, 7111, 7112, 7500, 8621, 8622, 8623, 8690); tu 0,7 zamenjuje 0,9
- utvrđen invaliditet - 0,85
- porodiljsko/roditeljsko odsustvo duže od 90 dana - 0,85
Kumulativno umanjenje ne može ispod 0,5 - ispod te granice se ne ide bez obzira koliko se osnova poklopilo.
Dve stvari koje sam naučio tek u praksi. Prva: ovo znači da ti obaveza raste kroz prve tri godine i kad se ništa drugo ne promeni - prva godina je dvostruko jeftinija od četvrte. Ako planiraš cash flow po prvoj godini, iznenadićeš se. Druga: obaveza nikad ne pada na nulu. Doprinosi se obračunavaju na najnižu mesečnu osnovicu doprinosa ako je tvoja osnovica manja od nje - za 2026. to je 51.297 RSD. To je pod.
Rešenje stiže jednom godišnje - i to je ceo ritam
Rešenje Poreske uprave stiže jednom godišnje, obično u januaru ili februaru, i važi za celu tu godinu dok ne stigne novo. Do tada plaćaš po starom.
Rokovi su jednostavniji nego što izgledaju: mesečna obaveza dospeva 15. u mesecu, za prethodni mesec. Obaveza za januar plaća se do 15. februara. Obaveza za decembar - do 15. januara naredne godine.
To znači da ti se u januaru poklope dve stvari: plaćanje decembarske obaveze po starom rešenju i dolazak novog rešenja sa novim iznosom. Prvi put me je to zbunilo.
Uz to ide i eko taksa, koja ima dva odvojena roka i to je najčešći propust:
- Prijava - Obrazac 1, lokalnoj poreskoj administraciji, do 30. aprila tekuće godine.
- Plaćanje - tek pošto stigne rešenje, u četiri kvartalne rate, svaka dospeva 15 dana po isteku kvartala.
Novoosnovane radnje su u prvoj godini rada izuzete. Iznos zavisi od kategorije delatnosti i veličine subjekta - za većinu paušalaca je oko 5.000 RSD godišnje, ali nije isto za sve. Jedno rešenje za 2026. daje 939,88 + 950,31 + 960,75 + 960,75 RSD po kvartalu, dakle nešto ispod četiri hiljade za celu godinu. Rate nisu identične jer se naknada plaća srazmerno broju dana u tromesečju - ne deli se godišnji iznos na četiri.
Dva limita, i nikad ih ne mešaj
Ovo je jedina stvar oko koje sam morao da budem apsolutno siguran, jer se prati tokom cele godine, ne na kraju.
| Limit paušalnog statusa | Prag za PDV | |
|---|---|---|
| Iznos | 6.000.000 RSD | 8.000.000 RSD |
| Period | kalendarska godina | prethodnih 12 meseci (klizni prozor) |
| Posledica | prelazak na poslovne knjige | postaješ PDV obveznik - a PDV obveznik ne može biti paušalac |
Prelazak preko 6 miliona nije kazna, nego promena režima: pređeš li limit u prvoj polovini godine, na knjige ideš od 1. jula iste godine; u drugoj polovini - od 1. januara naredne. Imaš vremena da se spremiš.
PDV prag je opasniji jer se ne gleda po kalendarskoj godini, nego kao klizni prozor od dvanaest meseci. Možeš u svakoj pojedinačnoj godini biti ispod 8 miliona i svejedno preći prag, ako ti se jak kraj jedne i jak početak druge godine poklope. Kad pređeš, PDV obveznik si sledećeg dana - i time automatski gubiš paušalni status.
Detaljno razdvajanje ta dva praga: Limit za paušalce - 6 ili 8 miliona, a klizni prozor računa kalkulator PDV praga.
Oba limita se mere po fakturisanom prometu, ne po naplaćenom, i u njih ulazi i strani prihod - preračunat po srednjem kursu NBS na dan izdavanja fakture. Ako fakturišeš u inostranstvo, alat za inostrani prihod pokriva kako se to evidentira.
KPO knjiga - jedina knjiga koju vodiš
Paušalac ne vodi dvojno knjigovodstvo i ne prati troškove (i ne priznaju mu se, pa nema svrhe). Vodi jednu knjigu: KPO - knjigu o ostvarenom prometu, hronološki, svaka izdata faktura svoj red. Šta sama faktura mora da sadrži, a šta je samo navika: faktura paušalca.
To je i jedini izvor iz kog u svakom trenutku znaš koliko ti je ostalo do oba limita gore. Zato je držim ažurnom, ne popunjenom pred kontrolu. Šta ide u nju a šta ne, i kako se knjiže strane fakture: KPO knjiga za paušalce.
PIO staž: dobra vest, sa jednim uslovom
Ovo je pitanje koje se najviše postavlja i na koje se najviše pogrešno odgovara.
Kratko: ako redovno i u celosti plaćaš svoju mesečnu PIO obavezu iz rešenja, dobijaš pun mesec staža. Svaki mesec. Razlog je mehanički - osnovica na koju se doprinosi obračunavaju zakonom je ograničena naniže, ne može biti manja od najniže mesečne osnovice (51.297 RSD za 2026), pa tvoja PIO obaveza nikad nije manja od 24% te osnovice. Nemaš problem "premale osnovice" koji imaju ljudi na ugovoru o delu - kod njih se staž računa po iznosu uplaćenog doprinosa, a ne po trajanju posla, pa cela godina rada ume da se svede na svega nekoliko meseci staža (da li ugovor o delu ulazi u radni staž).
Rizik je na drugom mestu: u delimičnom ili zakasnelom plaćanju. U evidenciji se beleži stvarno uplaćen doprinos, ne zaduženi iznos.
I to nije "opšti princip" nego napisano pravilo, u dva člana Zakona o penzijskom i invalidskom osiguranju:
- Član 46 kaže da se u staž osiguranja računa vreme *za koje je plaćen doprinos* za PIO - dakle vreme za koje je uplaćeno, ne vreme za koje si zadužen rešenjem.
- Član 120 pokriva baš tvoj slučaj, jer se odnosi na osiguranika koji sam plaća svoj doprinos: ako nisu uplaćeni svi dospeli iznosi doprinosa, prava iz penzijskog i invalidskog osiguranja "ostvaruje i koristi srazmerno periodima osiguranja za koje su uplaćeni doprinosi". Isti član ide i korak dalje: dok se neuplaćeni dospeli doprinosi ne namire, Fond obustavlja jednu trećinu mesečnog iznosa penzije.
Obrati pažnju na reč periodima. Zakon ne deli mesec na procente prema tome koliko si od uplatnice pokrio - gleda periode za koje su doprinosi plaćeni. Praktično to znači da mesec koji nisi izmirio u celosti nije "mesec sa 70% staža", nego mesec koji ti u tom trenutku ne stoji kao pokriven. RF PIO to u svojim čestim pitanjima formuliše najkraće: staž ne može da se prizna samo na osnovu prijave i odjave, priznaje se samo period za koji su doprinosi plaćeni.
Dobra vest je da se to popravlja unazad - naknadnom uplatom razlike, sa kamatom. Loša je što se ne popravlja samo od sebe i što se otkriva godinama kasnije, kad neko prvi put pogleda stanje.
Koliko ti tačno fali da mesec bude pokriven ako si platio delimično, računa kalkulator penzijskog staža.
A M-4?
Kratak odgovor: M-4 nije tvoj obrazac i ti ga ne podnosiš. Ni kao paušalac, ni kao bilo koji preduzetnik.
M-4 je bio obrazac kojim je poslodavac jednom godišnje prijavljivao PIO fondu staž, zaradu i uplaćene doprinose za svoje zaposlene. Ta obaveza je ukinuta: poslodavci više ne podnose M-4 za 2018. i kasnije godine (za 2017. i ranije zaostale prijave su i dalje morale da se predaju, na starim obrascima). Podatke Fond sada preuzima elektronski, iz Poreske uprave i Centralnog registra obaveznog socijalnog osiguranja.
Ali - i ovo je deo koji te se stvarno tiče - za preduzetnike se upis staža ne radi po službenoj dužnosti, automatski. Sistemi Poreske uprave i PIO fonda nisu povezani do kraja, pa podaci o tvojim uplatama redovno stižu u Fond tek kad ugasiš radnju. Paragraf je o tome 2024. pisao kao o sistemskom problemu i predlagao da se upis staža za preduzetnike automatizuje - što je samo drugi način da se kaže da do tada nije automatizovan.
Dok radnja radi, staž se upisuje na tvoj zahtev. Fondu podnosiš *Zahtev za utvrđivanje podataka o stažu osiguranja i svojstvu osiguranika* - preko e-šaltera PIO ili u filijali - a uz njega ide uverenje Poreske uprave o plaćenim doprinosima sa iskazanim osnovicama i rešenje APR-a o registraciji. Rok nije propisan, jer to nije obaveza sa datumom nego tvoja inicijativa. Po iskustvu ljudi koji to rade redovno, obrada traje oko dve nedelje.
Otud i navika koju bih ti preporučio: bar jednom godišnje proveri stanje staža. Ne zato što je propisano, nego zato što niko drugi to za tebe neće uraditi dok radiš - a uplata nije isto što i priznat staž.
Da li preduzetnik može da ima zaposlene
Kratak odgovor: može, i to mu ne menja ni pravo na paušal ni iznos na uplatnici.
Član 40. stav 2. Zakona o porezu na dohodak građana taksativno nabraja ko *nema* pravo na paušal: ko se bavi reklamiranjem i istraživanjem tržišta; ko se bavi trgovinom na veliko i malo, hotelima i restoranima, finansijskim posredovanjem ili nekretninama; u čiju delatnost ulažu i druga lica; ko pređe 6.000.000 dinara prometa; i ko je evidentiran kao obveznik PDV. Zaposlenih na toj listi nema. Ni tačka 3) tu ne pomaže onome ko je traži - "ulaganje drugih lica" znači ulog u delatnost, a ne radnika na platnom spisku.
Da radnik uopšte može da radi kod tebe piše i u Zakonu o privrednim društvima: član 89. uređuje poslovođu i ostale zaposlene kod preduzetnika, uz pravilo da lica koja rade za preduzetnika moraju biti u radnom odnosu kod njega ili od njega angažovana.
Ni tvoja osnovica se ne menja, i ovo je važno reći jer je suprotna informacija po internetu svuda. Formula iz člana 4. Uredbe koristi broj zaposlenih u opštini - statistički podatak o tvojoj opštini, ne o tvojoj radnji - a član 5, koji nabraja sve korekcije (zona, vreme od registracije, godine obveznika, stari zanati), zaposlene ne pominje uopšte. Tekstovi koji tvrde "osnovica se uvećava za 10% po zaposlenom" prepisuju staru uredbu, onu koja je prestala da važi kad je počela primena važeće (Sl. glasnik RS 94/2019, u primeni od 2020). Danas to pravilo ne postoji.
Šta se onda menja? Sve ono što se menja svakom poslodavcu - i to je bitno više posla nego ceo tvoj paušal:
- ugovor o radu i ceo Zakon o radu uz njega: radno vreme, odmori, otkazni rokovi, minimalna zarada;
- prijava na obavezno socijalno osiguranje preko portala CROSO, pre nego što čovek stupi na rad;
- mesečni obračun zarade sa porezom i doprinosima - i onima na teret zaposlenog i onima na teret poslodavca;
- PPP-PD prijava pre svake isplate zarade, elektronski;
- i, praktično, knjigovođa. Ovde prestajem da branim tezu "može bez knjigovođe": KPO knjigu i četiri uplatnice vodim sam bez ikakvog problema, obračun zarada ne bih.
Dve posledice koje se ne očekuju:
- Limit od 6.000.000 se ne pomera zato što imaš ljude. Isti je za radnju od jednog čoveka i za radnju od pet - a sa zaposlenima ga probijaš brže, jer troškovi zarada ne umanjuju promet po kom se limit meri.
- Bolovanje ti izgleda drugačije, i to nabolje - detalji su niže, u delu o bolovanju.
Paušal uz stalni posao
Vrlo česta situacija: imaš zaposlenje i otvaraš radnju sa strane.
Da li preduzetnik može da bude zaposlen u drugoj firmi? Može. Nijedan poreski propis ne uslovljava registraciju preduzetnika time da nisi u radnom odnosu, i obrnuto - radnja ti ne smeta da budeš nečiji zaposleni. Dve prepreke postoje i obe su van poreskih propisa: državni službenik po Zakonu o državnim službenicima ne sme da se bavi preduzetništvom, a u privatnom sektoru te može vezati sopstveni ugovor o radu (zabrana konkurencije, obaveza obaveštavanja poslodavca). Ceo taj slučaj, sa doprinosima i papirologijom, razrađen je u tekstu preduzetnik iz radnog odnosa.
Dve stvari koje treba da znaš:
Godišnji porez na dohodak građana. Ovo je jedini poreski mehanizam gde ti se paušal i plata sabiraju. Ključni detalj koji većina promaši: za paušalca se u cenzus ne računa fakturisani prihod, nego paušalno utvrđena osnovica iz rešenja pomnožena sa 12. A ta osnovica je istorijski daleko ispod cenzusa - zato čist paušalni prihod praktično nikad sam po sebi ne pokrene ovaj porez. Pokreće ga tek kad se sabere sa drugim oporezivim dohotkom: zaradom sa posla, autorskim honorarom, zakupninom.
Za dohodak ostvaren u 2025. godini cenzus je bio 5.439.096 RSD za lica preko 40 godina i 10.878.192 RSD za mlađe od 40, uz stopu od 10% na deo osnovice do 10.878.192 RSD i 15% preko toga, sa rokom prijave do 15. maja naredne godine. Ti iznosi se svake godine preračunavaju prema novoj prosečnoj zaradi, pa za dohodak iz 2026. neće biti isti - proveri aktuelne pre nego što računaš.
Doprinosi. Ne plaćaš sve tri. Ako si u radnom odnosu, preko radnje plaćaš porez i doprinos za PIO, a ne plaćaš doprinos za zdravstveno osiguranje ni doprinos za osiguranje za slučaj nezaposlenosti - njih za tebe već plaća poslodavac.
Logika su dva različita pravila, i vredi ih razumeti jer objašnjavaju zašto se PIO ne "preklapa" a zdravstveno da:
- PIO se plaća po svim osnovama. Zakon o doprinosima za obavezno socijalno osiguranje (član 12) kaže da se, kad osiguranik ostvaruje prihode po više različitih osnova - radni odnos, samostalna delatnost, ugovori - doprinos za PIO obračunava i plaća po svima njima, do najviše godišnje osnovice. Zato PIO ide i sa plate i sa radnje.
- Zdravstveno ide samo po jednom osnovu. Zakon o zdravstvenom osiguranju (član 15) uvodi *prioritetni osnov osiguranja*, koji isključuje ostale. Radni odnos je u prvoj grupi prioriteta, a preduzetnici (član 11 stav 1 tačka 18) tek u trećoj. Zaposlenje dakle "pobeđuje" i zdravstveno ti ide preko posla - ne plaća se dvaput. Isto se u praksi primenjuje i na doprinos za nezaposlenost.
Brojčano: umesto 10% poreza + 35,05% doprinosa, obaveza uz zaposlenje je 10% poreza + 24% PIO na istu paušalnu osnovicu. Tako to opisuju i knjigovodstvene kuće koje vode paušalce - Aktiva sistem u svom poreskom informatoru za preduzetnike, Unija i Pausal.rs isto - a razlog je gore u zakonu, ne u praksi. Ostatak ritma je nepromenjen: rešenje, četiri odnosno dve uplatnice, isti rok 15. u mesecu.
Da li ti se paušal uz posao uopšte isplati, i od kog iznosa: paušal ili zaposlenje.
Test samostalnosti
Ako radiš za jednog ili dva klijenta, u njihovom radnom vremenu, njihovim alatima i po njihovim uputstvima - postoji rizik da se taj odnos poreski tretira kao prikriveno zaposlenje, a ne kao poslovna saradnja. To je "test samostalnosti".
Brojevi su jednostavni. Test je propisan članom 85 stav 1 tačka 17) Zakona o porezu na dohodak građana i ima devet kriterijuma. Ako je u odnosu sa jednim nalogodavcem ispunjeno pet ili više njih, test nije zadovoljen - odnos se poreski tretira kao nesamostalan.
Devet kriterijuma, ukratko: nalogodavac ti određuje radno vreme i odsustva; radiš pretežno u njegovim prostorijama; on ti organizuje ili plaća stručno usavršavanje; angažovao te je preko oglasa ili agencije za zapošljavanje; obezbeđuje ti osnovna sredstva za rad ili upravlja procesom rada; 70% ili više prihoda u 12 meseci ti dolazi od njega; obavljaš poslove iz njegove delatnosti bez sopstvenog poslovnog rizika; ugovor ti zabranjuje rad za druge; i radiš za njega 130 ili više radnih dana u 12 meseci.
Posledica ako test padne: tvoj prihod od tog nalogodavca se prekvalifikuje i oporezuje kao drugi prihod, po stopi od 20% na bruto prihod, bez umanjenja za normirane troškove - dakle bez ijednog od povlašćenih elemenata paušala - plus doprinos za PIO.
Ko to plaća, zavisi od toga ko je nalogodavac, i tu je razlika koja se često previdi:
- Domaći nalogodavac je platac poreza po odbitku. Ako poreska utvrdi nesamostalnost, obavezaće njega da plati porez i doprinos, sa kamatom. Tvoj rizik tu nije prvenstveno poreski nego poslovni: malo koji klijent ostaje posle takvog rešenja.
- Strani nalogodavac nije obveznik po srpskom zakonu, pa obavezu utvrđuješ i plaćaš ti sam, prijavom po osnovu samooporezivanja. Ako radiš za inostranstvo, teret je na tebi - u celosti.
Za samoprocenu, test samostalnosti prolazi svih devet kriterijuma i pokazuje gde stojiš u odnosu na prag od pet. To jeste alat za razgovor sa knjigovođom, ne pravni nalaz - ali brojevi u njemu su zakonski, ne procenjeni.
Praktičan savet koji ne zavisi od brojeva: ako ti je jedan klijent 100% prihoda već drugu godinu, to je rizik bez obzira kako je test formulisan. Diversifikacija je ovde i poreska mera, ne samo poslovna.
Bolovanje i porodiljsko
Ovo su dva pitanja gde najviše ljudi traži konkretan broj. Oba su rešena zakonom, ali po potpuno različitoj logici - i to je najvažnija stvar koju treba razumeti pre nego što ti zatreba.
Bolovanje
Pravo postoji, ali ima kvaku koja iznenadi skoro svakoga.
Uslov za ulazak: moraš imati staž u obaveznom zdravstvenom osiguranju od najmanje tri meseca neprekidno ili šest meseci sa prekidima u poslednjih 18 meseci (član 50 Zakona o zdravstvenom osiguranju), uz uredno plaćene doprinose.
Kvaka: ako nemaš zaposlene, moraš privremeno da odjaviš obavljanje delatnosti da bi uopšte dobio naknadu. Zakon o zdravstvenom osiguranju to kaže na dva mesta: član 85 - preduzetniku ne pripada naknada zarade iz sredstava obaveznog zdravstvenog osiguranja ako za vreme sprečenosti nije privremeno odjavio delatnost; i član 77 stav 4 - ako nije odjavio a nema zaposlene, naknada mu pripada tek od dana odjave. Nema retroaktivnosti. Radnja koja radi dok si ti na bolovanju znači bolovanje bez naknade.
Osim ako imaš zaposlene, i to je jedini izlaz iz te kvake koji zakon predviđa. Član 85 ima i stav 2: preduzetniku koji nije odjavio delatnost, a ima zaposlene, pripada 50% od naknade koja bi mu pripala da je delatnost odjavio. Dakle radnja radi, ljudi rade, ti primaš pola. To je jedan od retkih konkretnih razloga zbog kojih se isplati imati makar jednog zaposlenog - i razlog zašto se ovo pitanje ne rešava isto za radnju od jednog čoveka i za radnju sa timom.
Ko plaća i od kog dana: prvih 30 dana ide o tvom trošku - kod zaposlenog to plaća poslodavac, a poslodavac si ti sebi. Od 31. dana isplaćuje RFZO, na osnovu potvrde Poreske uprave o osnovicama i plaćenim doprinosima. Za kratka bolovanja to praktično znači da naknade nema.
Koliko: po opštem pravilu 65% osnova, a 100% samo u taksativno nabrojanim slučajevima - povreda na radu i profesionalna bolest, održavanje trudnoće, nega teško obolelog člana uže porodice i dobrovoljno davanje organa. Osnov je prosečna mesečna osnovica na koju je plaćen doprinos za zdravstveno u 12 meseci koji prethode - a to je za tebe paušalna osnovica iz rešenja, ne tvoj stvarni prihod.
Šta biva sa paušalnom obavezom: ovde je jedina dobra vest. Privremeni prekid obavljanja delatnosti registruješ u APR-u, i za period mirovanja poreska obaveza ne teče, a obaveza plaćanja doprinosa miruje - osim ako sam ne odlučiš da nastaviš da ih plaćaš, zbog staža. Poreska uprava novo zaduženje utvrđuje rešenjem na osnovu podataka preuzetih iz APR-a.
Doprinosi u tih prvih 30 dana - ovo mi je najduže bilo mutno, pa evo ga rešeno. Odgovor je: ne teku, i niko ih ne plaća. Zakon o doprinosima, član 50: "Preduzetniku koji prekine obavljanje delatnosti u skladu sa zakonom, obaveza plaćanja doprinosa miruje u periodu u kojem ne obavlja delatnost." Ta odredba nema izuzetak za prvih 30 dana - miruje ceo period prekida, od prvog dana. Tvoje paušalno zaduženje po rešenju Poreske uprave (član 58) prosto ne teče.
Nema ni doprinosa "sa druge strane", jer nema od čega: osnovica doprinosa za nekog ko prima bolovanje je, po članu 19, iznos same naknade zarade - a naknade u prvih 30 dana nema. Član 101 Zakona o zdravstvenom osiguranju prvih 30 dana stavlja na teret poslodavca, a ti u mirovanju nemaš ni poslodavca ni zaradu.
Od 31. dana se slika menja: RFZO isplaćuje naknadu (a preduzetniku bez posebnog računa filijala je uplaćuje direktno na tekući račun - član 102 stav 6), ta naknada postaje osnovica doprinosa, i doprinose obračunava i plaća isplatilac, dakle Fond, istovremeno sa isplatom naknade (član 56 Zakona o doprinosima). Ti ne plaćaš ništa.
Praktična posledica koju treba da vidiš pre nego što se razboliš: tih prvih 30 dana su rupa i u novcu i u stažu. Nema naknade, nema doprinosa, znači nema ni staža za taj mesec - osim ako se ne opredeliš za član 50 stav 2 i nastaviš da plaćaš doprinose iz svog džepa za vreme prekida. To ti čuva staž, ali ti ne donosi ni dinar naknade.
Sve to zajedno daje neprijatan, ali jasan izbor: ili radiš i plaćaš, ili staneš i ne plaćaš - ali tek od 31. dana nešto i primaš.
Porodiljsko
Ovde je logika obrnuta od bolovanja: radnju ne moraš da zatvaraš ni da stavljaš u mirovanje, i naknadu ipak dobijaš. Paušalne obaveze u tom periodu teku dalje - i staž ti teče.
Preduzetnica ne dobija "naknadu zarade" kao zaposlena, nego ostale naknade po osnovu rođenja i nege deteta, po članu 17 Zakona o finansijskoj podršci porodici sa decom, koji izričito obuhvata prihode po osnovu samostalnog obavljanja delatnosti (odredba u ovom obliku važi za decu rođenu 1. avgusta 2023. i kasnije).
Kako se računa (član 18): sabere se zbir mesečnih osnovica na koje su plaćeni doprinosi za poslednjih 18 meseci pre rođenja deteta, taj zbir se podeli sa 18, a dobijena mesečna osnovica se onda podeli koeficijentom 1,5 - i to je pun mesečni iznos naknade.
Dve posledice te formule koje treba da vidiš pre nego što planiraš:
- Deli se sa 18 čak i ako radnja ne postoji 18 meseci. Nema srazmernog uvećanja - meseci bez osnovice ulaze u prosek kao nule. Radnja stara šest meseci daje trećinu naknade koju bi dala radnja stara osamnaest.
- Koeficijent 1,5 nije greška. Osnovica iz rešenja je bruto veličina, a naknada se isplaćuje bez poreza i doprinosa - otud deljenje. Paušalna osnovica od 60.000 dinara kroz punih 18 meseci daje 40.000 dinara mesečno.
Koliko dugo: godinu dana za prvo i drugo dete, dve godine za treće i svako naredno.
Gornja granica: mesečna osnovica ne može biti veća od pet prosečnih mesečnih zarada u Republici. Donje granice - zagarantovanog minimuma - za preduzetnice nema.
Ko isplaćuje i gde se traži: zahtev se podnosi nadležnom organu jedinice lokalne samouprave, a u praksi se predaje najranije 45 dana pre porođaja i najkasnije godinu dana od rođenja deteta. Isplatu vrši ministarstvo nadležno za finansijsku podršku porodici sa decom, iz budžeta Republike, mesečno i na tekući račun, bez poreza i doprinosa. Uz zahtev ide uverenje Poreske uprave o osnovicama za prethodnih 18 meseci.
I ono što je već stajalo gore: porodiljsko/roditeljsko odsustvo duže od 90 dana ulazi u korekcione koeficijente pri utvrđivanju paušalne osnovice, sa faktorom 0,85 - dakle smanjuje ti osnovicu, a time i mesečnu obavezu.
Kredit kao paušalac
Ovde nema zakona koji bih mogao da citiram - ovo je tržišna praksa, a ne pravilo. Nijedan propis ne kaže bankama kako da ocene kreditnu sposobnost paušalca; svaka to radi po svojoj metodologiji, i odgovor na isto pitanje se legitimno razlikuje od banke do banke. Sve što sledi je opis onoga što se najčešće traži, ne lista uslova na koju možeš da računaš.
Šta se najčešće traži: akontaciono ili konačno poresko rešenje, uverenje Poreske uprave o izmirenim obavezama, izvodi sa poslovnog i tekućeg računa, ugovori sa klijentima i izvod iz APR-a. Ugovori zaključeni na neodređeno i sa dužim trajanjem pomažu - njima dokazuješ da prihod nije jednokratan.
Koliko meseci poslovanja: varira. Biznis.rs navodi primer stambenog kredita gde je za paušalnu agenciju traženo minimum šest meseci postojanja, uz stabilnog klijenta iz IT sektora; druge banke traže duže. Šest meseci nije pravilo, nego jedan zabeležen primer.
Da li gledaju osnovicu ili promet - oba pristupa postoje. Deo banaka kreditnu sposobnost izvodi iz akontacionog ili konačnog poreskog rešenja, dakle iz paušalno utvrđene osnovice. Deo gleda stvarno dokumentovan prihod - promet po računu i ugovore; OTP banka je za Biznis.rs izjavila da limit zavisi od ostvarenih poslovnih prihoda odnosno prometa. Zato pitanje "šta konkretno uzimate kao moj dohodak" nije nepristojno pitanje na šalteru, nego prvo pitanje koje treba postaviti.
Zašto je to uopšte važno, i to je jedina strukturna stvar koja proizlazi iz svega gore potvrđenog: tvoj zvanično utvrđen dohodak kao paušalca je paušalna osnovica iz rešenja, a ne ono što stvarno fakturišeš. Kod mene je ta razlika višestruka. Ako banka gleda rešenje, tvoj papirni dohodak je znatno manji od stvarnog - i to je čest razlog zašto paušalci sa dobrim prometom prolaze lošije nego što očekuju. Zato pitaj banku unapred šta tačno uzima kao osnov, i pripremi izvode i KPO knjigu kao dopunu, a ne samo rešenje.
Obaveze preduzetnika paušalca: cela lista na jednom mestu
Ovo je spisak koji sam napravio sebi kao podsetnik, pa ga ostavljam u istom obliku. Sve što paušalac stvarno duguje, po ritmu kojim to stiže.
Svakog meseca, do 15. za prethodni mesec - četiri odvojene uplatnice:
- porez na paušalni prihod - 10% osnovice iz rešenja
- doprinos za PIO - 24%
- doprinos za zdravstveno osiguranje - 10,3%
- doprinos za nezaposlenost - 0,75%
Ako si uz radnju i u radnom odnosu, ili si korisnik penzije, stavke 3 i 4 otpadaju i ostaju ti dve uplatnice - gore je objašnjeno zašto, a za penzionere detaljno u porezima i doprinosima paušalca penzionera.
Stalno, bez roka - ali se traži unazad:
- KPO knjiga - svaka izdata faktura svoj red, hronološki. Nema roka predaje jer se nikome ne predaje; drži se i pokazuje na zahtev.
- praćenje dva limita - 6.000.000 RSD po kalendarskoj godini (paušalni status) i 8.000.000 RSD u prethodnih 12 meseci (PDV). Jedini izvor za oba je ta ista KPO knjiga.
Jednom godišnje:
- eko taksa - prijava (Obrazac 1) lokalnoj poreskoj administraciji do 30. aprila, plaćanje po rešenju u četiri kvartalne rate. Prve godine si izuzet.
- godišnji porez na dohodak građana - samo ako ti ukupan dohodak pređe cenzus, što se paušalcu praktično dešava tek u kombinaciji sa platom ili drugim prihodom. Rok prijave 15. maj naredne godine.
- provera stanja staža u PIO fondu - jedina stavka na listi koja nije propisana, i jedina koju sigurno niko neće uraditi umesto tebe.
Ako imaš zaposlene, na sve gore dolazi obračun zarada, PPP-PD pre svake isplate i prijave na CROSO - detaljno u odeljku o zaposlenima.
Čega nema, a ljudi redovno očekuju da ima:
- nema finansijskog izveštaja APR-u. Ta obaveza ide uz dvojno knjigovodstvo; paušalac poslovne knjige ne vodi, pa nema ni šta da sastavi ni da preda.
- nema poreskog bilansa ni godišnje prijave po osnovu samostalne delatnosti dok si u paušalu - osnovicu ti utvrđuje rešenje, ti je ne prijavljuješ.
- nema evidencije troškova, jer se troškovi ne priznaju. Račun za laptop čuvaj zbog garancije, ne zbog poreza.
- nema M-4 - detaljno gore.
- nema PDV prijava dok nisi u sistemu PDV.
Kako postati preduzetnik: redosled ako tek kreneš
Ako još nisi registrovan, redosled koji bih preporučio:
- Proveri [šifru delatnosti](/blog/sifre-delatnosti-za-pausalce) - koeficijent iz Priloga 1 direktno određuje koliko ćeš plaćati, i razlike su dvostruke.
- Proveri da li ti opština sedišta menja osnovicu - za većinu delatnosti menja, za IT šifre ne.
- Izračunaj red veličine u kalkulatoru paušala, sa korekcijom za prvu godinu i bez nje, da vidiš kako izgleda četvrta godina.
- Prođi kako osnovati paušalnu radnju za sam postupak registracije.
- Postavi KPO knjigu odmah, od prve fakture, ne "kad se skupi".
- Zabeleži 30. april (eko taksa) i 15. u mesecu (uplatnice) kao ponavljajuće podsetnike.
I još jedna stvar, koliko god zvučala kao da je prerano: pogledaj kako se radnja zatvara pre nego što je otvoriš. Ne zato što planiraš gašenje, nego zato što ti postupak zatvaranja pokaže koje obaveze te prate i posle prestanka rada - a to je informacija koja menja kako vodiš radnju od prvog dana.
Paušal 2026: koji brojevi u ovom tekstu važe
Ako si došao preko pretrage sa godinom u njoj, evo šta je ovde aktuelno, a šta ćeš dogodine morati sam da proveriš. Ovo pišem u septembru 2026.
Važi za 2026:
- Stope. Porez 10%, PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75% - ukupno 45,05% na paušalnu osnovicu. To je najstabilniji deo sistema i menja se retko.
- Najniža mesečna osnovica doprinosa: 51.297 RSD. Najviša mesečna je 732.820 RSD, a najviša godišnja 8.793.840 RSD. Ovi iznosi se objavljuju u "Službenom glasniku" i menjaju se svake godine - za 2025. najniža je bila 45.950 RSD, dakle skok je osetan.
- Oba limita. 6.000.000 RSD za ostanak u paušalu (kalendarska godina) i 8.000.000 RSD za obaveznu PDV registraciju (prethodnih 12 meseci, klizni prozor). Ta dva broja stoje neizmenjena godinama i za 2026. su ista.
- Korekcioni koeficijenti za staž od registracije, godine obveznika, invaliditet i porodiljsko - iz važeće Uredbe, ista lista kao gore.
- Paušal nije ukinut. Član 40. Zakona o porezu na dohodak građana je na snazi i pravo se i dalje ostvaruje na zahtev.
Menja se svake godine i mora se proveriti:
- Tvoja paušalna osnovica. U formulu ulazi prosečna zarada, a ona raste - pa ti osnovica raste i u godini u kojoj se kod tebe nije promenilo baš ništa. Uz to ti se svake godine gasi deo umanjenja za staž.
- Cenzus za godišnji porez na dohodak. U tekstu je naveden onaj za dohodak ostvaren u 2025; za dohodak iz 2026. biće drugi.
- Eko taksa. Iznos zavisi od rešenja, a kvartalne rate nisu jednake.
Elektronsko fakturisanje i fiskalizacija. Za 2026. sam ovo proverio: osnovno pravilo se za paušalca van PDV-a nije promenilo - obaveza korišćenja SEF-a i dalje je vezana za status PDV obveznika, ne za paušalni status sam po sebi, detaljno u tekstu e-faktura za paušalce. Izmene koje su tokom 2026. stvarno usvojene (elektronsko evidentiranje internog obračuna PDV-a u propisanom XML formatu) ciljaju PDV obveznike, ne paušalca van tog sistema. Ako uđeš u PDV, to više nije "promena za paušalca" nego promena kategorije - izašao/la si iz paušala.
Gde ovaj tekst prestaje da bude dovoljan
Iskren okvir, iz sopstvenog iskustva: paušal se može voditi bez knjigovođe, i za mene se isplatilo. Ali granica gde bih bez razmišljanja platio konsultaciju je jasna:
- kad si blizu bilo kog od dva limita,
- kad ti se status menja (zaposlenje uz paušal, porodiljsko, duže bolovanje),
- kad ti prvi put stigne rešenje sa iznosom koji ne razumeš,
- i kad je jedan klijent većina tvog prihoda.
Sve ostalo je rutina koja se automatizuje - i to je tačno razlog zašto sam ovaj alat napravio za sebe. Celu podelu na "možeš sam" i "tu plati" razložio sam u tekstu knjigovođa za paušalce: da li ti treba.
- Kalkulator paušala - koliko su ti mesečne obaveze
- Kalkulator PDV praga - klizni prozor, ne kalendarska godina
- Kalkulator penzijskog staža - da li ti je mesec staža pun
- KPO knjiga za paušalce - šta se upisuje, a šta ne
Najčešća pitanja
Da li je preduzetnik pravno lice? Nije. Preduzetnik je fizičko lice koje obavlja delatnost i koje je kao takvo registrovano - član 83. Zakona o privrednim društvima. Pravna lica su privredna društva (d.o.o., a.d., ortačko, komanditno). Najvažnija posledica: za sve obaveze iz poslovanja odgovaraš celokupnom svojom imovinom, bez ograničenja (član 85. istog zakona), i ta odgovornost te prati i pošto se izbrišeš iz APR-a. Registrovan si kao privredni subjekt, imaš PIB i poslovni račun - ali to nije isto što i biti pravno lice.
Šta je preduzetnik? Poslovno sposobno fizičko lice koje obavlja delatnost radi ostvarivanja prihoda i koje je za to registrovano. To je cela definicija iz zakona - nema minimalnog kapitala, nema udela, nema odvojene imovine firme.
Šta je paušal? Poreski režim, ne vrsta firme. U paušalu porez ne plaćaš na razliku prihoda i rashoda, nego na paušalno utvrđen prihod - fiksnu mesečnu osnovicu koju ti Poreska uprava odredi rešenjem unapred, za celu godinu, bez obzira na to koliko si taj mesec fakturisao.
Šta znači "paušalni preduzetnik" i "samostalni preduzetnik"? "Paušalni preduzetnik" je preduzetnik kome je odobreno paušalno oporezivanje - jedan pojam, ne dva. "Samostalni preduzetnik" nije zakonski termin; dolazi od toga što se prihod preduzetnika u zakonu zove *prihod od samostalne delatnosti*. Ne označava nikakvu posebnu vrstu radnje.
Koliko preduzetnik paušalac plaća mesečno? Zavisi isključivo od osnovice iz rešenja - stope su iste za sve: 10% porez plus 35,05% doprinosa, ukupno 45,05%. Za osnovicu od 87.351,30 RSD to je 39.351,75 RSD mesečno. Doprinosi se pritom ne mogu obračunati na osnovicu nižu od najniže mesečne, koja za 2026. iznosi 51.297 RSD - to je pod ispod kog obaveza ne ide.
Da li preduzetnik može da ima zaposlene? Može. Zaposleni nisu među razlozima iz člana 40. stav 2. zbog kojih se pravo na paušal ne priznaje, i ne ulaze ni u formulu za osnovicu ni u korekcione koeficijente iz važeće Uredbe - dakle paušal ti ostaje isti. Menja se sve ostalo: ugovor o radu, prijava na CROSO, mesečni obračun zarada i PPP-PD prijava pre svake isplate.
Da li preduzetnik može da bude zaposlen u drugoj firmi? Može, i to je vrlo česta kombinacija. Po osnovu radnje tada plaćaš porez i PIO, a zdravstveno i nezaposlenost ne - njih pokriva radni odnos kao prioritetni osnov osiguranja. Izuzetak su državni službenici, kojima Zakon o državnim službenicima zabranjuje preduzetništvo. Detaljno: preduzetnik iz radnog odnosa.
Da li je advokat preduzetnik? U smislu Zakona o privrednim društvima nije - advokat se ne registruje u APR-u kao preduzetnik, nego se upisuje u imenik advokata koji vodi Advokatska komora. Poreski je, međutim, u istom sistemu kao i preduzetnik: obveznik je poreza na prihode od samostalne delatnosti. Uzgred, obrnuto ne ide - jedan od uslova za upis u imenik advokata je da nemaš drugu registrovanu samostalnu delatnost.
Da li advokat može da bude paušalac? Može. Advokatska delatnost se ne pojavljuje ni u jednoj tački člana 40. stav 2. Zakona, šifra 6910 (Pravni poslovi) ima svoj koeficijent u Prilogu 1 Uredbe, a Advokatska komora Srbije ima sopstvenu sekciju o paušalnom oporezivanju svojih članova. Razlika je samo u putu prijave: pošto nije u APR-u, advokat zahtev za paušal podnosi elektronski preko portala Poreske uprave, u roku od pet dana od dodele PIB-a. Isto važi i za javne beležnike i izvršitelje - njih iz paušala u praksi izbacuje PDV, a ne zanimanje. Detaljno u šiframa delatnosti za paušalce.
Da li penzioner može da bude preduzetnik paušalac? Može. Po osnovu radnje plaća porez i PIO; zdravstveno i nezaposlenost ne, jer su već pokriveni po osnovu penzije - ukupno 34% umesto 45,05%. Starosna i prevremena starosna penzija se pritom ne obustavljaju, a plaćeni PIO se materijalizuje kroz ponovno određivanje penzije po zatvaranju radnje. Kod porodične penzije je obrnuto: korisniku koji stekne svojstvo osiguranika isplata se obustavlja. Računica i članovi zakona su u posebnom tekstu: porezi i doprinosi paušalca penzionera.
Da li paušalac ima pravo na bolovanje? Ima, ali pod uslovima koji iznenade. Treba ti prethodni staž u zdravstvenom osiguranju (tri meseca neprekidno ili šest sa prekidima u poslednjih 18), prvih 30 dana ide o tvom trošku pa naknade praktično nema, a RFZO isplaćuje tek od 31. dana. Ako nemaš zaposlene, moraš privremeno da odjaviš delatnost da bi uopšte dobio naknadu; ako imaš zaposlene i ne odjaviš, pripada ti 50% naknade. Detaljno gore, u delu o bolovanju.
Kako se postaje preduzetnik? Registracijom u APR-u, jednom prijavom osnivanja u kojoj se biraju poslovno ime, šifra delatnosti i opština sedišta, i u istoj toj prijavi se traži paušalno oporezivanje. Redosled koraka koji bih preporučio - i šta proveriti pre same prijave - je gore, u delu "Kako postati preduzetnik".
Izvori
Zakonski tekstovi i zvanične stranice koje sam koristio dok sam pisao ovaj tekst:
- Zakon o privrednim društvima (čl. 83 - preduzetnik je poslovno sposobno fizičko lice, dakle nije pravno lice; čl. 85 - odgovornost celokupnom imovinom, koja ostaje i posle brisanja iz registra; čl. 89 - poslovođa i ostali zaposleni kod preduzetnika): https://www.paragraf.rs/propisi/zakon_o_privrednim_drustvima.html
- Zakon o porezu na dohodak građana (čl. 40 - pravo na paušalno oporezivanje i taksativna lista isključenja, u kojoj zaposlenih nema; čl. 42 st. 3 - rok od pet dana za zahtev preko portala Poreske uprave za one koji nisu u APR-u; čl. 85 st. 1 tač. 17 - test samostalnosti; čl. 87 - godišnji porez na dohodak): https://www.paragraf.rs/propisi/zakon_o_porezu_na_dohodak_gradjana.html
- Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje, "Sl. glasnik RS" br. 94/2019 i dalje (čl. 4 - formula polazne osnovice, u kojoj je "broj zaposlenih" statistički podatak o opštini; čl. 5 - kompletna lista elemenata korekcije, u kojoj se zaposleni kod preduzetnika ne pominju; Prilog 1 - koeficijenti delatnosti): https://www.paragraf.rs/propisi/uredba_o_blizim_uslovima_kriterijumima_i_elementima_za_pausalno_oporezivanje_obveznika_poreza.html
- Zakon o Centralnom registru obaveznog socijalnog osiguranja, čl. 11 (jedinstvena prijava na osiguranje pre stupanja zaposlenog na rad): https://www.paragraf.rs/propisi/zakon-o-centralnom-registru-obaveznog-socijalnog-osiguranja.html
- Pravilnik o poreskoj prijavi za porez po odbitku (obrazac PPP-PD, podnosi se pre svake isplate zarade): https://www.paragraf.rs/propisi/pravilnik_o_poreskoj_prijavi_za_porez_po_odbitku.html
- Advokatska komora Srbije - paušalno oporezivanje advokata: https://aks.org.rs/sr_lat/pausalno-oporezivanje/
- Najniža (51.297 RSD) i najviša (732.820 RSD) mesečna osnovica doprinosa za 2026, sa najvišom godišnjom od 8.793.840 RSD: https://ipc.rs/vest/najniza-mesecna-osnovica-za-placanje-doprinosa-za-2026-godinu-iznosi-51297-dinara_v2386
- Zakon o penzijskom i invalidskom osiguranju (čl. 46 i 120 - staž i uplaćeni doprinosi): https://www.paragraf.rs/propisi/zakon_o_penzijskom_i_invalidskom_osiguranju.html
- Paragraf, tumačenje člana 120 ZPIO (srazmerno priznavanje i obustava 1/3 penzije): https://www.paragraf.rs/dnevne-vesti/221216/221216-vest6.html
- RF PIO, česta pitanja o stažu osiguranja: http://www.pio.rs/sr/najcesca-pitanja/staz-osiguranja
- Paragraf, ukidanje obaveze podnošenja obrasca M-4: https://www.paragraf.rs/dnevne-vesti/030519/030519-vest10.html
- Paragraf, o tome zašto se upis staža preduzetnicima ne radi automatski: https://www.paragraf.rs/dnevne-vesti/210324/210324-vest10.html
- Pausal.rs, praktičan postupak upisa staža za preduzetnike: https://blog.pausal.rs/kako-se-upisuje-staz/
- Zakon o doprinosima za obavezno socijalno osiguranje (čl. 12 - prihodi po više osnova; čl. 19 - naknada zarade kao osnovica doprinosa; čl. 50 - mirovanje obaveze plaćanja doprinosa za vreme prekida delatnosti i mogućnost da se plaćanje nastavi; čl. 56 - isplatilac naknade obračunava i plaća doprinose; čl. 58 - Poreska uprava rešenjem utvrđuje obavezu doprinosa paušalcima): https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o zdravstvenom osiguranju (čl. 15 prioritetni osnov, čl. 50 prethodni staž, čl. 77 i 85 - preduzetnici i bolovanje, uz čl. 85 st. 2 - preduzetniku koji nije odjavio delatnost a ima zaposlene pripada 50% naknade; čl. 94 i 101 - prvih 30 dana na teret poslodavca, od 31. dana RFZO; čl. 102 st. 6 - filijala isplaćuje naknadu preduzetniku direktno na tekući račun): https://www.paragraf.rs/propisi/zakon_o_zdravstvenom_osiguranju.html
- Aktiva sistem, poreski informator za preduzetnike (doprinosi uz radni odnos): https://aktivasistem.com/poreski-informator-za-preduzetnike/
- Paragraf, kriterijumi testa samostalnosti i poreske posledice: https://www.paragraf.rs/100pitanja/posao/test-samostalnosti-za-preduzetnike-kriterijumi-objasnjenja-u-skladu-sa-zakonom.html
- Paragraf, kako preduzetnik može da otvori bolovanje: https://www.paragraf.rs/dnevne-vesti/290425/290425-vest11.html
- Paragraf, visina naknade za bolovanje i slučajevi sa 100%: https://www.paragraf.rs/dnevne-vesti/161024/161024-vest7.html
- Paragraf, stavljanje radnje u mirovanje i poreske obaveze za vreme prekida: https://www.paragraf.rs/dnevne-vesti/181124/181124-vest8.html
- Zakon o finansijskoj podršci porodici sa decom (čl. 17, 18 i 19 - ostale naknade): https://www.paragraf.rs/propisi/zakon-o-finansijskoj-podrsci-porodici-sa-decom.html
- Pausal.rs, porodiljsko i trudničko za preduzetnice: https://blog.pausal.rs/porodiljsko-i-trudnicko-bolovanje-za-preduzetnice/
- Biznis.rs, kako do kredita mogu doći paušalno oporezovani preduzetnici: https://biznis.rs/novac/kako-do-kredita-mogu-doci-pausalno-oporezovani-preduzetnici/
Iznosi i cenzusi navedeni u tekstu vezani su za godinu uz koju su navedeni - najniža mesečna osnovica doprinosa i eko taksa za 2026, cenzus za godišnji porez za dohodak ostvaren u 2025. Propisi se menjaju; pre nego što računaš, proveri da li je broj još važeći.