DOO ili preduzetnik: šta bih ja izabrao i kada (2026)
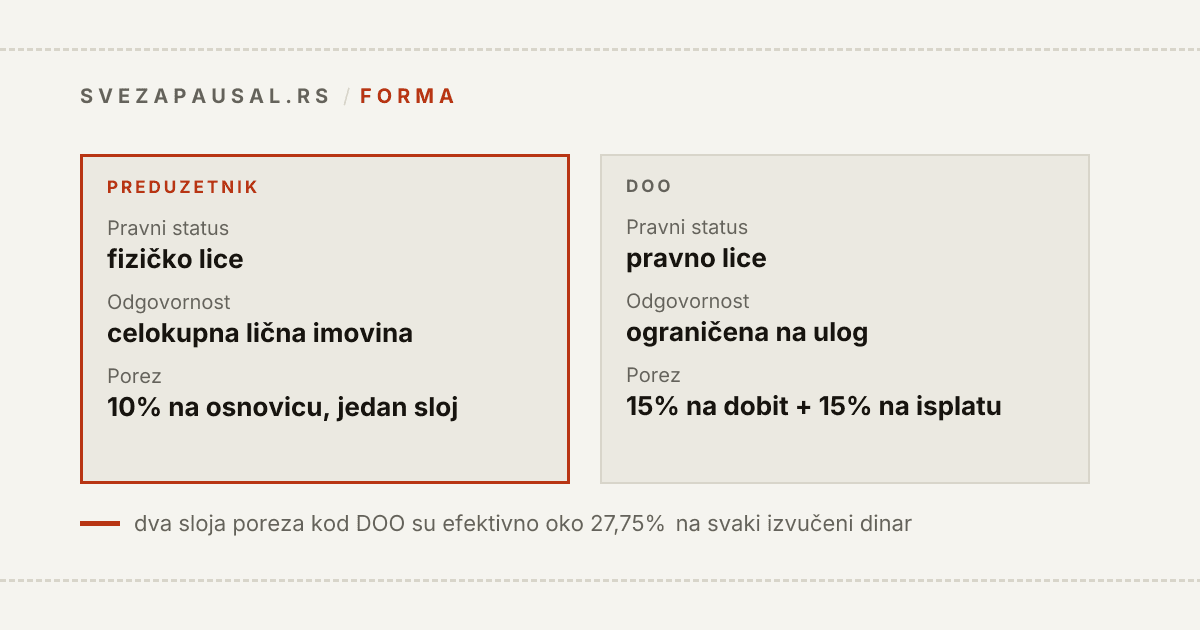
"DOO ili preduzetnik" je pitanje koje dobija najgore moguće odgovore na internetu: tabele sa dvadeset redova iz kojih ne izlaziš ni sa čim, jer nijedan red ne kaže koji je od njih bitan. A u praksi je bitno troje - ko odgovara za dugove, kako se plaća porez, i koliko vremena mesečno gubiš na papire. Sve ostalo je detalj.
Vodim svoju paušalnu radnju bez knjigovođe i ovaj alat sam pravio za sebe, pa da odmah budem transparentan: ja sam preduzetnik i to je svesna odluka, ne inercija. Ali nije odluka koja važi za svakoga i postoje situacije u kojima bih je promenio bez razmišljanja. Ispod pišem koje su to situacije.
I još nešto: u ovom tekstu se kriju dva različita pitanja koja ljudi guglaju istim rečima. Prvo je "koju formu da izaberem". Drugo je "mogu li istovremeno biti preduzetnik i vlasnik DOO". Odgovaram na oba, odvojeno.
Kratak odgovor
- Odgovornost je jedina razlika koja se ne može pregovarati. Preduzetnik za obaveze iz poslovanja odgovara celokupnom ličnom imovinom. DOO je pravno lice odvojeno od vlasnika. Sve ostalo je pitanje računice i navike - ovo nije.
- [Preduzetnik paušalac](/blog/preduzetnik-pausalac) je najjeftiniji režim po administraciji koji postoji - jedna knjiga prihoda, jedno rešenje, jedan fiksni mesečni iznos. Dok si ispod limita i dok ti niko ne poteže odgovornost, teško ga je pobediti.
- DOO ima smisla kad imaš ortaka, kad imaš stvarni poslovni rizik, ili kad ti veličina posla ionako gura ka knjigama. Ako moraš na knjige, jedna od dve glavne prednosti preduzetnika (jednostavnost) otpada sama od sebe.
Da li je preduzetnik privredno društvo?
Pre svega ostalog, jedno definicijsko pitanje koje ljudi guglaju u pet varijanti - "da li je preduzetnik privredno društvo", "preduzetnik i privredno društvo", "privredno društvo ili preduzetnik" - a na koje se retko odgovori pravo. Odgovor je: ne, preduzetnik nije privredno društvo.
Oba pojma definiše isti zakon, Zakon o privrednim društvima, i definicije su kratke i ne ostavljaju prostora:
- Privredno društvo (član 2) je *"pravno lice koje obavlja delatnost u cilju sticanja dobiti"*.
- Preduzetnik (član 83) je *"poslovno sposobno fizičko lice koje obavlja delatnost u cilju ostvarivanja prihoda i koje je kao takvo registrovano u skladu sa zakonom o registraciji"*.
Razlika je u dve reči: pravno lice naspram fizičko lice. DOO je subjekt koji nastaje registracijom i postoji odvojeno od tebe - ima svoj matični broj, svoju imovinu i svoje obaveze. Preduzetnik nije novo lice: to si i dalje ti, sa svojim JMBG-om, samo sa registrovanom delatnošću. "Firma" u tvom slučaju nije pravni subjekt, nego posao koji obavljaš.
Zbunjuje to što ih zakon svrstava zajedno - preduzetnik je uređen tim istim Zakonom o privrednim društvima, registruje se u istom APR-u, ima PIB, poslovni račun, pečat ako hoće, i u svakodnevnom govoru "ima firmu". Ali to je zajednički režim, ne zajednički pravni status. Preduzetnik je privredni subjekt, nije privredno društvo.
I to nije terminološka sitnica - iz te jedne razlike izlazi bukvalno sve ostalo u ovom tekstu: zato preduzetnik odgovara celom ličnom imovinom, zato ne plaća porez na dobit nego porez na prihod od samostalne delatnosti, zato ne može sam sebi dati pozajmicu, i zato se ne može prodati. Kad ti neko postavi to pitanje, on u stvari pita neku od tih posledica.
Odgovornost: ovo je stvarna razlika, ne fusnota
Preduzetnik je fizičko lice koje obavlja delatnost. Nema odvojenu "imovinu firme" - firma i ti ste ista pravna osoba. Ako radnja duguje, duguješ ti, i naplata može ići na tvoje lične stvari.
Ono što većina tekstova preskoči, a najviše boli: ta odgovornost ne prestaje ni kad zatvoriš radnju. Po čl. 85 Zakona o privrednim društvima, odgovornost fizičkog lica za obaveze iz obavljanja delatnosti ne gasi se brisanjem preduzetnika iz registra APR-a. Zatvoriš radnju, ostaneš dužan. To smo posebno naglasili i u alatu za zatvaranje radnje, jer je to najčešće iznenađenje.
DOO je odvojeno pravno lice i tu je odgovornost vlasnika u načelu ograničena na ono što je uložio u društvo. Kažem "u načelu" jer postoje situacije u kojima se taj zaklon probija - ali to je izuzetak, dok je kod preduzetnika lična odgovornost pravilo.
Taj izuzetak ima ime i broj člana: probijanje pravne ličnosti, član 18 Zakona o privrednim društvima. Član DOO koji zloupotrebi pravilo o ograničenoj odgovornosti odgovara za obaveze društva, a zakon nabraja i kad se zloupotreba pretpostavlja: kad koristiš društvo da postigneš cilj koji ti je inače zabranjen, kad imovinom društva raspolažeš kao da je tvoja lična, kad društvo ili njegovu imovinu koristiš da oštetiš poverioce, ili kad umanjuješ imovinu društva iako znaš (ili si morao da znaš) da ono neće moći da izmiri obaveze. Poverilac tužbu podnosi sudu prema sedištu društva u roku od šest meseci od dana saznanja za zloupotrebu, a najkasnije pet godina od same zloupotrebe.
Prevedeno na praksu: DOO te štiti dok se prema njemu ponašaš kao prema odvojenom pravnom licu - dok mu je račun odvojen od tvog, dok iz njega ne isplaćuješ sebe pred stečaj i dok ga ne koristiš da izigraš nekoga. Ograničena odgovornost nije oklop koji dobiješ registracijom, nego pravilo igre kog moraš da se držiš da bi ostalo da važi.
Praktično pitanje koje sebi treba da postaviš nije "koliko zarađujem", nego: ako ovaj posao krene naopako, koliki je najveći mogući račun? Ako pišem softver i najgori scenario je da ne naplatim fakturu - rizik je moj prihod, ne moj stan. Ako držim ugostiteljski objekat, vozim teret, radim na tuđim objektima ili potpisujem ugovore sa ozbiljnim ugovornim kaznama - najgori scenario je mnogo veći od moje mesečne fakture, i tu preduzetnik prestaje da bude pametan izbor bez obzira koliko je porez povoljan.
Porez: gde stvarno ide razlika
Ovde moram da budem precizan oko toga šta u ovoj aplikaciji stvarno stoji, a šta ne.
Alat Paušal, zaposlenje ili knjigovodstvo poredi tri modela, i DOO nije jedan od njih. Poredi paušalca, zaposlenje i preduzetnika koji vodi poslovne knjige, i to na istoj osnovi: "koliko neko mesečno izdvaja za tvoj rad". To je namerno - jer isti ulazni broj u ta tri modela znači tri različite stvari.
Ono što iz te logike izlazi, a direktno je relevantno za odluku o formi:
Paušalna obaveza je fiksna. Ne zavisi od prihoda - zavisi od šifre delatnosti, opštine sedišta i staža. Porez je 10% na paušalno utvrđenu osnovicu, doprinosi 35,05% (PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%), sa najnižom mesečnom osnovicom doprinosa od 51.297 RSD za 2026. To znači dve stvari odjednom: pri visokom prihodu je izuzetno povoljan, jer obaveza ne raste; pri niskom prihodu je loš izbor, jer plaćaš isto i kad si fakturisao 100.000 i kad si fakturisao 600.000. Ako hoćeš svoj konkretan broj, on je u kalkulatoru paušala - i to tačan, ako uneseš osnovicu sa svog rešenja Poreske uprave.
Preduzetnik na knjigama plaća na stvarni profit. Porez 10% na celu oporezivu dobit - bez neoporezivog iznosa, jer je onih 34.221 RSD iz člana 15a vezano za osnovicu poreza na *zarade*, a ne na prihod od samostalne delatnosti; do njega se dolazi samo preko lične zarade, o kojoj niže. Doprinosi 35,05% na profit, sa istim minimalnim (51.297 RSD) i maksimalnim (732.820 RSD) mesečnim osnovicama doprinosa kao kod zaposlenja. Ključno: nema normiranih troškova, priznaju se samo stvarni, dokumentovani poslovni rashodi. Zato knjige postaju zanimljive tek kad imaš prave troškove - materijal, robu, podizvođače, opremu. Ako ti je trošak "laptop na tri godine", nemaš šta da odbijaš i knjige su ti čist gubitak vremena.
Kod DOO se porez plaća u dva sloja. Prvo društvo plaća porez na dobit po stopi od 15% - član 39 Zakona o porezu na dobit pravnih lica, jedinstvena i proporcionalna stopa, bez opštinskog prireza. Zatim, kad taj novac hoćeš kod sebe kao fizičko lice, na isplatu dobiti ide još 15% poreza na prihode od kapitala, po članu 64 Zakona o porezu na dohodak građana (dividenda i udeo u dobiti spadaju tu). Ta dva sloja se ne sabiraju u 30%, jer se drugi plaća na ono što je ostalo posle prvog: efektivno je oko 27,75% na svaki dinar koji iz firme izvučeš kao dobit. Stope važe za 2026.
Alternativa isplati dobiti je da sebi isplaćuješ zaradu kao direktor, ali to onda nije 15% - to je porez i doprinosi kao na svaku drugu zaradu.
I treći trošak, onaj koji se najčešće zaboravi kad se crta tabela: osnivač DOO nije besplatan. Po Zakonu o doprinosima za obavezno socijalno osiguranje, osnivač odnosno član privrednog društva koji u njemu radi jeste osiguranik - bez obzira da li je sa društvom zasnovao radni odnos. U praksi se tako tretira i osnivač koji je registrovan kao zakonski zastupnik bez radnog odnosa. To znači doprinose po istim stopama kao svugde (PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%), i to na najmanje najnižu mesečnu osnovicu - dakle isti onaj fiksni pod od 51.297 RSD mesečno za 2026. koji plaća i paušalac. Jedini izuzetak je osnivač koji u društvu stvarno ne radi i nije mu zastupnik: čist ulagač po tom osnovu nije osiguranik.
Postoji i treći, srednji režim koji se u ovoj priči nezasluženo preskače: lična zarada preduzetnika, član 33a Zakona o porezu na dohodak građana. Preduzetnik koji vodi poslovne knjige opredeli se da sebi isplaćuje mesečnu ličnu zaradu i tada mu se obračun cepa na dva dela. Na ličnu zaradu plaćaš porez od 10% na iznos umanjen za neoporezivi iznos (34.221 RSD) i doprinose od 35,05%, sa istom minimalnom (51.297 RSD) i maksimalnom (732.820 RSD) mesečnom osnovicom kao kod zarade. Sama lična zarada je pritom priznat rashod u poreskom bilansu, pa se na preostalu oporezivu dobit plaća samo porez od 10%, bez doprinosa.
Poenta je da ti se doprinosi vežu za iznos koji sebi isplatiš, a ne za celu dobit. Zato lična zarada postane zanimljiva tačno tamo gde je dobit velika a ti ne moraš sve da izvlačiš - a to je često baš situacija u kojoj neko pomisli da mora u DOO. Ima jedan rok koji se redovno propušta: opredeljenje se prijavljuje Poreskoj upravi elektronski do 15. decembra tekuće godine i primenjuje se od 1. januara naredne, i ne može se menjati u toku poreskog perioda. Propustiš 15. decembar - čekaš godinu dana.
Administracija: koliko te košta u vremenu
Ovo je razlika koju ljudi potcene dok je ne osete.
Paušalac vodi jednu evidenciju - KPO knjigu. Nema bilansa, nema dvojnog knjigovodstva, nema troškova koje treba dokumentovati, jer mu se troškovi ni ne priznaju. Registracija ide elektronski preko APR-a, sa naknadom od 2.500 RSD (cenovnik na snazi od 1. januara 2026), a rešenje o mesečnoj obavezi stiže automatski u poresko sanduče, tipično u roku od 48 časova. Ceo redosled koraka je u alatu kako osnovati paušalnu radnju. Meni to lično znači da nemam knjigovođu i da mi mesečna administracija traje koliko i jedan unos fakture.
Preduzetnik ima još jednu opciju koju DOO nema u istom obliku: mirovanje radnje. Privremeni prekid obavljanja delatnosti prijavljuje se APR-u, minimalno traje 24 časa, maksimalno trajanje nije zakonski ograničeno, i tokom mirovanja poreske obaveze ne teku. To je ozbiljna prednost ako ti je posao sezonski ili ako planiraš pauzu.
DOO podrazumeva dvojno knjigovodstvo i redovne finansijske izveštaje bez obzira na obim posla. I tu ne pomaže što si mali - obaveza je ista i za najmanji DOO.
Konkretno: DOO koje je po članu 6 Zakona o računovodstvu razvrstano kao mikro pravno lice (ne prelazi granične vrednosti dva od tri kriterijuma: 10 zaposlenih u proseku, 700.000 EUR poslovnog prihoda, 350.000 EUR ukupne aktive) i dalje sastavlja redovan godišnji finansijski izveštaj i dostavlja ga APR-u najkasnije do 31. marta naredne godine, elektronski i potpisan kvalifikovanim elektronskim sertifikatom. Obim za mikro privredno društvo su bilans stanja, bilans uspeha i napomene uz finansijske izveštaje - od napomena su izuzeta samo mikro *druga* pravna lica i preduzetnici, ne i DOO. Ako firma cele godine nije imala nijedan poslovni događaj, umesto izveštaja se do istog roka podnosi izjava o neaktivnosti.
To praktično znači knjigovođu, praktično znači stalni mesečni trošak, i praktično znači da nikad nećeš voditi firmu sam iz tabele - čak ni onu koja godinu dana nije radila ništa.
Šta bih ja izabrao, konkretno
Ostajem preduzetnik paušalac ako: radim uslužno (IT, konsalting, dizajn, prevod), sam sam, prihod mi je iznad tačke gde fiksna obaveza počne da se isplati, nemam skoro nikakve priznate troškove, i najgori realan scenario je nenaplaćena faktura. To je moja situacija i zato nisam nigde mrdnuo.
Prelazim na knjige, ali ostajem preduzetnik ako: pređem limit ili mi troškovi postanu stvarni i veliki. Prelazak na knjige ne znači da moram u DOO - to je najčešća zabuna. Preduzetnik i dalje ostaje preduzetnik, samo menja poreski režim.
Idem u DOO ako se pojavi bilo šta od ovoga:
- Ortak. Preduzetnik je jedno fizičko lice, tačka. Čim je posao zajednički i treba definisati udele, ulazak i izlazak partnera - DOO nije opcija nego jedini razuman oblik. Ovo je meni najjači pojedinačni razlog.
- Rizik koji je veći od mog prihoda. Roba, objekti, ugovorne kazne, oprema na terenu, podizvođači. Kad me jedan loš dan može koštati više nego što godišnje zaradim, ograničena odgovornost prestaje da bude luksuz.
- Ozbiljan rast, zaposleni, investitor ili prodaja firme. Preduzetnik se ne prodaje - preduzetnik si ti. DOO ima udele, i to je jedini oblik koji se može prenositi.
- Klijenti koji traže pravno lice. Retko, ali postoji - kod nekih tendera i korporativnih nabavki.
Ono što nije dovoljan razlog za DOO: "zvuči ozbiljnije". Klijentima u praksi to skoro nikad nije bitno, a mesečni trošak knjigovodstva jeste.
Drugo pitanje: mogu li biti i preduzetnik i vlasnik DOO?
Ovo je odvojeno pitanje od izbora forme i ljudi ga guglaju kao "vlasnik DOO i preduzetnik" ili "preduzetnik i vlasnik DOO".
Kratko: smeš. To su dva različita pravna svojstva i ne isključuju se - preduzetnička radnja je tvoja delatnost kao fizičkog lica, a udeo u DOO je imovina koju kao fizičko lice možeš imati. Zakon o privrednim društvima to nigde ne zabranjuje.
Jedna ograda ipak postoji i nije mala: zabrana konkurencije iz člana 75 Zakona o privrednim društvima. Lice koje ima posebne dužnosti prema društvu - direktor, zastupnik, prokurista, kontrolni član ili član sa značajnim učešćem u kapitalu - ne može bez odobrenja društva biti preduzetnik sa istim ili sličnim poslom, niti član ili osnivač drugog pravnog lica sa istom ili sličnom delatnošću. Zakon izričito kaže da se ta zabrana ne primenjuje na jedinog člana društva, pa jednočlano DOO u kome si i vlasnik i direktor tu nije problem. Ako imaš ortaka - jeste problem, i treba ti odobrenje, pribavljeno pre nego što otvoriš radnju, a ne posle.
Prava komplikacija je međutim u doprinosima. Po Zakonu o doprinosima za obavezno socijalno osiguranje, kad osiguranik ostvaruje prihode po više različitih osnova, doprinos za PIO se obračunava i plaća po svim tim osnovima, do iznosa najviše godišnje osnovice doprinosa. Zdravstveno i nezaposlenost idu po jednom, prioritetnom osnovu - zaposlenje ima prednost nad samostalnom delatnošću. Prevedeno na ovaj slučaj: ako si i preduzetnik i osnivač koji radi u svom DOO, PIO plaćaš po oba osnova, a zdravstveno jednom. Ako preko godine pređeš najvišu godišnju osnovicu, više plaćeni doprinos se vraća - ali po zahtevu i rešenju Poreske uprave, tek posle isteka kalendarske godine. Dakle ti finansiraš tu razliku dok se ne vrati.
I obrnuto, ono što ljudi ne očekuju: ako u DOO stvarno ne radiš i nisi mu zastupnik, sam udeo ne stvara osnov osiguranja i ne nosi nikakve doprinose. Doprinose stvara rad u društvu, ne vlasništvo nad njim. Zato "hoću da uđem u tuđi DOO kao suvlasnik, a ostajem paušalac" i "hoću da vodim svoj DOO, a ostajem paušalac" nisu isto pitanje, iako se guglaju isto.
Dodatna zamka koja je često prava svrha pitanja: ako preduzetnik faktički radi samo za svoj DOO, ili DOO postoji da bi se prihod preusmerio, to više nije pitanje forme nego pitanje testa samostalnosti i suštine posla. Uz to, preduzetnik i DOO istog vlasnika su povezana lica, pa fakturisanje između njih povlači i obavezu izveštaja o transfernim cenama. Ako te ta kombinacija zanima iz te perspektive, tu ti ne treba blog nego knjigovođa ili poreski savetnik, i to pre nego što išta registruješ.
"Promena pravne forme preduzetnik u DOO" - šta se stvarno dešava
Zakon poznaje mogućnost da preduzetnik nastavi poslovanje u formi privrednog društva - to je član 92 Zakona o privrednim društvima, i mehanika je jednostavnija nego što zvuči.
Doneseš odluku o nastavku obavljanja delatnosti u formi privrednog društva. Na tu odluku se shodno primenjuju odredbe o osnivanju te forme društva, što praktično znači da spremaš isti paket kao da osnivaš DOO iz nule - osnivački akt, podaci o osnivaču, kapitalu i zastupniku. APR na osnovu te odluke istovremeno briše preduzetnika iz registra i registruje osnivanje privrednog društva, u jednom postupku. Društvo preuzima sva prava i obaveze preduzetnika. Prijava se podnosi u roku od 15 dana od dana nastanka podatka koji je predmet registracije.
Poreski deo je onaj koji se previdi: preduzetnik podnosi konačnu poresku prijavu za prihod od samostalne delatnosti, radi popis, i ako je bio u sistemu PDV traži brisanje iz evidencije obveznika PDV pre brisanja iz APR-a; novo društvo podnosi akontacionu prijavu poreza na dobit. Sam prenos celokupne poslovne imovine se pritom ne smatra prometom za potrebe PDV, pod uslovom da društvo nastavi istu delatnost i postane obveznik PDV.
Cena: plaćaju se obe naknade, ne samo jedna. Ovo mi je dugo bilo nejasno jer se ne vidi iz cenovnika - piše u APR-ovom uputstvu za brisanje preduzetnika, u odeljku "Brisanje preduzetnika usled nastavka obavljanja delatnosti u formi privrednog društva", i to doslovno: *"za registraciju promene pravne forme naknada za osnivanje privrednog društva sa registracijom dokumenata koji se registruju u skladu sa zakonom iznosi 8.000,00 dinara, dok za brisanje preduzetnika naknada iznosi 1.400,00 dinara"*.
Znači 9.400 RSD ukupno, a ne 8.000. Logika je jasna čim je vidiš: postupak jeste jedan, ali su prijave dve - registraciona prijava brisanja preduzetnika i jedinstvena registraciona prijava osnivanja - i odluka o nastavku obavljanja delatnosti u formi privrednog društva se obavezno prilaže uz obe. APR naplaćuje po prijavi, ne po nameri.
Ono što jeste važno da znaš pre nego što kreneš, a što se često previdi: prelazak u DOO ne briše ono što si dugovao kao preduzetnik. Ista logika kao kod zatvaranja radnje - lična odgovornost za obaveze nastale iz ranijeg obavljanja delatnosti ne nestaje promenom oblika. DOO te štiti od budućih obaveza, ne od prošlih. Ko god ti kaže "prebaci se u DOO da ne odgovaraš" - taj priča o budućnosti, čak i ako misli da priča o sadašnjosti.
Kad limit odluči umesto tebe
Ponekad izbor forme nije izbor, nego posledica dva praga koja se stalno mešaju:
- 6.000.000 RSD - limit za ostanak u paušalnom statusu, po kalendarskoj godini. Prelazak nije kazna, nego prelazak na poslovne knjige: pređeš li u prvoj polovini godine → na knjige od 1. jula iste godine; u drugoj polovini → od 1. januara naredne.
- 8.000.000 RSD - prag za obaveznu PDV registraciju, važi za sve privredne subjekte i meri se za promet u prethodnih 12 meseci, ne po kalendarskoj godini. Prelazak povlači evidencionu prijavu u roku od pet dana od dana kad je promet ostvaren - a PDV obveznik ne može biti paušalac.
Ovo su dva odvojena mehanizma i lako je udariti u drugi pre prvog. Detaljno sam ih razdvojio u tekstu limit za paušalce, a klizni prozor od dvanaest meseci računa kalkulator PDV praga.
Bitno za ovu odluku: nijedan od ta dva praga te ne tera u DOO. Oba te teraju najviše na poslovne knjige, i to i dalje kao preduzetnika. Ako te iko ubeđuje da "moraš u DOO čim pređeš 6 miliona" - ne moraš.
Najčešća pitanja
Da li je preduzetnik privredno društvo? Nije. Po Zakonu o privrednim društvima, privredno društvo (član 2) je *pravno lice* koje obavlja delatnost radi sticanja dobiti, a preduzetnik (član 83) je *poslovno sposobno fizičko lice* koje obavlja delatnost radi ostvarivanja prihoda i koje je kao takvo registrovano. Preduzetnik jeste privredni subjekt, registruje se u APR-u i ima PIB, ali ne postoji kao lice odvojeno od tebe. Iz te jedne razlike izlazi i lična odgovornost celokupnom imovinom, i to što preduzetnik ne plaća porez na dobit nego porez na prihod od samostalne delatnosti.
Da li DOO plaća manje poreza od paušalca? Kod paušalca je obaveza fiksna i ne raste sa prihodom, što ga na višim prihodima čini vrlo teškim za pobediti. Kod DOO se porez plaća u dva sloja: 15% na dobit društva, pa još 15% na isplatu dobiti vlasniku - efektivno oko 27,75% na ono što stvarno izvučeš (stope za 2026), plus doprinosi za osnivača koji u firmi radi. Zato poređenje zavisi od toga koliko novca izvlačiš iz firme, a koliko ostavljaš unutra: novac koji ostane u DOO nosi samo prvi sloj. Ako sve izvlačiš, paušal na visokim prihodima teško gubi.
Moram li u DOO ako pređem limit od 6 miliona? Ne. Prelaziš na vođenje poslovnih knjiga, ali ostaješ preduzetnik. Promena poreskog režima i promena pravne forme su dve različite stvari.
Da li DOO može biti paušalno oporezovan? Ne - paušalno oporezivanje je režim za preduzetnike koji porez na prihod od samostalne delatnosti plaćaju na paušalno utvrđenu osnovicu. Privredno društvo nije u tom sistemu.
Šta je jeftinije za osnivanje? Preduzetnik. Osnivanje preduzetnika elektronski preko APR-a je 2.500 RSD, a registracija osnivanja privrednog društva 8.000 RSD - oba iznosa po Odluci o naknadama APR-a koja se primenjuje od 1. januara 2026. Ionako je to najmanji deo troška - stvarna razlika je mesečno knjigovodstvo, ne jednokratna registracija.
Ovo nije zamena za knjigovođu ni za pravnika, i baš kod izbora forme se konsultacija najviše isplati - jer je to jedina odluka iz ove liste koju je skupo menjati kasnije. Ono što jesam pokušao je da ti dam okvir po kome ćeš znati šta da pitaš: koliki je moj najgori scenario, imam li ortaka, imam li stvarne troškove, i koliko sam spreman da plaćam mesečno da bih uopšte imao firmu.
Izvori
Poreske stope i naknade se menjaju. Sve što je gore navedeno kao broj proveravano je 9. septembra 2026. na ovim izvorima, i pre nego što na tome zasnuješ odluku vredi ih pogledati ponovo:
- Zakon o privrednim društvima - član 2 (privredno društvo je pravno lice), član 18 (probijanje pravne ličnosti), član 61 (lica sa posebnim dužnostima), član 75 (zabrana konkurencije), član 83 (preduzetnik je poslovno sposobno fizičko lice), član 85 (odgovornost preduzetnika i posle brisanja), član 92 (nastavak obavljanja delatnosti u formi privrednog društva): paragraf.rs/propisi/zakon_o_privrednim_drustvima.html
- Zakon o porezu na dobit pravnih lica - član 39, stopa 15%: paragraf.rs/propisi/zakon_o_porezu_na_dobit_pravnih_lica.html
- Zakon o porezu na dohodak građana - član 33a (lična zarada preduzetnika), član 38 (stopa 10% na prihode od samostalne delatnosti), član 64 (stopa 15% na prihode od kapitala): paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o doprinosima za obavezno socijalno osiguranje - član 6 (osnivač/član privrednog društva kao osiguranik), član 12 (doprinos za PIO po svim osnovima do najviše godišnje osnovice), član 44 (stope 24% / 10,3% / 0,75%): paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o računovodstvu - član 6 (razvrstavanje na mikro pravna lica), član 44 (rok 31. mart za dostavljanje APR-u): paragraf.rs/propisi/zakon-o-racunovodstvu-2020.html
- Odluka o naknadama za poslove registracije i druge usluge koje pruža APR - primenjuje se od 1. januara 2026: osnivanje privrednog društva 8.000 RSD, osnivanje preduzetnika 2.500 RSD, brisanje preduzetnika 1.400 RSD, promena pravne forme 8.000 RSD: paragraf.rs/propisi/odluka_o_naknadama_za_poslove_registracije_i_druge_usluge_koje_pruza_agencija_za_privredne_registre.html i apr.gov.rs/registri/privredna-drustva/naknade.2044.html
- APR - uputstvo za brisanje preduzetnika, odeljak "Brisanje preduzetnika usled nastavka obavljanja delatnosti u formi privrednog društva" (naplaćuju se obe naknade: 8.000 RSD za osnivanje privrednog društva i 1.400 RSD za brisanje preduzetnika, uz spisak dokumentacije koja ide uz obe prijave): apr.gov.rs/registri/preduzetnici/uputstva/brisanje.2060.html
- APR - obim finansijskog izveštaja i obrasci (šta mikro privredno društvo dostavlja): apr.gov.rs/registri/finansijski-izvestaji/obim-finansijskog-izvestaja-i-obrasci.4552.html
- Paragraf, "Poreski aspekti nastavka obavljanja delatnosti preduzetnika u formi privrednog društva" - poreski koraci pri prelasku i PDV tretman prenosa imovine: paragraf.rs/baza-znanja/knjigovodstvo/poreski-aspekti-nastavka-obavljanja-delatnosti-preduzetnika-u-formi-privrednog-drustva.html
- Pravilnik o uslovima, postupku i načinu povraćaja više plaćenog doprinosa (PIO) - povraćaj preko najviše godišnje osnovice: pio.rs/sites/default/files/PRAVILNIK%20-%20vise%20uplaceni%20doprinosi-2016.pdf