Limit za paušalce: 6 miliona ili 8 miliona? (2026)
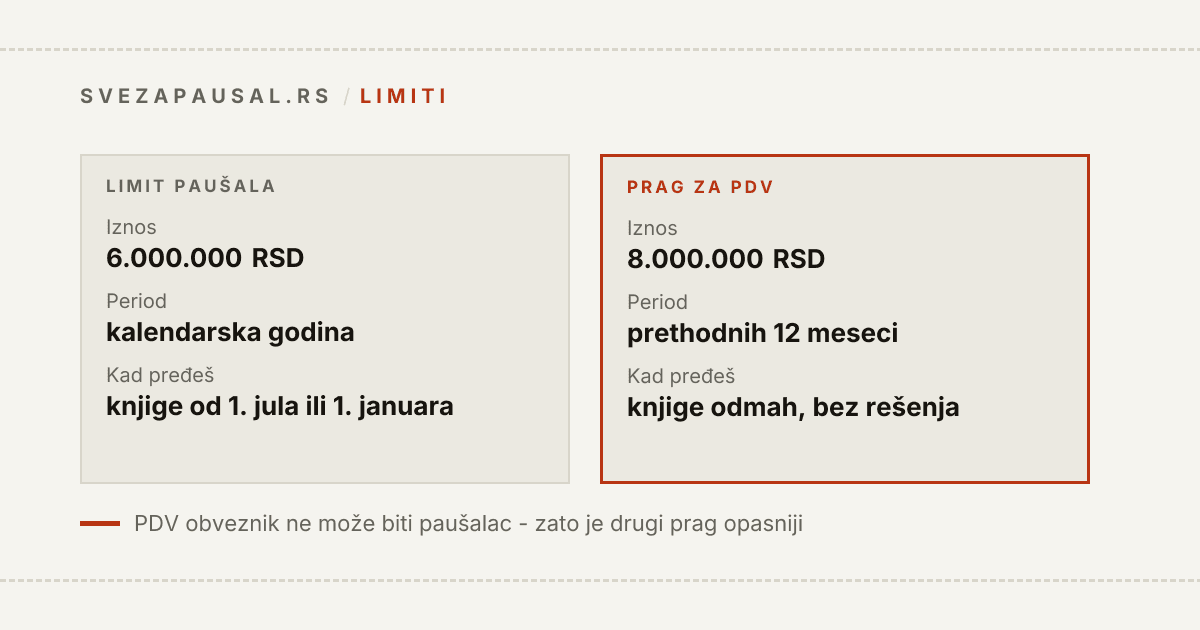
Ako si guglao "limit za paušalce", verovatno si naišao i na 6 miliona i na 8 miliona - i to na tekstovima koji zvuče podjednako sigurno. Oba broja su tačna. Problem je što se ne odnose na istu stvar, a razlika je praktična: jedan ti menja poreski režim, drugi te izbacuje iz paušala potpuno i to od sutra.
Vodim svoju paušalnu radnju bez knjigovođe i ovo je prva stvar oko koje sam morao da budem siguran, jer se prati tokom cele godine, ne na kraju. Ako ti je i sam status još nov, sve ostalo što uz njega ide stoji u tekstu preduzetnik paušalac.
Kratak odgovor
| Limit paušalnog statusa | Prag za PDV | |
|---|---|---|
| Iznos | 6.000.000 RSD | 8.000.000 RSD |
| Period koji se gleda | kalendarska godina (1.1 - 31.12) | prethodnih 12 meseci (klizni prozor) |
| Na koga se odnosi | paušalce | sve privredne subjekte |
| Šta se dešava kad pređeš | prelazak na poslovne knjige | postaješ PDV obveznik - a PDV obveznik ne može biti paušalac |
Ovo su dva odvojena mehanizma, ne "dva nivoa istog limita". Možeš prvo udariti u jedan ili u drugi, u zavisnosti od toga kako ti je promet raspoređen kroz vreme.
6.000.000 RSD - limit paušalnog statusa
Ovo je univerzalni godišnji limit za održavanje paušalnog statusa i gleda se po kalendarskoj godini. U njega ulazi ukupan promet - i domaći i strani zajedno, nema odvojenog računa za inostrane klijente.
Ako ga pređeš, ne dešava se kazna. Dešava se promena režima - prelaziš na vođenje poslovnih knjiga:
- pređeš li limit u prvoj polovini godine → na knjige ideš od 1. jula iste godine
- pređeš li ga u drugoj polovini → na knjige ideš od 1. januara naredne godine
To je važno zato što ti ostavlja vreme za pripremu: prelazak nikad ne nastupa istog dana kad si prešao.
8.000.000 RSD - prag za PDV, i zašto je opasniji
Ovaj prag nije paušalu specifičan - važi za sve privredne subjekte. Ali za paušalca ima posledicu koju drugi nemaju: PDV obveznik ne može biti paušalac, pa prelazak ovog praga automatski znači i gubitak paušalnog statusa.
I ključna razlika koju većina tekstova promaši: ne gleda se kalendarska godina. Zakon o PDV-u u članu 33 malog obveznika definiše kao onog čiji ukupan promet "u prethodnih 12 meseci" nije veći od 8.000.000 dinara - dakle klizni prozor koji se pomera svakog dana, a ne godina koja se resetuje 1. januara. Možeš u svakoj pojedinačnoj kalendarskoj godini biti ispod 8 miliona i svejedno preći prag, ako ti se jak drugi deo jedne godine i jak prvi deo naredne poklope unutar istih dvanaest meseci.
Kad pređeš, ne čekaš ni kraj meseca ni narednu godinu. Član 38 vezuje rok za sam promet: evidencionu prijavu si dužan da podneseš u roku od pet dana od dana kada si ostvario taj promet, a pravo na odbitak prethodnog poreza imaš tek od dana podnošenja prijave. Obaveza PDV-a te onda drži najmanje tekuću i narednu kalendarsku godinu, bez obzira što ti promet u međuvremenu padne.
Za sam dan sticanja statusa PDV obveznika, zakon je uža nego što deluje: član 38 eksplicitno imenuje samo dva trenutka - rok za prijavu (pet dana od prometa) i početak prava na odbitak ulaznog PDV-a (dan podnošenja prijave). Poseban, izričit dan "od kog si obveznik" zakon ne imenuje. U praksi se to poklapa sa danom podnošenja evidencione prijave, jer je to i dan kad administrativno počinje obaveza obračuna izlaznog PDV-a - ali ovo je razumno tumačenje teksta zakona, ne citat jedne njegove rečenice, pa za datum koji ti menja fakturisanje vredi tražiti pisanu potvrdu od knjigovođe za tvoj konkretan slučaj.
Za paušalca to nosi posledicu koju Zakon o porezu na dohodak građana rešava drugačije nego kod limita od 6 miliona: po članu 42, paušalac koji postane PDV obveznik vodi poslovne knjige "najkasnije od dana kada postane obveznik poreza na dodatu vrednost", i to izričito bez rešenja poreskog organa. Nema odloženog roka, nema 1. jula - za razliku od prelaska limita od 6.000.000, gde poreski organ rešenjem nalaže knjige od polovine tekuće ili od početka naredne godine.
I nosi jednu posledicu koju ljudi ne očekuju: obveznik PDV-a je istovremeno i obveznik Zakona o elektronskom fakturisanju, pa sa PDV-om dobijaš i SEF. Dok si ispod praga, e-fakture te se ne tiču — osim ako fakturišeš državi.
Zbog toga sam u aplikaciju stavio kalkulator PDV praga koji računa klizni prozor, a ne kalendarsku godinu - jer kalendarska godina za ovaj prag daje pogrešan odgovor.
Šta ulazi u limit
Sve što fakturišeš, uključujući prihod iz inostranstva. Za devizne prilive vredi zapamtiti dve stvari:
- Prihod ulazi po srednjem kursu NBS na dan izdavanja fakture - ne po kupovnom kursu banke iz konverzije, i ne po iznosu dinara koji je stvarno legao na račun.
- U limit ulazi po datumu fakture, bez obzira kad je devizni priliv kasnije konvertovan. I nema donjeg praga - i priliv od par evra ulazi.
Ovo važi za limit od 6.000.000. Prag od 8.000.000 se računa drugačije: član 33 stav 6 Zakona o PDV-u u ukupan promet ubraja samo promet iz člana 28 stav 1 tačke 1) i 2), a promet izvršen u inostranstvu stoji u tački 3). Usluga čije je mesto prometa u inostranstvu (to određuje član 12) u 8 miliona po tom tekstu ne ulazi, iako u 6 miliona ulazi. Mesto prometa nije uvek očigledno, pa ako ti od ovoga zavisi ulazak u PDV, to je pitanje za knjigovođu.
Detaljnije o tome kako se strani prihod evidentira: alat za inostrani prihod.
"Koliki je limit za 2024, 2025, 2026?"
Ovo je najčešće pitanje i odgovor je dosadan: iznosi su propisani zakonom i ne menjaju se često. Isti brojevi važe i za tekuću godinu. Zato tekstovi sa godinom u naslovu i dalje stoje - ali to je i razlog da broj proveriš pre nego što na njemu zasnuješ stvarnu poresku odluku, umesto da veruješ nekom blogu (uključujući ovaj) na reč.
Ovo nije zamena za knjigovođu. Ako si blizu bilo kog od dva praga, to je tačno onaj trenutak kad se konsultacija isplati.
Kako da ga pratiš, a da ne računaš ručno
Problem sa oba praga je isti: ne saznaješ na kraju godine da si ih prešao, nego treba da vidiš da se približavaš. To je i razlog zašto sam napravio ovaj alat za sebe - KPO knjiga se popunjava iz izdatih faktura, pa se iskorišćenost limita računa sama, u realnom vremenu, i za kalendarsku godinu i za klizni prozor od dvanaest meseci.
- Kalkulator PDV praga - klizni prozor, ne kalendarska godina
- KPO knjiga za paušalce - šta se upisuje, a šta ne
- Kalkulator paušala - koliko su ti mesečne obaveze
Izvori
Oba praga i oba roka su čitani iz važećih tekstova propisa, ne iz sećanja - kod ove teme greška ne košta ispravku u tekstu nego promenu poreskog režima:
- Zakon o porezu na dohodak građana - čl. 40 (pravo na paušalno oporezivanje: prag od 6.000.000 dinara za promet u godini koja prethodi godini za koju se utvrđuje porez, i izričito isključenje lica "koje je evidentirano kao obveznik poreza na dodatu vrednost") i čl. 42 (prestanak prava - poreski organ rešenjem nalaže vođenje poslovnih knjiga "od polovine tekuće godine ili od početka naredne godine", dok se kod ulaska u PDV knjige vode "najkasnije od dana kada postane obveznik poreza na dodatu vrednost", i to bez utvrđivanja rešenjem): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o porezu na dodatu vrednost - čl. 33 (mali obveznik je onaj čiji ukupan promet "u prethodnih 12 meseci" nije veći od 8.000.000 dinara - odatle klizni prozor, a ne kalendarska godina) i čl. 38 (evidenciona prijava u roku od pet dana od dana kada je promet ostvaren; pravo na odbitak prethodnog poreza od dana podnošenja prijave; obaveza traje najmanje u tekućoj i narednoj kalendarskoj godini): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dodatu-vrednost.html
- Zakon o elektronskom fakturisanju - čl. 2 ("subjekt privatnog sektora" je obveznik PDV-a, osim subjekta javnog sektora), zbog čega ulazak u PDV povlači i SEF: https://www.paragraf.rs/propisi/zakon-o-elektronskom-fakturisanju.html
- Limit od 6.000.000 dinara stoji od 2013. i nije menjan: https://www.paragraf.rs/dnevne-vesti/290126/290126-vest11.html
- Prelazak sa paušalnog oporezivanja na oporezivanje po stvarnom prihodu, praktičan pregled postupka i rokova: https://www.paragraf.rs/baza-znanja/pravo/prelazak-sa-pausalnog-oporezivanja-na-oporezivanje-po-stvarno-ostvarenom-prihodu.html