Preduzetnik koji vodi knjige (knjigaš): kad se prelazi, šta se menja i koliko košta
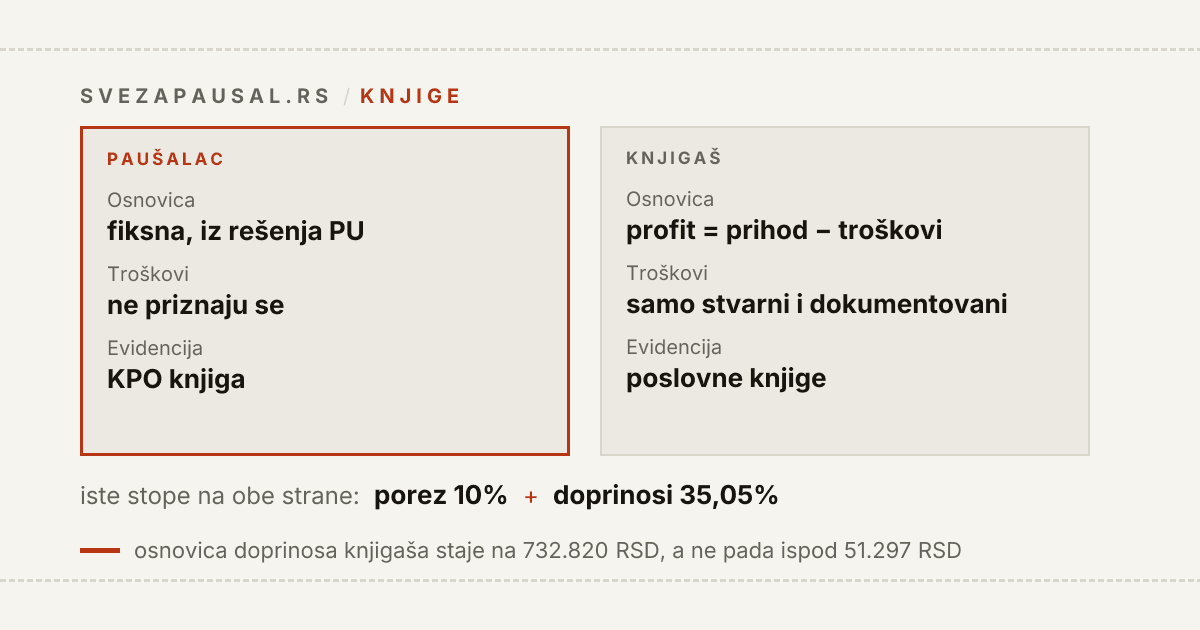
Paušalac i "knjigaš" nisu dve različite firme - to je isti preduzetnik, u dva različita režima oporezivanja. Paušalac plaća fiksan iznos po rešenju Poreske uprave, bez obzira koliko fakturiše. Preduzetnik koji vodi poslovne knjige plaća porez i doprinose na stvarni profit - prihod minus poslovni troškovi.
Vodim svoju paušalnu radnju bez knjigovođe i alat na ovom sajtu sam pravio prvenstveno za sebe. Ali baš oko ovog prelaska ću biti iskren odmah na početku: ovo je jedina tačka gde knjigovođa stvarno zaradi svoj honorar. Sve ostalo u paušalnom svetu je administracija koju možeš sam - KPO knjiga, fakture, praćenje limita. Poslovne knjige nisu.
Kako se uopšte završiš kao knjigaš
Dva puta vode do istog mesta:
1. Prešao si limit od 6.000.000 RSD. To je godišnji limit za održavanje paušalnog statusa, po kalendarskoj godini. Kad ga pređeš, ne dešava se kazna - dešava se promena režima, i to sa odloženim rokom:
- pređeš li ga u prvoj polovini godine → na knjige ideš od 1. jula iste godine
- pređeš li ga u drugoj polovini → na knjige ideš od 1. januara naredne godine
To odlaganje je zapravo poklon: imaš vreme da nađeš knjigovođu i pripremiš se, jer kod ovog praga prelazak ne nastupa istog dana kad si ga prešao. Kod PDV praga je - videćeš odmah ispod - drugačije.
2. Prešao si PDV prag od 8.000.000 RSD. Ovaj je opasniji, jer se ne gleda kalendarska godina nego promet u prethodnih 12 meseci (Zakon o PDV, čl. 33 i 38) - klizni prozor koji se pomera svakog dana. Kad ga pređeš, evidencionu prijavu si dužan da podneseš u roku od pet dana od dana kad si taj promet ostvario. A PDV obveznik ne može biti paušalac, pa gubitak paušalnog statusa ide u paketu.
I tu je razlika koju sam i sam prvo pretpostavio pogrešno: kod PDV praga nema odloženog roka. Zakon o porezu na dohodak građana u članu 42 razdvaja ta dva slučaja izričito. Kod prelaska limita od 6 miliona poreski organ *rešenjem* nalaže vođenje poslovnih knjiga "od polovine tekuće godine ili od početka naredne godine" - odatle 1. jul odnosno 1. januar. Kod ulaska u PDV zakon kaže nešto sasvim drugo: paušalac kome pravo prestaje zato što je postao PDV obveznik "dužan je da vodi poslovne knjige najkasnije od dana kada postane obveznik poreza na dodatu vrednost", i to izričito bez utvrđivanja te obaveze rešenjem poreskog organa.
Prevedeno: nema rešenja koje čekaš, nema 1. jula, nema pripremnog perioda. Dan kad postaneš PDV obveznik je i dan od kog si knjigaš - a knjige moraju da stoje unazad do tog datuma. Uz to ide i poreska prijava PPDG-1S, u roku od 15 dana od dana kad počneš da vodiš knjige.
Zato je prag od 8 miliona opasniji od onog od 6 - ne zbog iznosa, nego zato što ne ostavlja vreme.
Detaljnije o razlici između ta dva praga: limit za paušalce - 6 ili 8 miliona. Za taj klizni prozor postoji kalkulator PDV praga, jer kalendarska godina za taj prag daje pogrešan odgovor.
3. Sam si tako odlučio. Prelazak na knjige može biti i dobrovoljan. Ima smisla u tačno jednom scenariju - kad imaš velike, dokumentovane poslovne troškove. O tome niže, jer taj scenario je ređi nego što ljudi misle.
Šta se konkretno menja u obračunu
Paušalac: porez 10% i doprinosi 35,05% se računaju na paušalno utvrđenu osnovicu iz rešenja - broj koji zavisi od šifre delatnosti, opštine sedišta i staža, a ne od tvog prihoda. Fakturisao 300.000 ili 490.000 tog meseca - obaveza je ista.
Knjigaš: iste stope, potpuno druga osnovica.
| Paušalac | Preduzetnik koji vodi knjige | |
|---|---|---|
| Osnovica | fiksna, iz rešenja PU | profit = prihod − poslovni troškovi |
| Porez | 10% na osnovicu | 10% na oporezivu dobit, bez neoporezivog iznosa |
| Doprinosi | 35,05% na osnovicu | 35,05% na profit |
| Najniža mesečna osnovica doprinosa | 51.297 RSD | 51.297 RSD |
| Najviša mesečna osnovica doprinosa | — | 732.820 RSD |
| Troškovi | ne priznaju se, ne knjiže se | priznaju se, ali samo stvarni i dokumentovani |
| Evidencija | KPO knjiga | poslovne knjige |
Tri stvari iz ove tabele nose skoro celu praktičnu razliku:
- Nema neoporezivog iznosa. Ovo sam u ranijoj verziji teksta imao pogrešno, pa da bude sasvim jasno: neoporezivih 34.221 RSD mesečno je odbitak kod zarade, i knjigašu pripada samo ako se opredeli za režim lične zarade (o tome niže). Knjigaš u režimu oporezivanja stvarnog prihoda plaća 10% na celu oporezivu dobit.
- Gornji prag osnovice doprinosa od 732.820 RSD - iznad tog mesečnog profita doprinosi se ne uvećavaju. Doprinosi tu staju na oko 256.850 RSD mesečno, a porez i dalje raste po 10%. Za jako visoke profite to znači da marginalna stopa iznad tog nivoa pada na 10%.
- Donji prag od 51.297 RSD važi i kad je profit nula. Knjigaš koji je mesec završio na nuli i dalje plaća doprinose na tu osnovicu - oko 17.980 RSD tog meseca. Loš mesec ne znači nula obaveze.
Koliko to realno košta - konkretan primer
Uzmimo 500.000 RSD mesečnog prihoda i nula poslovnih troškova (najjednostavnije poređenje, "sve što fakturišeš je profit").
Kao knjigaš:
- oporeziva dobit: 500.000 RSD
- porez: 500.000 × 10% = 50.000 RSD
- doprinosi: 500.000 × 35,05% = 175.250 RSD
- ukupna obaveza: 225.250 RSD
- ostaje ti: 274.750 RSD
(Pojednostavljeno: u stvarnom poreskom bilansu plaćeni doprinosi su priznat rashod, pa se osnovica poreza i doprinosa ne poklapaju baš do dinara. Za red veličine je ovo dovoljno.)
Kao paušalac sa istim prihodom - recimo šifra 6201 (računarsko programiranje), preko 36 meseci od registracije, bez starosnih korekcija - procenjena mesečna obaveza je oko 81.000 do 111.500 RSD, pa ti ostaje negde između 388.500 i 419.000 RSD.
Razlika je oko 114.000 do 144.000 RSD mesečno, u korist paušala.
Da budem precizan oko toga koliko je taj paušalni broj pouzdan: to je procena u rasponu, ne tačan iznos. Paušalna osnovica se računa po formuli iz Uredbe, a raspon gore dobijaš iz republičkog neto i bruto proseka zarada - stvarni broj sa tvog rešenja može odstupati. Ako imaš rešenje, unesi svoju stvarnu osnovicu u kalkulator paušala i dobićeš tačan obračun umesto raspona. Za poređenje sva tri modela na istom ulaznom broju postoji paušal, zaposlenje ili knjigovodstvo, koji računa i knjigaški scenario sa troškovima.
Zašto troškovi ne spasavaju stvar onoliko koliko izgleda
Ovo je najčešća zabluda oko dobrovoljnog prelaska: "imam troškove, na knjigama ću bolje proći."
Matematika: kod knjigaša ti od svakog dinara profita ostaje oko 55 para (100% − 10% poreza − 35,05% doprinosa). To znači da ti dinar priznatog troška uštedi oko 45 para poreza i doprinosa - ali te košta ceo dinar, jer si ga stvarno potrošio.
Trošak nikad nije besplatan. Isplati se samo ako je to novac koji bi ionako morao da potrošiš da bi posao radio. Ako radiš uslužno, sa laptopom i internetom kao jedinim realnim troškom, tvoj trošak je premali da bi promenio ishod - paušal ostaje jeftiniji sve dok si ispod limita. Ako uvoziš robu, plaćaš podizvođače, držiš prostor ili opremu - tu se računica menja i vredi je uraditi ozbiljno.
I još jedna važna stvar: knjigaš nema normirane troškove. Ne postoji paušalni procenat koji ti se automatski priznaje. Priznaje se samo ono što je stvarno nastalo i uredno dokumentovano.
Podizanje novca kao preduzetnik: kako knjigaš podiže novac iz firme
Ovo je pitanje koje se najviše guglja - "podizanje novca kao preduzetnik", "podizanje gotovine preduzetnik", "preduzetnik podizanje novca" - i s razlogom, jer je odgovor bitno drugačiji za paušalca nego za knjigaša. Kratka verzija: paušalcu podizanje novca nije poreski događaj, knjigašu obaveza nastaje pre podizanja, na profitu. Ni jednom ni drugom obaveza ne nastaje *zato što* je novac prebacio.
Paušalac: novac na poslovnom računu je već "očišćen". Porez i doprinosi su obračunati na osnovicu iz rešenja i plaćaju se mesečno bez obzira na promet, pa prenos na lični račun ne pokreće nikakvu novu obavezu i ne upisuje se u KPO knjigu - u KPO idu samo prihodi, ne i lična podizanja. U praksi: prebaciš i to je to. Zbog te jednostavnosti većina paušalaca nikad i ne razmišlja o "podizanju novca" kao o temi.
Knjigaš: tu prestaje da bude trivijalno, i tu postoje dva puta.
Prvi je režim koji je modelovan u našem kalkulatoru - oporezivanje na stvarni prihod, bez isplate lične zarade. Osnovica za porez i doprinose je sam profit, nezavisno od toga koliko si i kada prebacio na lični račun. Novac koji vadiš nije zaseban poreski događaj u obračunu - obaveza ti je već nastala na profitu. Praktična posledica: ne možeš da smanjiš obavezu tako što ćeš ostaviti novac na poslovnom računu i ne dirati ga. Profit je profit, bez obzira gde stoji.
Preduzetnik sa isplatom lične zarade: kako radi
Drugi je režim "lične zarade preduzetnika" (Zakon o porezu na dohodak građana, član 33a) - preduzetnik na ličnoj zaradi sebi isplaćuje i u knjigama evidentira mesečno lično primanje, koje se oporezuje kao zarada, a ostatak dobiti se tretira posebno. Ovde isplata lične zarade jeste zaseban događaj: za svaki mesec u kome je isplaćuješ podnosiš PPP-PD i plaćaš porez i doprinose na taj iznos.
Kako to radi, po propisu:
- Lična zarada se oporezuje kao i svaka zarada: porez 10% na iznos iznad neoporezivog dela, a neoporezivi iznos je za 2026. 34.221 RSD mesečno. Doprinosi su istih 35,05% (24% PIO + 10,3% zdravstveno + 0,75% nezaposlenost), s tim što ih preduzetnik snosi ceo sam.
- Osnovica doprinosa ima pod i plafon: za 2026. najniža mesečna osnovica je 51.297 RSD, najviša 732.820 RSD (najviša godišnja 8.793.840 RSD).
- Ostatak dobiti - ono što ostane iznad isplaćene lične zarade - nosi samo porez od 10%, bez doprinosa. Doprinosi su već "potrošeni" na ličnoj zaradi.
To je i cela poenta režima: u varijanti bez lične zarade doprinose od 35,05% plaćaš na celu dobit, a u varijanti sa ličnom zaradom samo na iznos koji sebi isplatiš. Za visoke dobiti sa skromnim ličnim primanjem to je ozbiljna razlika, ali plaćaš je nižom osnovicom za penziju.
Dve zamke koje se često previde:
- Ako ličnu zaradu ne isplatiš za neki mesec, doprinosi se ipak duguju - na najnižu mesečnu osnovicu. Neisplaćena lična zarada takođe nije priznat rashod dok se stvarno ne isplati.
- Opredeljenje se ne menja tokom godine. Obaveštenje se podnosi elektronski preko portala Poreske uprave, najkasnije do 15. decembra tekuće godine, i važi od 1. januara naredne. Novoosnovani se opredeljuju u trenutku registracije kod APR-a. Isti rok od 15. decembra važi i za izlazak iz režima.
Ono što i dalje ne mogu da tvrdim iz proverenog izvora: tačnu proceduru samog prenosa novca sa poslovnog na lični račun kod knjigaša u režimu bez lične zarade (koja šifra plaćanja, da li se i kako evidentira). Režim lične zarade takođe nije modelovan u kalkulatoru na ovom sajtu - kalkulator računa varijantu bez lične zarade.
Izbor između ta dva režima vezuje te za celu poslovnu godinu i direktno određuje koliko ti mesečno ostaje. To je tačno ona vrsta pitanja gde konsultacija košta manje nego greška - pogotovo ako ti paušal prestaje sredinom godine, jer se opredeljenje za ličnu zaradu vezuje za kalendarsku godinu, a ti u knjige ulaziš usred nje.
Pozajmica osnivača kod preduzetnika: pravno je nema, i to je ceo odgovor
"Pozajmica osnivača" je pojam iz sveta pravnih lica. DOO je odvojeno pravno lice, ti si drugo lice, i vas dvoje možete zaključiti ugovor o zajmu. Kod preduzetnika ta konstrukcija ne postoji, iz vrlo jednostavnog razloga: nema dva lica. Preduzetnik je poslovno sposobno fizičko lice koje obavlja delatnost (član 83 Zakona o privrednim društvima) - radnja nije poseban pravni subjekt, radnja si ti. Ugovor sam sa sobom ne postoji.
To nije moje tumačenje. Narodna banka Srbije je to izričito rekla kad se pojavilo pitanje šifre plaćanja za "pozajmicu osnivača za likvidnost": kod preduzetnika to nije pozajmica jer *"preduzetnik kao fizičko lice ne postoji odvojeno od svoje tzv. preduzetničke radnje, već predstavlja ulaganje kapitala u poslovanje"*. Isto stoji i u mišljenju Ministarstva finansija br. 011-00-232/2021-04 od 27.5.2021: kad preduzetnik u posao ulaže sopstvena lična sredstva, to nisu ni prihodi ni rashodi, nego zasebna promena u okviru kapitala.
Praktično:
- Za paušalca - prebacivanje sopstvenog novca sa ličnog na poslovni račun nije prihod, ne ide u KPO knjigu i ne dira ti osnovicu iz rešenja. Ni u jednom smeru se ne dešava ništa poresko - ni kad ubaciš, ni kad izvučeš. Isto važi i za "vraćanje pozajmice", jer nema šta da se vrati.
- Za knjigaša - to se ne knjiži kao obaveza prema osnivaču nego kao kapital, i tu je posledica koja se najviše propušta: kamata na sopstvenu "pozajmicu" nije priznat rashod, jer ne postoji zajmodavac. Ako ti neko nudi da preko takve kamate spustiš oporezivu dobit - kod preduzetnika to nema pravni osnov.
Ono što jeste pozajmica: zajam od nekog trećeg. Banka, drugo fizičko lice, DOO - tu postoje dve strane i ugovor o zajmu je stvaran, i u oba smera. Ako ti kao fizičko lice nekome daš zajam uz kamatu, ta kamata ti je prihod od kapitala po članu 61 Zakona o porezu na dohodak građana, i oporezuje se odvojeno, mimo tvoje paušalne ili knjigaške obaveze.
Koju tačno šifru plaćanja banka očekuje kad preduzetnik prebacuje sopstvena sredstva na poslovni račun - proverio sam direktno u zvaničnom NBS šifarniku (Prilog 2a uz propise o platnom prometu). Šifra ima dva dela: prva cifra je oblik plaćanja (2 = bezgotovinski prenos), poslednje dve cifre su osnov plaćanja. Osnov 81 ("pozajmice osnivača za likvidnost") je izričito opisan kao "uplata pozajmice osnivača - fizičkog lica pravnom licu" - odnosi se na DOO i slična pravna lica, ne na preduzetnika, koji nema odvojenu pravnu ličnost od svog osnivača (zato NBS i kaže da kod preduzetnika ovo nije pozajmica, videti gore). Za prebacivanje sopstvenih sredstava na poslovni račun preduzetnika ne postoji posebna, imenovana šifra u šifarniku - transakcija ne odgovara nijednom nabrojanom osnovu (nije promet robe/usluga, nije zarada, nije pozajmica osnivača pravnom licu), pa joj po strukturi šifarnika odgovara opšta, preostala kategorija: osnov 90 - "druge transakcije", uz oblik 2 za bezgotovinski prenos, dakle šifra 290. Kako se čita NBS šifarnik za ono što je nesporno, opisao sam u nalogu za prenos za paušalca.
Kupovina stana ili automobila "na firmu" kao preduzetnik
Ovo se postavlja kao poresko pitanje, a kod paušalca uopšte nije poresko.
Kao paušalac od toga ne dobijaš ništa. Troškovi ti se ne priznaju - nema amortizacije, nema odbitka, nema smanjenja osnovice. Mesečna obaveza ti je identična i ako kupiš stan i ako ne kupiš ništa. Nema ni PDV-a za odbijanje, jer paušalac nije obveznik PDV-a i ne može to biti a da ostane paušalac. Kupovina "na firmu" je kod paušalca samo pitanje sa kog računa je plaćeno, a ne poreska odluka.
Uz to, kod preduzetnika "na firmu" ionako ne znači ono što ljudi misle. Preduzetnik je fizičko lice, pa nema odvojenu imovinu firme - stan ili automobil se i tako i tako upisuje na tebe kao fizičko lice, sa tvojim JMBG-om. Kod DOO je to druga priča, jer je DOO odvojeno pravno lice; o toj razlici piše u DOO ili preduzetnik.
Kod knjigaša to postaje stvarno pitanje priznatog rashoda. Poreski bilans preduzetnika se po članu 35 Zakona o porezu na dohodak građana sastavlja shodnom primenom propisa o porezu na dobit pravnih lica - dakle kupovina osnovnog sredstva nije rashod u godini kupovine, nego se priznaje kroz amortizaciju, po pravilima tog zakona.
Za putnički automobil provereno u Pravilniku o poreskoj amortizaciji: automobili spadaju u Grupu III, sa stopom poreske amortizacije od 15% godišnje. Uslov je da je vozilo evidentirano kao osnovno sredstvo radnje. Ako koristiš privatno vozilo koje nije uneto u poslovne knjige, amortizacija se ne priznaje uopšte - jedino što tada možeš da priznaš kao rashod je dokumentovano gorivo potrošeno za službene vožnje, ne i sama vrednost vozila.
Za nepokretnost u mešovitoj upotrebi (i privatna i poslovna) ovaj Pravilnik nema posebnu odredbu - ne propisuje fiksnu srazmeru privatno/poslovno. U praksi se priznati deo amortizacije utvrđuje srazmerno stvarnom uzimu za poslovnu delatnost, koji preduzetnik dokumentuje (najčešće internim aktom/odlukom o proporciji korišćenja) - to je procena koju treba da napravi knjigovođa za tvoj konkretan prostor, ne jedinstven broj koji važi za sve.
Ako si ti taj knjigovođa - vodiš tuđe paušalne radnje, ne svoju - postoji posebna strana o tome kako alat radi sa više firmi na jednom nalogu: knjigovodstveni program za paušalce.
Pravilo koje se ne menja: ako si paušalac, ovo pitanje nemaš. Ako si knjigaš i razmišljaš o kupovini reda veličine stana ili automobila, to je razgovor sa knjigovođom pre kupovine, ne posle.
Šta se menja u administraciji
Kratko i bez ulepšavanja - ovo je deo koji ljudi potcene:
- KPO knjiga prestaje da bude dovoljna. Ona prati samo prihod, a knjigašu treba evidencija koja prati i troškove, i opremu, i finansijski rezultat. Ako te zanima šta si do sad vodio i zašto to više nije dovoljno: KPO knjiga za paušalce.
- Troškovi odjednom postaju bitni. Kao paušalac račune nisi ni skupljao - nisu ti trebali. Kao knjigaš, svaki nedokumentovan trošak je trošak koji ti se ne priznaje, pa plaćaš porez i doprinose na njega kao da je profit.
- Ako pređeš i PDV prag, dolazi i PDV: evidencija, obračun, prijave, i cena robe/usluge koja se menja prema klijentima.
Prosto ili dvojno knjigovodstvo
Ovo pitanje ima jednoznačan odgovor i vredi ga znati unapred, jer određuje koliko posla dolazi: dvojno.
Zakon o porezu na dohodak građana u članu 43 kaže da preduzetnik koji porez plaća na stvarni prihod "vodi knjige po sistemu dvojnog knjigovodstva u skladu sa zakonom kojim se uređuje računovodstvo". Prosto knjigovodstvo je ostalo samo za dve uske kategorije - preduzetnika poljoprivrednika i "preduzetnika drugo lice" - i nije opcija koju ti biraš. Paušalac je u istom članu, stav niže: dužan je da vodi "samo poslovnu knjigu o ostvarenom prometu", dakle KPO.
Znači: kad probiješ 6 ili 8 miliona, ne prelaziš na malo ozbiljniju verziju KPO knjige. Prelaziš na pun kontni plan, bilans stanja i bilans uspeha.
Šta se predaje i do kada
- PPDG-1S sa poreskim bilansom PB-2, elektronski preko ePorezi, po sistemu samooporezivanja - do 15. aprila za prethodnu godinu. Do istog datuma se plaća i razlika po konačnom obračunu.
- Mesečne akontacije poreza - u roku od 15 dana po isteku svakog meseca, u visini jedne dvanaestine poreza po poslednjem obračunu. Ritam ti je sličan paušalnom, ali iznos više nije fiksan zauvek.
- Redovan godišnji finansijski izveštaj APR-u - do 31. marta za prethodnu godinu. Ovo se odnosi baš na preduzetnike koji vode dvojno knjigovodstvo, dakle na tebe.
- PPDG-1S u roku od 15 dana od dana kad počneš da vodiš knjige, ako u režim ulaziš usred godine.
- PPP-PD samo ako isplaćuješ ličnu zaradu.
Da li ti knjigovođa formalno mora
Ne. Zakon o računovodstvu ne propisuje da preduzetnik mora nekoga da angažuje - propisuje da pravno lice odnosno preduzetnik svojim opštim aktom uređuje školsku spremu, radno iskustvo i ostale uslove za lice odgovorno za vođenje knjiga i sastavljanje finansijskih izveštaja. Formalno, možeš sam.
Ali ima kvaka koja se često pogrešno prepričava: ako posao poveriš nekom spolja, to lice mora biti pravno lice ili preduzetnik upisan u Registar pružalaca računovodstvenih usluga. Nije zabranjeno da knjige vodiš sam - zabranjeno je da ih plaćaš nekom "sa strane" ko nije licenciran. Odgovornost za tačnost bilansa i poreskog bilansa u svakom slučaju ostaje na tebi.
Moje mišljenje se ovim ne menja: to što formalno smeš sam ne znači da bi trebalo. Za paušalca sam tvrdim da mu knjigovođa nije neophodan - zašto, i gde je granica, u tekstu knjigovođa za paušalce; za dvojno knjigovodstvo tvrdim suprotno.
Šta bih ja uradio
Iskreno, i bez pretvaranja da ovaj sajt rešava ovo umesto tebe:
Dok si ispod limita - ostani paušalac. Za uslužne delatnosti sa malim troškovima paušal je skoro uvek jeftiniji, i to za iznos koji nije marginalan. Prati oba praga tokom godine, ne na kraju godine.
Kad vidiš da ćeš probiti limit - ne čekaj da ga stvarno probiješ. Rok od 1. jula ili 1. januara zvuči kao dovoljno vremena, ali nije ako u međuvremenu treba da nađeš knjigovođu, središ dokumentaciju troškova unazad i odlučiš o režimu lične zarade.
Ako razmišljaš o dobrovoljnom prelasku - prvo izračunaj. Ako ti troškovi nisu veliki i dokumentovani, matematika ti verovatno neće ići u korist.
I napomena koju ponavljam u svakom ovakvom tekstu: iznosi i pragovi ovde su propisani zakonom i ne menjaju se često, ali proveri ih pre nego što na njima zasnuješ stvarnu poresku odluku.
Jednu stvar sam zbog ovog teksta proverio do kraja, jer se stalno prepričava kao gotova: limit od 6.000.000 RSD nije podignut na 8.000.000. Član 40 Zakona o porezu na dohodak građana, u verziji koja važi u septembru 2026, i dalje doslovno kaže da pravo na paušal nema onaj čiji je promet "veći od 6.000.000 dinara". Poslednje usvojene izmene tog zakona, one koje se primenjuju od 1. januara 2026, taj član uopšte ne diraju - one podižu neoporezivi iznos zarade na 34.221 RSD i produžavaju olakšice za zapošljavanje.
Odakle onda priča: krajem maja 2026. Ministarstvo finansija je poslalo u javnu raspravu paket nacrta poreskih zakona, među njima i potpuno nov Zakon o porezu na dohodak građana. Podizanje limita na 8 miliona je zahtev privrede iznet u toj raspravi - u objavljenom nacrtu ga nema, a nacrt nije zakon. Sam broj 8.000.000 postoji u propisima, ali kao PDV prag, što je druga stvar i drugi način računanja.
Dakle: dok se to ne promeni i ne objavi u Službenom glasniku, važi 6.000.000 po kalendarskoj godini za paušal i 8.000.000 na klizni prozor od dvanaest meseci za PDV. Ako se izmena usvoji, menja se računica o tome kad postaješ knjigaš - i ovaj tekst će morati da se menja s njom.
Ovo nije zamena za knjigovođu. Za paušal tvrdim da ti knjigovođa nije neophodan. Za prelazak na knjige tvrdim suprotno.
- Kalkulator PDV praga - klizni prozor, ne kalendarska godina
- Paušal, zaposlenje ili knjigovodstvo - poređenje sva tri modela na istom iznosu
- Kalkulator paušala - koliko su ti mesečne obaveze sad
- Limit za paušalce: 6 ili 8 miliona - koji prag te kad zakači
Izvori
Sve što je u ovom tekstu tvrdnja o propisu je čitano iz važećeg teksta, ne iz sećanja:
- Zakon o porezu na dohodak građana - čl. 40 (uslovi za paušal i limit od 6.000.000), čl. 42 st. 5 i 6 (od kad se vode knjige kod 6 miliona, odnosno kod ulaska u PDV), čl. 33 i 33a (poreska osnovica i lična zarada), čl. 43 (dvojno knjigovodstvo), čl. 93, 94 i 114 (prijave, rokovi i akontacije): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o porezu na dodatu vrednost - čl. 33 (mali obveznik je onaj čiji ukupan promet "u prethodnih 12 meseci" nije veći od 8.000.000 dinara) i čl. 38 st. 1, 2 i 4 (evidenciona prijava u roku od pet dana od dana kada je promet ostvaren; obaveza traje najmanje tekuću i narednu kalendarsku godinu; pravo na odbitak prethodnog poreza od dana podnošenja prijave): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dodatu-vrednost.html
- Zakon o računovodstvu - lice odgovorno za vođenje knjiga i poveravanje posla licenciranom pružaocu, i rok od 31. marta za finansijski izveštaj APR-u: https://www.paragraf.rs/propisi/zakon-o-racunovodstvu-2020.html
- Zakon o doprinosima za obavezno socijalno osiguranje - stope i najniža/najviša osnovica: https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Najniža mesečna osnovica doprinosa za 2026. (51.297 RSD) i najviša (732.820 RSD): https://ipc.rs/vest/najniza-mesecna-osnovica-za-placanje-doprinosa-za-2026-godinu-iznosi-51297-dinara_v2386 i https://www.ipc.rs/vest/najvisa-mesecna-osnovica-za-placanje-doprinosa-za-2026-godinu-iznosi-732820-dinara_v2387
- Neoporezivi iznos zarade od 34.221 RSD u primeni od 1. januara 2026: https://kpmg.com/rs/sr/analize-i-istrazivanja/poreske-vesti/2025/12/usvojene-izmene-poreza-na-dohodak-gradjana-i-doprinosa-za-obavezno-socijalno-osiguranje.html
- Usvojeni tekst poslednjih izmena Zakona o porezu na dohodak građana (primena od 1.1.2026), koje član 40 ne diraju: https://www.parlament.gov.rs/upload/archive/files/lat/pdf/zakoni/14_saziv/2172-25-LAT..pdf
- Prelazak sa paušalnog oporezivanja na oporezivanje po stvarnom prihodu, praktičan pregled: https://www.paragraf.rs/baza-znanja/pravo/prelazak-sa-pausalnog-oporezivanja-na-oporezivanje-po-stvarno-ostvarenom-prihodu.html
- Zakon o privrednim društvima, čl. 83 (preduzetnik je poslovno sposobno fizičko lice koje obavlja delatnost): https://www.paragraf.rs/propisi/zakon_o_privrednim_drustvima.html
- Narodna banka Srbije, odgovori na pitanja o pozajmici osnivača za likvidnost - kod preduzetnika to nije pozajmica jer "preduzetnik kao fizičko lice ne postoji odvojeno od svoje tzv. preduzetničke radnje, već predstavlja ulaganje kapitala u poslovanje": https://www.nbs.rs/sr/scripts/showcontent/index.html?id=17128&konverzija=no
- Mišljenje Ministarstva finansija br. 011-00-232/2021-04 od 27.5.2021 - ulaganje sopstvenih sredstava preduzetnika u poslovanje nije prihod ni rashod, nego zasebna promena u okviru kapitala; citirano u: https://www.paragraf.rs/baza-znanja/knjigovodstvo/racunovodstveno-evidentiranje-nastavka-obavljanja-delatnosti-preduzetnika-u-formi-pravnog-lica.html
- Zakon o porezu na dohodak građana, čl. 35 (poreski bilans preduzetnika se sastavlja shodnom primenom zakona o porezu na dobit pravnih lica) i čl. 61 (prihodi od kapitala, uključujući kamatu po osnovu zajma): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
Stope i članovi važe za tekst zakona na dan pisanja (septembar 2026). Dinarski iznosi - 34.221, 51.297 i 732.820 RSD - važe za 2026. i menjaju se svake godine.