Paušal 2027: šta se menja za paušalce od 1. januara, a šta ostaje isto
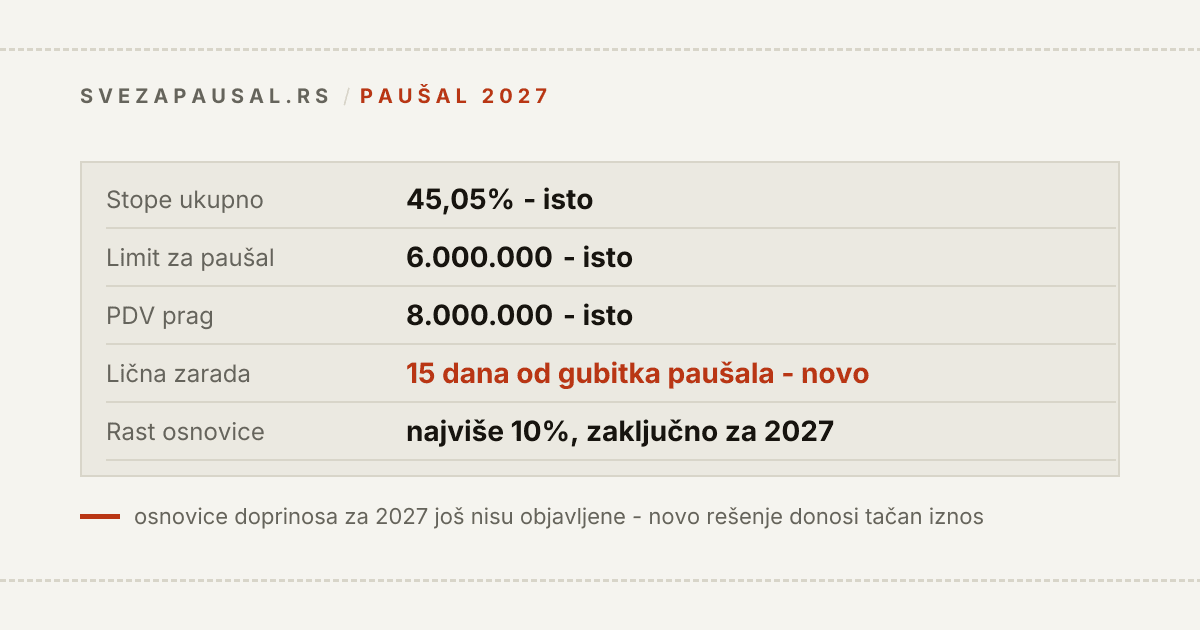
Za paušalca koji ostaje u paušalu 2027. donosi malo zakonskih promena: stope poreza i doprinosa su iste, limit od 6.000.000 dinara i PDV prag od 8.000.000 dinara nisu pomereni, a ograničenje rasta osnovice od 10% važi i za 2027. Ono što jeste novo tiče se trenutka kad iz paušala izlaziš: od 1. januara 2027. možeš da se opredeliš za ličnu zaradu u roku od 15 dana od gubitka prava na paušal, umesto da čekaš sledeću godinu.
Sve ispod sam proverio u tekstovima zakona usvojenih krajem avgusta 2026 ("Sl. glasnik RS", br. 80/2026), ne u najavama. Na kraju je i spisak onoga što u novembru 2026. još nije objavljeno, pa o tome ne pišem brojeve.
Kratak odgovor
- Stope ostaju iste: porez 10%, PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75% - ukupno 45,05% na osnovicu iz rešenja. Izmene Zakona o doprinosima iz 2026. ne diraju ni stope ni osnovice preduzetnika.
- Limiti ostaju isti: 6.000.000 RSD za paušal (kalendarska godina) i 8.000.000 RSD za PDV (prethodnih 12 meseci).
- Novo, lična zarada: paušalac koji izgubi pravo na paušal i mora da vodi knjige može da izabere ličnu zaradu u roku od 15 dana od dana prestanka prava (ZPDG, član 33a).
- Novo, PDV: ko pređe 8 miliona, u sistemu PDV-a ostaje najmanje u tekućoj i narednoj kalendarskoj godini, umesto ranije dve godine.
- Ograničenje rasta osnovice od 10% važi zaključno za 2027. godinu. Šta biva posle, nije propisano.
- Neoporezivi iznos zarade raste sa 34.221 na 37.369 RSD. Paušalca se tiče samo ako ima zaposlene, ako je i sam zaposlen ili ako pređe na ličnu zaradu.
- Još nije objavljeno: osnovice doprinosa za 2027, cenzus za godišnji porez na dohodak i, naravno, tvoje rešenje za 2027.
Pregled: šta se menja i od kada
| šta | staro | novo | od kada | izvor |
|---|---|---|---|---|
| lična zarada posle gubitka paušala | obaveštenje do 15. decembra, za narednu godinu | 15 dana od prestanka prava na paušal | 1. 1. 2027. | ZPDG čl. 33a st. 1 i 6 |
| ostanak u PDV-u posle prelaska praga | najmanje dve godine | najmanje tekuća i naredna kalendarska godina | 1. 1. 2027. | ZPDV čl. 38 st. 2 |
| neoporezivi iznos zarade | 34.221 RSD | 37.369 RSD | 1. 1. 2027. | ZPDG čl. 15a |
| olakšice za novozaposlene | do kraja 2026. | do kraja 2028, novi uslovi od 2028. | 1. 1. 2027. / 1. 1. 2028. | ZPDG čl. 21v i 21d, ZD čl. 45 i 45v |
| ograničenje rasta osnovice 10% | zaključno za 2025. | zaključno za 2027. | već na snazi | Uredba čl. 6 st. 1 |
| stope, limit 6 miliona, PDV prag 8 miliona | - | bez promene | - | ZPDG čl. 40, ZPDV čl. 33 |
Lična zarada u roku od 15 dana: jedina prava novost za paušalce
Do sada je stvar izgledala ovako. Pređeš limit ili uđeš u PDV, izgubiš paušal i postaneš preduzetnik koji vodi knjige. Ako si hteo da sebi isplaćuješ ličnu zaradu, obaveštenje Poreskoj upravi se podnosilo do 15. decembra tekuće godine i važilo je od 1. januara naredne. Ko je paušal izgubio usred godine, ostatak te godine je bio oporezovan na ceo profit, bez mogućnosti izbora.
Izmenjeni član 33a Zakona o porezu na dohodak građana to menja na dva mesta:
- stav 1 sada izričito navodi da se za ličnu zaradu može opredeliti i "preduzetnik paušalac koji je zbog prestanka prava na paušalno oporezivanje dužan da vodi poslovne knjige saglasno članu 42. st. 5. i 6.";
- stav 6 ostavlja 15. decembar kao opšti rok, a za paušalca propisuje poseban: obaveštenje se dostavlja "u roku od 15 dana od dana prestanka prava na paušalno oporezivanje za period koji sledi danu prestanka prava".
Član 42 na koji se stav 1 poziva pokriva oba puta kojima se iz paušala izlazi. Po stavu 5 Poreska uprava rešenjem nalaže vođenje knjiga od polovine tekuće ili od početka naredne godine, kad utvrdi da uslovi za paušal više ne postoje. Po stavu 6, ko postane PDV obveznik vodi knjige od tog dana, bez posebnog rešenja.
Zašto je to važno: lična zarada je jedini režim u kojem preduzetnik na knjigama koristi neoporezivi iznos, a rok od 15 dana je kratak i počinje da teče u trenutku kad imaš najviše drugog posla - knjigovođu, PDV prijavu, PPDG-1S. Kako se lična zarada obračunava i kome se isplati, razradio sam u tekstu o preduzetniku koji vodi knjige. Ako si blizu limita, tu odluku donesi unapred, ne u tih 15 dana. Poređenje paušala, knjiga i zaposlenja za tvoje brojke daje alat paušal ili zaposlenje.
Odredba se primenjuje od 1. januara 2027. Nisam našao prelazno pravilo za one koji su paušal izgubili tokom 2026, pa za taj slučaj pitaj svoju filijalu ili poreskog savetnika pre nego što računaš na novi rok.
PDV: prag ostaje 8 miliona, menja se koliko ostaješ unutra
Prag nije pomeren. Tokom 2026. se tražilo da se podigne, ali usvojene izmene Zakona o PDV-u i dalje računaju sa ukupnim prometom od 8.000.000 dinara u prethodnih 12 meseci. To je i dalje klizni prozor, ne kalendarska godina, i zato je opasniji od limita od 6 miliona - razliku sam objasnio u tekstu limit za paušalce, a gde si danas, pokazuje kalkulator PDV praga.
Dve promene vrede pažnje onome ko prag ipak pređe:
- Trajanje obaveze. Novi stav 2 člana 38 kaže da obaveza plaćanja PDV-a "traje najmanje u tekućoj i narednoj kalendarskoj godini". Ranije je rok bio dve godine. Ko uđe u PDV u martu 2027, vezan je do kraja 2028.
- Brisanje iz evidencije. Obveznik koji u prethodnih 12 meseci nije prešao 8 miliona sam određuje datum prestanka PDV aktivnosti, a zahtev za brisanje podnosi u roku od pet dana od tog datuma (novi član 38a). Postupci započeti do 31. decembra 2026. završavaju se po starim pravilima.
Za povratak u paušal važi ono što je važilo i do sada: zahtev se podnosi do 31. oktobra tekuće godine za narednu, a posle brisanja iz PDV evidencije u roku od 15 dana od brisanja, najkasnije do 31. decembra (ZPDG, član 42 stav 1).
Izmene Zakona o PDV-u primenjuju se od 1. januara 2027, uz nekoliko odredaba sa drugim datumom koje se tiču PDV prijava, a ne paušalaca.
Osnovica i rešenje za 2027
Tvoj mesečni iznos za 2027. ne zavisi ni od jedne od ovih izmena. Zavisi od rešenja Poreske uprave, a rešenje od formule iz Uredbe: prosečna zarada, koeficijent delatnosti, opština i umanjenja koja ti još pripadaju. Kako formula radi, objašnjeno je u tekstu kako se računa paušalni porez.
Šta znam, a šta ne:
- Ograničenje rasta od 10% važi i za 2027. Uredba o izmenama Uredbe ("Sl. glasnik RS", br. 115/2025) je u članu 6 stav 1 reči "2025. godinu" zamenila rečima "2027. godinu". Osnovica može da raste najviše 10% u odnosu na prethodnu godinu, dok ne dostigne iznos po formuli. U delu medija se pominjalo produženje "do 2028" - u tekstu uredbe stoji 2027.
- Ograničenje otpada ako promeniš šifru delatnosti ili opštinu sedišta, osim selidbe unutar istog grada. Ko planira promenu šifre, treba da zna da mu osnovica tada može da skoči na pun iznos - detalji su u tekstu o šiframa delatnosti.
- Šta biva sa ograničenjem posle 2027, nije propisano. Do sada je produžavano pred sam istek. Na to ne treba računati unapred.
- Rešenje za 2027. stiže u poresko sanduče na portalu ePorezi, po pravilu početkom godine. Dok ne stigne, plaćaš po starom. Decembarska obaveza dospeva 15. januara i plaća se po rešenju za 2026.
Red veličine možeš da proveriš u kalkulatoru paušala, ali imaj u vidu da kalkulator radi sa ulazima za 2026. dok se ne objave novi.
Šta se ne menja
- Stope: 10% poreza i 35,05% doprinosa. Zakon o izmenama i dopunama Zakona o doprinosima ("Sl. glasnik RS", br. 80/2026) menja samo članove 45, 45b, 45v i 65, koji se tiču olakšica za poslodavce. Odredbe o doprinosima preduzetnika nisu dirane.
- Limit od 6.000.000 dinara iz člana 40 ZPDG. Zakon o izmenama ZPDG iz 2026. ima šest članova i nijedan ne menja članove 40 i 41.
- Rok za plaćanje: 15. u mesecu za prethodni mesec, četiri odvojena naloga. Uplatni računi i poziv na broj su u tekstu o uplatnim računima za paušalce.
- KPO knjiga ostaje jedina evidencija koju vodiš.
- E-fakture: obaveza korišćenja SEF-a i dalje je vezana za PDV. Zakon o elektronskom fakturisanju je menjan u istom "Službenom glasniku" 80/2026, ali "subjekt privatnog sektora" i dalje je obveznik PDV-a. Ko se dobrovoljno prijavi, vezan je tekuću i narednu kalendarsku godinu - zašto to nije sitnica, piše u tekstu e-faktura za paušalce.
- Test samostalnosti, član 85 stav 1 tačka 17), nije menjan ovim izmenama.
Ako imaš zaposlene ili si i sam zaposlen
Tri stvari iz istog paketa tiču se paušalca posredno:
- Neoporezivi iznos zarade je 37.369 dinara mesečno od 1. januara 2027 (član 15a ZPDG). Ako imaš radnika, menja ti se obračun zarade. Ako si zaposlen pored radnje, menja se tvoja neto plata, ne paušal. Sledeće usklađivanje tog iznosa je propisano tek počev u 2028.
- Minimalna cena rada za 2027. je 405 dinara neto po času, prema 371 dinar u 2026 (Odluka Vlade, "Sl. glasnik RS", br. 75/2026).
- Olakšice za novozaposlene iz članova 21v i 21d ZPDG i članova 45 i 45v Zakona o doprinosima produžene su do kraja 2028. Od 1. januara 2028. važe stroži uslovi: najviše 12 meseci po zaposlenom i samo ako se poveća neto broj zaposlenih u odnosu na prosek prethodnih 12 meseci.
Paušalna osnovica se zbog zaposlenih ne menja, to pravilo ostaje kako je opisano u vodiču za preduzetnika paušalca.
Šta još nije objavljeno
Ovo pišem 20. novembra 2026. Sledeće brojeve nisam našao u zvaničnoj objavi, pa ih ne navodim:
- Najniža i najviša mesečna osnovica doprinosa za 2027. Za 2026. su 51.297 i 732.820 dinara. Novi iznosi se objavljuju u "Službenom glasniku" pred kraj godine i važe od 1. januara.
- Cenzus za godišnji porez na dohodak građana za dohodak ostvaren u 2026 (prijava do 15. maja 2027). Preračunava se prema prosečnoj zaradi, pa stari iznosi ne važe.
- Eko taksa i naknade APR-a za 2027. Nisam našao novu odluku. Dok je ne bude, važi ono što je važilo u 2026.
- Tvoje rešenje. Nijedan tekst, ni ovaj, ne može da ti kaže iznos pre nego što ga Poreska uprava utvrdi.
Kad osnovice i cenzus budu objavljeni, dopuniću tekst i promeniti datum ažuriranja.
Najčešća pitanja
Da li se limit za paušalce povećava u 2027? Ne. Limit za paušal ostaje 6.000.000 dinara u kalendarskoj godini, a prag za PDV 8.000.000 dinara u prethodnih 12 meseci. Nijedan od zakona usvojenih 2026. ih ne menja.
Koliko će mi biti paušal u 2027? To piše samo u rešenju. Ako ti se ništa nije promenilo (šifra, opština), osnovica po Uredbi ne može da poraste više od 10% u odnosu na 2026, sve dok ne dostigne iznos po formuli. Uz to ti se, ako si u prvim godinama rada, gasi deo umanjenja za početnike.
Da li paušalci od 2027. moraju na e-fakture? Ne po osnovu paušala. Obaveza važi za PDV obveznike i za poslovanje sa javnim sektorom, kao i do sada.
Izgubio sam paušal u 2027. Do kada biram ličnu zaradu? U roku od 15 dana od dana prestanka prava na paušalno oporezivanje, obaveštenjem Poreskoj upravi. Važi za period posle tog dana.
Da li se menjaju stope doprinosa? Ne. PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%. Menja se osnovica na koju se računaju, kroz novo rešenje.
Da li je paušal ukinut ili se ukida? Nije. Član 40 ZPDG je na snazi, a Uredba je krajem 2025. menjana upravo da bi postojeći model važio i dalje.
Šta uraditi po redu
- Do 15. decembra plati obavezu za novembar, do 15. januara za decembar - obe po rešenju za 2026.
- Saberi promet za 2026. iz KPO knjige i proveri oba limita pre kraja godine, posebno klizni prozor od 12 meseci za PDV.
- Ako si blizu 6 ili 8 miliona, unapred odluči da li bi kao knjigaš išao na ličnu zaradu. Rok od 15 dana nije vreme za prvu računicu.
- U januaru i februaru proveravaj poresko sanduče na ePorezima. Kad stigne rešenje za 2027, uporedi osnovicu sa prošlogodišnjom: rast veći od 10% bez promene šifre ili opštine je razlog da pitaš filijalu.
- Promeni iznose na trajnim nalozima tek kad rešenje stigne, ne ranije.
- Ako imaš zaposlene, od januarske zarade primeni neoporezivi iznos od 37.369 dinara i novu minimalnu cenu rada.
- Zabeleži 30. april (eko taksa) i 15. maj (godišnji porez, ako ti se dohodak sabira sa platom).
Ja oba limita i rokove pratim u aplikaciji: promet se sabira iz faktura, a poreski kalendar pokazuje šta dospeva 15. u mesecu.
Izvori
Sve navedeno proverio sam u novembru 2026. Dinarski iznosi se menjaju svake godine, pa pre odluke proveri da li je u međuvremenu objavljeno nešto novo:
- Zakon o izmenama i dopunama Zakona o porezu na dohodak građana ("Sl. glasnik RS", br. 80/2026), tekst koji je usvojila Narodna skupština: član 1 (član 15a, 37.369 dinara), članovi 2 i 4 (članovi 21v i 21d), član 5 (član 33a st. 1 i 6, lična zarada u roku od 15 dana), član 6 (usklađivanje počev u 2028, primena od 1. januara 2027): https://www.parlament.gov.rs/upload/archive/files/lat/pdf/zakoni/14_saziv/2551-26%20-%20Lat..pdf
- Zakon o porezu na dohodak građana, prečišćen tekst: član 33a, član 40 (uslovi i limit od 6.000.000), član 42 (rok 31. oktobar, 15 dana od brisanja iz PDV evidencije, vođenje knjiga po st. 5 i 6): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o izmenama i dopunama Zakona o doprinosima za obavezno socijalno osiguranje ("Sl. glasnik RS", br. 80/2026) - menja članove 45, 45b, 45v i 65: https://www.paragraf.rs/izmene_i_dopune/31082026-zakon-o-izmenama-i-dopunama-zakona-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o izmenama i dopunama Zakona o porezu na dodatu vrednost, tekst koji je usvojila Narodna skupština: član 4 (član 38 stav 2, tekuća i naredna kalendarska godina), član 5 (član 38a, 8.000.000 dinara i rok od pet dana), članovi 14 i 17 (prelazna pravila i primena od 1. januara 2027): https://www.parlament.gov.rs/upload/archive/files/lat/pdf/zakoni/14_saziv/2585-26%20-%20Lat..pdf
- KPMG, septembar 2026 - pregled usvojenih izmena ZPDG i Zakona o doprinosima: https://kpmg.com/rs/sr/analize-i-istrazivanja/poreske-vesti/2026/09/usvojene-izmene-oporezivanja-gradjana-u-srbiji.html
- KPMG, septembar 2026 - pregled usvojenih izmena Zakona o PDV-u: https://kpmg.com/rs/sr/analize-i-istrazivanja/poreske-vesti/2026/09/usvojene-su-izmene-i-dopune-zakona-o-porezu-na-dodatu-vrednost.html
- Uredba o izmenama Uredbe o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje ("Sl. glasnik RS", br. 115/2025), član 2 - "2025. godinu" zamenjeno sa "2027. godinu": https://www.neobilten.com/wp-content/uploads/2025/12/Uredba-o-izmenama-Uredbe-o-blizim-uslovima-kriterijumima-i-elementima-za-pausalno-oporezivanje-obveznika-poreza-na-prihode-od-samostalne-delatnosti-Sl.gl_.115-25.pdf
- Član 6 Uredbe u prečišćenom tekstu (ograničenje od 10% zaključno za 2027) i izuzeci kod promene šifre ili opštine: https://www.pravniportal.com/?p=43611
- Zakon o elektronskom fakturisanju ("Sl. glasnik RS", br. 44/2021 ... 80/2026), član 2 tačke 3) i 4), član 5 stav 8: https://www.paragraf.rs/propisi/zakon-o-elektronskom-fakturisanju.html
- Minimalna cena rada za 2027 - Odluka Vlade ("Sl. glasnik RS", br. 75/2026): https://www.paragraf.rs/baza-znanja/knjigovodstvo/minimalna-zarada-i-cena-rada-po-satu-2027.html
- Najniža i najviša osnovica doprinosa za 2026 (51.297 i 732.820 dinara): https://biznis.rs/vesti/srbija/najmanja-osnovica-za-doprinose-od-1-januara-51-297-dinara/