Autorski ugovor: šta je, kad se koristi umesto ugovora o delu, i kako se obračunava porez (2026)
Razlika prema ugovoru o delu nije u tome ko obavlja posao nego u tome šta nastaje. Ugovor o delu duguje završen posao. Autorski ugovor postoji samo ako tim poslom nastaje autorsko delo - i baš zato ima drugačiji poreski tretman: viši normirani troškovi, pa na isti bruto honorar ostaje više na ruke.
Kratak odgovor
| autorski ugovor | ugovor o delu | |
|---|---|---|
| Predmet | autorsko delo (tekst, softver, dizajn, foto, muzika...) | bilo koji određen posao ili usluga |
| Osnov | Zakon o autorskom i srodnim pravima | Zakon o obligacionim odnosima, čl. 600-629 |
| Šta se prenosi | autorska prava na delu (osim moralnog prava) | ništa se ne prenosi, samo se posao predaje |
| Normirani troškovi | 50%, 43% ili 34%, zavisno od vrste dela | fiksno 20% |
| Porez, PIO, zdravstveno | isti kao kod ugovora o delu (20% / 24% / 10,3%) | 20% / 24% / 10,3% |
Šta je autorski ugovor
Autorski ugovor uređuje Zakon o autorskom i srodnim pravima. Predmet ugovora je autorsko delo - originalna duhovna tvorevina autora, izražena u određenoj formi, bez obzira na umetničku ili naučnu vrednost, namenu, obim ili sadržinu. Strane su autor i naručilac.
Za razliku od ugovora o delu, kod kog izvršilac samo preda gotov posao, kod autorskog ugovora se dešava i drugi pravni posao: autor prenosi autorska prava na naručioca - isključivo ili neisključivo, u ugovorenom obimu. Jedino što se ne prenosi je moralno pravo autorstva: pravo da se prizna kao autor dela ostaje autoru bez obzira na to šta ugovor kaže o imovinskim pravima.
Kad je nešto autorsko delo, a kad ugovor o delu
Test nije zanimanje izvršioca nego rezultat posla. Softver, tekst, dizajn, fotografija, muzika i sličan rad koji nosi pečat autorove individualnosti su autorsko delo - pa i kad je "samo" jedan modul koda ili jedan grafički prilog. Popravka, montaža, čišćenje, transport ili bilo koji posao gde je bitan ishod, ne originalan izraz - to je ugovor o delu.
U praksi se najviše meša baš kod softvera i dizajna, jer isti posao može biti opisan na oba načina. Razlika nije stvar ukusa: ako je predmet stvarno autorsko delo, autorski ugovor je i tačniji i - zbog normiranih troškova - povoljniji za autora. Biranje autorskog ugovora samo zbog stope, kad posao to ne opravdava, je pogrešno prikazivanje predmeta. Više o samom razgraničenju prema ugovoru o delu, i o dopunskom radu kao trećem obliku, u tekstu ugovor o delu i po čemu se razlikuje od ugovora o radu.
Normirani troškovi: 50%, 43% ili 34%
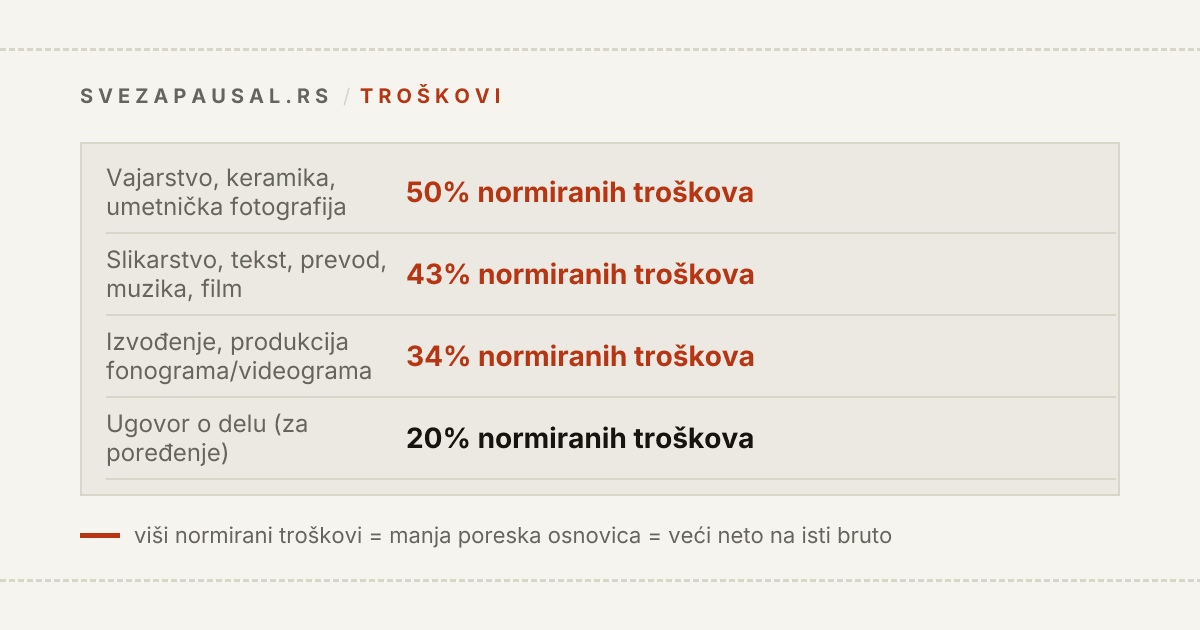
Normirani troškovi umanjuju bruto honorar pre nego što se na njega obračuna porez - viša stopa znači manju poresku osnovicu, pa veći neto na isti bruto. Kod ugovora o delu je to fiksno 20%. Kod autorskog ugovora, član 56 stav 1 Zakona o porezu na dohodak građana propisuje tri stope, po tačno nabrojanoj vrsti dela:
- 50% - vajarska dela, tapiserije, umetnička keramika, keramoplastika, mozaik i vitraž, umetnička fotografija, zidno slikarstvo, kostimografija, modno kreiranje i umetnička obrada tekstila
- 43% - slikarska i grafička dela, industrijsko oblikovanje, arhitektonska i pejzažna dela, scenografska rešenja, naučna, stručna, književna i publicistička dela, prevođenje, muzička i filmska dela, restauratorski i konzervatorski radovi
- 34% - interpretacija i izvođenje estradnih programa, produkcija fonograma, videograma i emisija
Ovo iznenadi većinu ljudi na prvi pogled: muzika i film nisu na 50% nego na 43%, umetnička fotografija je na 50% a ne na 43%, prevod je na 43% a ne na 34%. Lakše je zapamtiti obrnuto od intuicije - 34% je za izvođenje i produkciju, ne za sam autorski rad, dok najveći deo "kancelarijskog" autorskog rada (tekst, prevod, muzika, film, dizajn) pada u srednju, 43% stopu.
Softver posebno: ni u jednoj od tri liste iz člana 56 ne postoji stavka "softver" ili "računarski program". U praksi se prihod od izrade softvera po autorskom ugovoru najčešće tretira kao stručno delo (43%), ali to je tumačenje po analogiji, ne izričita stavka zakona - za veći ugovor vredi tu stopu potvrditi sa knjigovođom pre potpisivanja, ne pretpostaviti je.
Kako se obračunava porez
Isplatilac (naručilac koji isplaćuje honorar fizičkom licu) je taj koji obračunava i uplaćuje porez po odbitku i doprinose, isti postupak kao obračun ugovora o delu - menja se samo procenat normiranih troškova:
- Poreska osnovica = bruto honorar − normirani troškovi
- Porez po odbitku: 20% na osnovicu
- Doprinos za PIO: 24% na osnovicu, uvek se plaća
- Doprinos za zdravstveno: 10,3% na osnovicu, ali samo ako autor nije već zdravstveno osiguran po drugom osnovu (zaposlenje, penzija, sopstvena delatnost)
- Doprinos za nezaposlenost se ne plaća - to postoji samo u radnom odnosu
Na primer, za bruto honorar od 100.000 RSD za tekst, prevod ili softver (43% normiranih troškova), ako autor nije osiguran po drugom osnovu:
- normirani troškovi (43%): 43.000 RSD
- poreska osnovica: 57.000 RSD
- porez (20%): 11.400 RSD
- PIO (24%): 13.680 RSD
- zdravstveno (10,3%): 5.871 RSD
- neto isplata: 69.049 RSD
Isti bruto honorar preko ugovora o delu (fiksnih 20% normiranih troškova) na istoj osnovi daje neto od 56.560 RSD - razlika od preko 12.000 RSD na isti bruto, samo zbog stope normiranih troškova. Ako je autor već osiguran po drugom osnovu, zdravstveno se ne obračunava i neto po autorskom ugovoru raste na 74.920 RSD.
Ceo obračun, u oba smera (upišeš bruto pa vidiš neto, ili upišeš traženi neto pa vidiš koji bruto upisati u ugovor), radi kalkulator i generator ugovora - isti alat pokriva i ugovor o delu i autorski ugovor, sa tačnim stopama za svaki.
Šta autorski ugovor treba da sadrži
- ko su strane (autor i naručilac), sa podacima za identifikaciju
- vrsta autorskog dela i opis sadržine
- rok predaje
- honorar, bruto ili neto, i način isplate
- obim prenosa prava: isključivo (naručilac dobija jedino pravo korišćenja) ili neisključivo (autor sme delo da ustupi i drugima)
- napomena da moralno pravo autorstva ostaje autoru
Nacrt sa svim ovim poljima, uz obračun poreza po odbitku, izgeneriseš na istom generatoru ugovora kao i za ugovor o delu.
Autorski ugovor kao paušalac
Ako već imaš registrovanu paušalnu radnju i posao spada u tvoju registrovanu delatnost, taj posao po pravilu fakturišeš kao svoja firma - redovnom fakturom, ne autorskim ugovorom. Autorski ugovor je za fizičko lice koje nije angažovano preko svoje registrovane delatnosti: povremeni honorar mimo radnje, posao pre registracije, ili saradnja gde druga strana namerno traži fizičko lice a ne preduzetnika.
Mešanje ta dva - fakturisanje posla koji je zapravo autorski honorar, ili obrnuto - menja i ko obračunava porez (ti kao paušalac, ili naručilac kao isplatilac) i koliko na kraju ostaje na ruke, pa vredi razdvojiti pre nego što se posao ugovori, ne posle.
Posebni slučajevi
Autor je penzioner. Autorski ugovor je, uz ugovor o delu, jedan od retkih oblika angažovanja koji ne utiče na invalidsku penziju - jer ne zasniva radni odnos, ne traži novu ocenu radne sposobnosti. Kod porodične penzije i dalje važi cenzus na iznos isplate. Detaljno po vrsti penzije u tekstu ugovor o delu, staž i penzija - ista pravila važe i za autorski ugovor.
Autor nije nigde osiguran. Tada se, pored poreza i PIO, obračunava i doprinos za zdravstveno od 10,3% - neto je osetno manji nego kad je autor već osiguran po drugom osnovu, detalj koji vredi razjasniti pre dogovora o iznosu "na ruke".
Izvori
Sve što je u ovom tekstu navedeno kao pravilo proverio sam u ovim izvorima, u septembru 2026. Propisi se menjaju - pre nego što na nečemu odavde zasnuješ odluku, vredi ih pogledati ponovo:
- Zakon o autorskom i srodnim pravima ("Sl. glasnik RS", br. 104/2009, 99/2011, 119/2012, 29/2016 - odluka US i 66/2019) - pojam autorskog dela, autorska i moralna prava: https://www.paragraf.rs/propisi/zakon_o_autorskom_i_srodnim_pravima.html
- Zakon o porezu na dohodak građana, čl. 56 stav 1 - tačan spisak vrsta dela po stopi normiranih troškova (50%, 43%, 34%): https://www.paragraf.rs/propisi/zakon_o_porezu_na_dohodak_gradjana.html
- Ko ima pravo na normirane troškove od bruto prihoda - pregled kategorija po članu 56, unakrsno proveren protiv teksta zakona: https://biznis.rs/preduzetnik/porezi/ko-ima-pravo-na-normirane-troskove-od-bruto-prihoda/
- Stope poreza i doprinosa na autorski honorar za 2026: https://ugovori.rs/ugovor-o-autorskom-delu/
- Stope doprinosa za 2026 (PIO 24%, zdravstveno 10,3%): https://platica.rs/stope/doprinosi