Ugovor o dopunskom radu (2026): ko sme, porez i doprinosi, primer obračuna
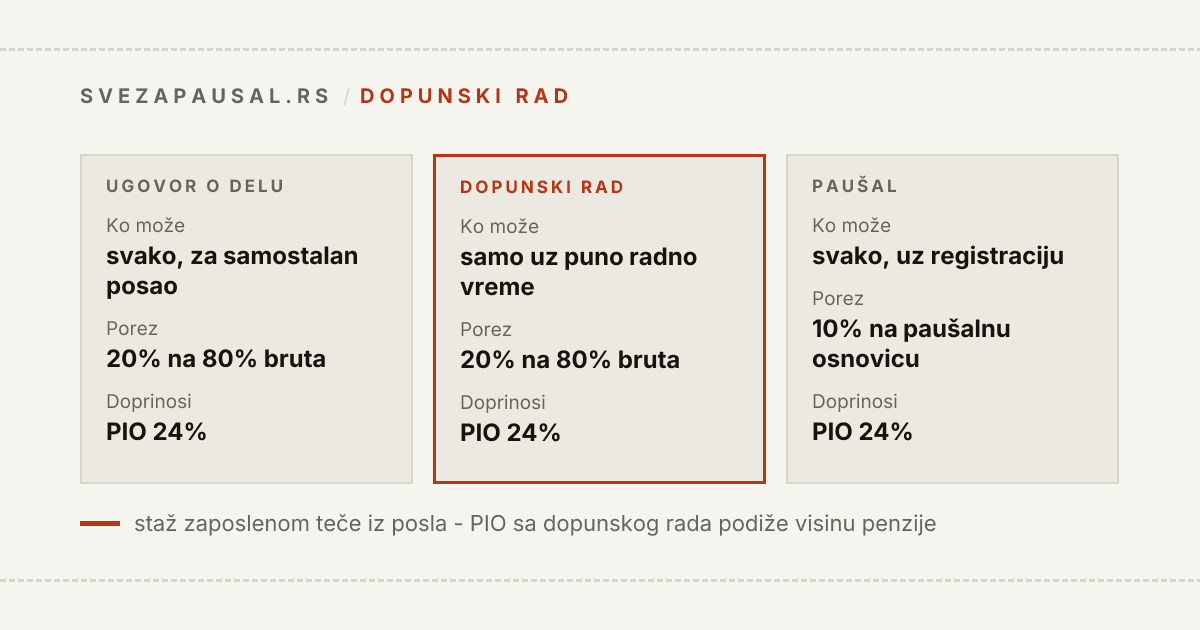
Ugovor o dopunskom radu je ugovor koji zaposleni sa punim radnim vremenom zaključuje sa drugim poslodavcem, za rad od najviše jedne trećine punog radnog vremena. Uređen je članom 202 Zakona o radu, mora da bude u pisanom obliku i ne zasniva radni odnos. Na naknadu se plaćaju porez od 20% i doprinos za PIO od 24%, oba na 80% bruta - zdravstveno ne, jer si već osiguran preko posla.
Ako si zaposlen i radiš nešto sa strane, imaš tri legalna puta: ugovor o delu, paušalnu radnju ili dopunski rad. Dopunski rad se najređe pominje, iako za redovan rad za jednog naručioca najbolje leži.
Kratak odgovor
- Ko sme: samo zaposleni koji radi sa punim radnim vremenom kod svog poslodavca. Ko radi nepuno radno vreme, po tekstu člana 202 ne može.
- Koliko: najviše jedna trećina punog radnog vremena. Kod 40 časova nedeljno to je najviše 13 časova i 20 minuta nedeljno.
- Forma: obavezno pisani ugovor. Ugovor utvrđuje naknadu i druga prava i obaveze.
- Porez: 20%, na bruto umanjen za 20% normiranih troškova.
- Doprinosi: PIO 24% na istu osnovicu. Zdravstveno i nezaposlenost se ne plaćaju po ovom osnovu.
- Na 100.000 bruto: porez 16.000, PIO 19.200, neto 64.800.
- Prijava: isplatilac podnosi PPP-PD sa šifrom vrste prihoda 605.
Šta je ugovor o dopunskom radu
Član 202 Zakona o radu ima tri rečenice i sve tri su bitne:
Zaposleni koji radi sa punim radnim vremenom kod poslodavca može da zaključi ugovor o dopunskom radu sa drugim poslodavcem, a najviše do jedne trećine punog radnog vremena. Ugovorom o dopunskom radu utvrđuje se pravo na novčanu naknadu i druga prava i obaveze po osnovu rada. Ugovor iz stava 1. ovog člana zaključuje se u pisanom obliku.
Zakon ga svrstava u poglavlje "Rad van radnog odnosa". Kod drugog poslodavca nisi zaposlen i otkaz ne ide po pravilima za ugovor o radu.
Razlika prema ugovoru o delu je u predmetu. Ugovor o delu (član 199) je za samostalnu izradu određene stvari ili izvršenje određenog posla, i to van delatnosti poslodavca. Dopunski rad je vezan za vreme - radiš određeni broj sati, kontinuirano, i to ograničenje "van delatnosti" član 202 ne postavlja. Zato je dopunski rad prirodan oblik kad firma hoće da radiš za nju redovno, recimo deset sati nedeljno na njihovom proizvodu, a ne da isporučiš jedan zaokružen rezultat. Kako se rezultat razlikuje od vremena i zašto inspekcija gleda baš to: ugovor o delu ili ugovor o radu.
Ko sme da radi dopunski rad
Samo zaposleni sa punim radnim vremenom. Puno radno vreme je 40 časova nedeljno, a opštim aktom može biti i kraće, ali ne ispod 36 (član 51 Zakona o radu) - i takav zaposleni se smatra da radi puno radno vreme.
Ako radiš nepuno radno vreme, član 202 se na tebe ne odnosi. Za taj slučaj zakon ima drugi put: ugovor o privremenim i povremenim poslovima, koji po članu 197 sme da se zaključi sa zaposlenim koji radi nepuno radno vreme, do punog radnog vremena - ali samo za poslove koji ne traju duže od 120 radnih dana u kalendarskoj godini.
Saglasnost tvog poslodavca Zakon o radu za dopunski rad ne traži. Dve stvari ipak mogu da te vežu:
- Zabrana konkurencije iz tvog ugovora o radu (član 161) - ako je ugovorena, poslove koje ona pokriva ne smeš da radiš za drugoga bez saglasnosti poslodavca.
- Državni službenici imaju poseban režim: za dodatni rad kod drugog poslodavca im po članu 26 Zakona o državnim službenicima treba pisana saglasnost rukovodioca.
Porez i doprinosi na dopunski rad
Porez. Član 85 stav 1 tačka 3 Zakona o porezu na dohodak građana prihode po osnovu dopunskog rada izričito svrstava u "druge prihode". Stav 3 istog člana kaže da oporezivi prihod za sve druge prihode iz stava 1 čini bruto prihod umanjen za normirane troškove od 20%. Izuzeci u narednim stavovima odnose se na druge tačke (poljoprivreda, paušalci po testu samostalnosti, samooporezivanje), ne na dopunski rad. Stopa je 20% (član 86).
Doprinos za PIO. Po članu 7 Zakona o doprinosima, lica koja ostvaruju ugovorenu naknadu su obveznici doprinosa za PIO, a član 6 tačka 17 izričito kaže da ugovorena naknada obuhvata i ugovor o dopunskom radu. Osnovica je oporezivi prihod (član 28), dakle isto 80% bruta, a stopa je 24% (član 44). Član 12 potvrđuje da se PIO plaća po svim osnovima kad imaš više prihoda - plata ga ne isključuje.
Zdravstveno i nezaposlenost. Lica sa ugovorenom naknadom se ne nalaze među obveznicima doprinosa za zdravstveno (član 8) ni za nezaposlenost (član 9) Zakona o doprinosima. Pošto po definiciji imaš puno radno vreme kod drugog poslodavca, zdravstveno ti već plaća on.
Primer na 100.000 dinara bruto
| stavka | stopa | iznos |
|---|---|---|
| Bruto naknada | 100.000 | |
| Normirani troškovi | 20% bruta | 20.000 |
| Osnovica (oporezivi prihod) | 80% bruta | 80.000 |
| Porez na druge prihode | 20% osnovice | −16.000 |
| PIO | 24% osnovice | −19.200 |
| Zdravstveno, nezaposlenost | ne plaća se | 0 |
| Neto | 64.800 |
Isplatilac ima trošak od 100.000 - bruto je ovde ujedno i ukupan trošak, jer nema doprinosa "na teret poslodavca" kao kod plate.
Kalkulator: neto u bruto
Neto je 64,8% bruta (1 − 0,8 × 0,20 − 0,8 × 0,24 = 0,648). Kad ti poslodavac ponudi neto, bruto dobijaš deljenjem sa 0,648, odnosno množenjem koeficijentom 1,54321. Za 50.000 neto to je 77.160,49 bruto.
Ovi brojevi su isti kao kod ugovora o delu za primaoca koji je osiguran po drugom osnovu. Zato kalkulator ugovora o delu sa označenim osiguranjem po drugom osnovu daje i obračun za dopunski rad. Isti račun korak po korak: ugovor o delu - obračun poreza i doprinosa.
Jedna napomena za veće iznose: drugi prihodi ulaze u godišnji porez na dohodak (član 87 stav 2 tačka 7), koji plaćaju oni čiji dohodak pređe trostruku prosečnu godišnju zaradu u Republici. Iznos praga se objavljuje za svaku godinu - proveri ga ako ti plata i dopunski rad zajedno idu visoko.
Da li dopunski rad ulazi u staž
Na dopunski rad se plaća PIO, a član 46 Zakona o PIO kaže da se u staž računa vreme za koje je plaćen doprinos po bilo kom osnovu. Ali ti već radiš puno radno vreme, pa ti godina staža iz posla ionako teče cela. Član 50 stav 3 za staž po osnovu ugovorene naknade kaže da u jednoj kalendarskoj godini može iznositi najviše 12 meseci; nisam našao odredbu koja bi zaposlenom kroz dopunski rad dala više od toga.
Gde se dopunski rad stvarno vidi je visina penzije. Godišnji lični koeficijent (član 63 Zakona o PIO) računa se iz ukupne zarade, osnovice osiguranja i ugovorene naknade na koju je plaćen doprinos. Dakle PIO sa dopunskog rada ne dodaje mesece, nego podiže osnov iz kog se penzija računa. Taj koeficijent može iznositi najviše pet.
Dopunski rad, ugovor o delu ili paušal
| ugovor o delu | dopunski rad | paušal iz radnog odnosa | |
|---|---|---|---|
| Ko može | svako, za samostalan posao van delatnosti poslodavca | samo zaposleni sa punim radnim vremenom | svako, uz registraciju radnje |
| Porez | 20% na 80% bruta | 20% na 80% bruta | 10% na paušalno utvrđenu osnovicu |
| Doprinosi (dok si zaposlen) | PIO 24% | PIO 24% | PIO 24% na paušalnu osnovicu |
| Ograničenje | jedan određen posao | do 1/3 punog radnog vremena | 6.000.000 prometa godišnje |
Dopunski rad je bolji kad imaš jednog naručioca, radiš za njega redovno ali malo, i iznos je skroman ili neredovan. Nema registracije, nema fiksne mesečne obaveze, nema knjiga - porez i doprinos plati isplatilac sa svakom isplatom, a kad isplate nema, nema ni troška.
Paušal je bolji kad imaš više klijenata, kad prihod sa strane raste, ili kad radiš za strane naručioce. Porez i PIO se plaćaju na paušalno utvrđenu osnovicu, ne na stvarni prihod, pa se pri većem prometu poreski deo po dinaru smanjuje. Cena toga je fiksna obaveza i u mesecu bez ijedne fakture, i rizik testa samostalnosti ako ti jedan naručilac postane glavni - proveri ga testom samostalnosti. Šta tačno plaćaš kao paušalac dok si zaposlen: paušal iz radnog odnosa, a gde je prelomna tačka za tvoj iznos računa alat paušal ili zaposlenje.
Ugovor o delu ostaje za jednokratan, zaokružen posao.
Prijava: PPP-PD i šifra 605
Isplatilac (firma ili preduzetnik) obračunava porez i doprinos i uplaćuje ih prilikom isplate naknade - član 57 Zakona o doprinosima. Prijava je PPP-PD, a u katalogu vrsta prihoda dopunski rad ima svoje šifre:
- 605 - prihodi po osnovu dopunskog rada;
- 606 - isto, kad je Fond PIO rešenjem priznao prestanak plaćanja doprinosa jer je dostignuta najviša godišnja osnovica.
Šifre 601-603 su za ugovor o delu i ne koriste se za dopunski rad, iako je obračun isti. Ko podnosi koji obrazac i šta kad isplatilac nije obveznik obračuna: prijava ugovora o delu.
Jedinstvena prijava (CROSO). Ovde praksa i slovo zakona ne idu istim redom. U praksi se za dopunski rad jedinstvena prijava na obavezno socijalno osiguranje po pravilu ne podnosi, jer si već osiguran kod matičnog poslodavca sa punim radnim vremenom, a isplatilac obaveze izmiruje kroz PPP-PD. Član 35 stav 2 Zakona o radu pritom pominje jedinstvenu prijavu i za drugi ugovor o obavljanju poslova zaključen po tom zakonu, a šifru osnova osiguranja za dopunski rad nisam našao ni u jednom primarnom izvoru. Zato to pitanje pre prve isplate razreši knjigovođa isplatioca na portalu Centralnog registra, a ne ti napamet.
Ako poslodavac uopšte ne zaključi pisani ugovor, po članu 273 Zakona o radu pravno lice plaća kaznu od 800.000 do 2.000.000 dinara.
Šta treba da sadrži primer ugovora o dopunskom radu
Zakon propisuje samo minimum: naknadu i druga prava i obaveze. Pun šablon ovde nema smisla, ali ovo su članovi koje ugovor treba da ima:
- Strane - poslodavac i ti, sa podacima.
- Izjava o osnovu - da si u radnom odnosu sa punim radnim vremenom kod drugog poslodavca. To je uslov iz člana 202, pa neka bude napisan.
- Poslovi - opis posla koji radiš.
- Obim rada - broj sati nedeljno ili mesečno, najviše jedna trećina punog radnog vremena.
- Naknada - iznos, i izričito da li je bruto ili neto. Ovo je najčešći izvor spora.
- Rok i način isplate.
- Mesto i način rada - kod poslodavca, na daljinu, raspored.
- Prava na rezultat rada - ako praviš kod, dizajn ili tekst, ugovor treba izričito da kaže ko zadržava prava. Ne oslanjaj se na pretpostavku.
- Poverljivost.
- Trajanje i prestanak - vidi niže.
- Rešavanje sporova i broj primeraka.
Ugovor koji poslodavac nudi vredi dati advokatu da ga pogleda pre potpisa - naročito odredbe o pravima na rezultat, zabrani konkurencije i otkazu, jer se baš one kasnije čitaju protiv tebe.
Trajanje i otkaz
Zakon o radu za dopunski rad ne propisuje ni trajanje ni otkazne razloge. Može biti na određeno ili neodređeno, a uslove prestanka strane same ugovaraju - rok za otkaz, način dostavljanja, šta se isplaćuje za već odrađene sate. Pošto nije radni odnos, pravila o otkazu ugovora o radu se ne primenjuju.
Jedna stvar koju zakon ne uređuje, a ugovor treba: šta ako ti prestane radni odnos kod glavnog poslodavca ili pređeš na nepuno radno vreme. Tada više ne ispunjavaš uslov iz člana 202. Neka ugovor predvidi da ga u tom slučaju odmah obavestiš i da ugovor tada prestaje ili se prevodi u drugi oblik.
Šta uraditi po redu
- Proveri da radiš puno radno vreme i da ti ugovor o radu nema zabranu konkurencije za te poslove.
- Izračunaj obim: najviše jedna trećina punog radnog vremena, kod 40 sati to je 13 sati i 20 minuta nedeljno.
- Dogovori naknadu u bruto iznosu; neto je 64,8% bruta.
- Proveri da ugovor ima članove iz liste gore, posebno bruto/neto, prava na rezultat i prestanak.
- Potpiši pisani ugovor pre početka rada.
- Očekuj od isplatioca PPP-PD sa šifrom 605 uz svaku isplatu i proveri M-4 na kraju godine.
Izvori
Sve stope, članove i šifre iz ovog teksta proverio sam u oktobru 2026, na tekstovima propisa sa poslednjim izmenama iz 2025. i 2026:
- Zakon o radu - čl. 35 st. 2 (jedinstvena prijava), čl. 51 (puno radno vreme), čl. 161 (zabrana konkurencije), čl. 197 (privremeni i povremeni poslovi), čl. 199 (ugovor o delu), čl. 202 (dopunski rad), čl. 273 (kazne): https://www.paragraf.rs/propisi/zakon_o_radu.html
- Zakon o porezu na dohodak građana - čl. 38 (stopa 10% za samostalnu delatnost), čl. 40 (limit 6.000.000 za paušal), čl. 85 st. 1 tač. 3 i st. 3 (dopunski rad kao drugi prihod, normirani troškovi 20%), čl. 86 (stopa 20%), čl. 87 (godišnji porez): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o doprinosima za obavezno socijalno osiguranje - čl. 6 tač. 17 (ugovorena naknada uključuje dopunski rad), čl. 7, 8, 9 (obveznici), čl. 12 (PIO po svim osnovima), čl. 28 (osnovica), čl. 44 (stope 24%, 10,3%, 0,75%), čl. 57 (obračun pri isplati): https://www.paragraf.rs/propisi/zakon_o_doprinosima_za_obavezno_socijalno_osiguranje.html
- Zakon o penzijskom i invalidskom osiguranju - čl. 46 (staž po plaćenom doprinosu), čl. 50 (najviše 12 meseci staža godišnje po ugovorenoj naknadi), čl. 63 (lični koeficijent uključuje ugovorenu naknadu, najviše pet): https://www.paragraf.rs/propisi/zakon_o_penzijskom_i_invalidskom_osiguranju.html
- Zakon o državnim službenicima - čl. 26 (saglasnost za dodatni rad): https://www.paragraf.rs/propisi/zakon_o_drzavnim_sluzbenicima.html
- Katalog vrsta prihoda za PPP-PD, šifre 605 i 606 za dopunski rad: https://porezionline.rs/obrasci.php?pID=30216