Ugovor o delu: obračun poreza i doprinosa, koeficijent i primeri (2026)
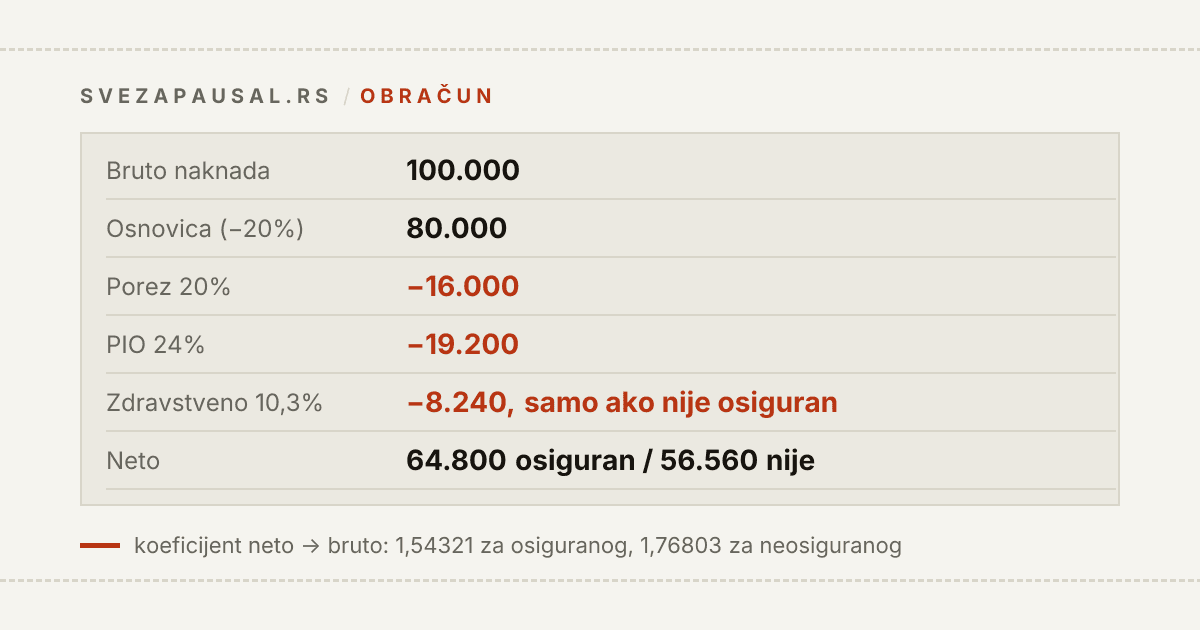
Obračun ugovora o delu staje u jednu rečenicu: od bruto naknade se oduzme 20% normiranih troškova, a na ono što ostane plaćaju se porez od 20% i doprinos za PIO od 24% - i zdravstveno od 10,3%, ali samo ako primalac nije već osiguran po nekom drugom osnovu. Sve ostalo u ovom tekstu je primena te rečenice.
Kad nekoga angažujem po ugovoru o delu, ili kad me neko pita koliko će mu "leći na račun", ovo je računica koju radim. Brojevi su isti kao u kalkulatoru ugovora o delu na ovom sajtu - tamo je ista formula, samo bez ručnog računanja.
Kratak odgovor
| stavka | stopa | na šta se računa |
|---|---|---|
| Normirani troškovi | 20% | bruto naknada |
| Porez po odbitku | 20% | poreska osnovica (bruto − 20%) |
| Doprinos za PIO | 24% | ista osnovica, uvek |
| Doprinos za zdravstveno | 10,3% | ista osnovica, samo ako primalac nije osiguran po drugom osnovu |
| Doprinos za nezaposlenost | ne plaća se | - |
Dva broja koja iz ovoga slede, i koja se najčešće traže:
- Neto je 64,8% bruta kad je primalac osiguran po drugom osnovu (zaposlen, penzioner, preduzetnik), a 56,56% bruta kad nije.
- Koeficijent za preračun neto → bruto je 1,54321 za osigurane i 1,76803 za neosigurane.
Kako se računa, korak po korak
- Bruto naknada - iznos iz ugovora. Ugovor se piše u bruto iznosu, jer se porez i doprinosi računaju iz njega.
- Normirani troškovi: 20% bruta. Zakon pretpostavlja da je izvršilac imao troškove i taj deo ne oporezuje - bez računa i bez dokazivanja. Kod ugovora o delu je to fiksnih 20%, za svaku vrstu posla.
- Poreska osnovica = bruto − normirani troškovi, dakle 80% bruta. Na nju idu i porez i svi doprinosi.
- Porez po odbitku: 20% osnovice. Nema neoporezivog iznosa kao kod zarade - porez se plaća od prvog dinara osnovice.
- PIO: 24% osnovice. Plaća se uvek, i kad je primalac zaposlen negde drugde, i kad je penzioner. Isplatilac uplaćuje ceo iznos; nema podele na deo "na teret zaposlenog" i "na teret poslodavca" kao kod plate.
- Zdravstveno: 10,3% osnovice - samo ako primalac nije zdravstveno osiguran po drugom osnovu.
- Neto = bruto − porez − doprinosi. To je iznos koji legne na račun.
Doprinos za nezaposlenost se ne obračunava: osiguranje za slučaj nezaposlenosti vezano je za radni odnos, a ugovor o delu to nije. Zašto nije - i gde je granica prema radnom odnosu - objašnjeno je u tekstu šta je ugovor o delu i po čemu se razlikuje od ugovora o radu.
Primer obračuna: bruto 100.000 dinara
| stavka | osiguran po drugom osnovu | nije osiguran |
|---|---|---|
| Bruto naknada | 100.000 | 100.000 |
| Normirani troškovi 20% | −20.000 | −20.000 |
| Poreska osnovica | 80.000 | 80.000 |
| Porez 20% | −16.000 | −16.000 |
| PIO 24% | −19.200 | −19.200 |
| Zdravstveno 10,3% | ne plaća se | −8.240 |
| Neto na račun | 64.800 | 56.560 |
| Ukupno porez i doprinosi | 35.200 | 43.440 |
Naručioca u oba slučaja posao košta tačno 100.000 - porez i doprinosi se ne dodaju na bruto, nego se iz njega zadržavaju. Razlika od 8.240 dinara je ceo efekat pitanja "da li si negde osiguran", i ide na teret onoga ko prima novac, ne onoga ko plaća.
Koeficijent za ugovor o delu: kad je poznat neto
U praksi se posao skoro uvek dogovara "na ruke", a ugovor i poreska prijava traže bruto. Zato se traži koeficijent - broj kojim pomnožiš dogovoreni neto i dobiješ bruto za ugovor.
Pošto se sve stope primenjuju na istu osnovicu, a osnovica je uvek 80% bruta, odnos neta i bruta je fiksan:
- osiguran po drugom osnovu: neto = bruto × (1 − 0,8 × 44%) = bruto × 0,648, pa je bruto = neto × 1,54321
- nije osiguran: neto = bruto × (1 − 0,8 × 54,3%) = bruto × 0,5656, pa je bruto = neto × 1,76803
Primer: dogovorili ste 50.000 dinara na ruke.
| osiguran po drugom osnovu | nije osiguran | |
|---|---|---|
| Bruto za ugovor | 77.160,49 | 88.401,70 |
| Poreska osnovica | 61.728,40 | 70.721,36 |
| Porez 20% | 12.345,68 | 14.144,27 |
| PIO 24% | 14.814,81 | 16.973,13 |
| Zdravstveno 10,3% | - | 7.284,30 |
| Neto | 50.000,00 | 50.000,00 |
Koeficijent važi dok važe stope. Ako se ijedna stopa promeni, menja se i on - zato se "koeficijent za 2024" ili "za 2025" iz starih tekstova ne prepisuje, nego se proveri na koje stope je računat. Starije stranice navode i PIO od 25,5% ili 26%; to je stopa od pre poslednjeg usklađivanja i daje pogrešan bruto. Kalkulator računa oba smera, bruto → neto i neto → bruto, na stopama za 2026.
Ko je "osiguran po drugom osnovu"
Ovo pitanje odlučuje o 10,3% i o šifri u poreskoj prijavi, pa ga postavi primaocu pre nego što napišeš iznos u ugovor.
Osiguran po drugom osnovu je, najčešće:
- zaposleni - zdravstveno osiguranje već ima preko poslodavca;
- penzioner - osiguran je preko Fonda; detaljno, uz posebna pravila za invalidsku i porodičnu penziju, u tekstu ugovor o delu, staž i penzija;
- preduzetnik, pa i paušalac - zdravstveno već plaća preko svoje radnje;
- poljoprivrednik koji je osiguran po tom osnovu.
Nije osiguran po drugom osnovu, po pravilu, onaj ko nema ni posao, ni penziju, ni radnju - pa se kod njega dodaje zdravstveno.
U poreskoj prijavi se to vidi kao šifra vrste prihoda: 601 kad je primalac osiguran po drugom osnovu, 602 kad nije, i 603 kad je Fond PIO utvrdio da je dostignuta najviša godišnja osnovica doprinosa (za 2026. to je 8.793.840 dinara) - tada se plaća samo porez. Koji obrazac, ko ga podnosi i zašto ugovor o delu ne ide na CROSO: prijava ugovora o delu.
Ko plaća i kada
Isplatilac - firma ili preduzetnik koji plaća naknadu fizičkom licu - obračunava porez i doprinose, zadržava ih iz bruta i uplaćuje ih, a izvršiocu isplaćuje neto. Prijava PPP-PD se podnosi pre isplate ili istovremeno sa njom, ne na kraju meseca.
Ako isplatilac nije obveznik obračuna po odbitku - najčešće kad plaća fizičko lice ili neko iz inostranstva - obaveza prelazi na primaoca, koji porez i doprinose sam obračunava i prijavljuje obrascem PP OPO. Formula je ista; menja se samo ko popunjava prijavu.
Šifru plaćanja za uplatu poreza i doprinosa ovde namerno ne navodim po sećanju - uzmi je iz važećeg uputstva o šiframa plaćanja (link je u izvorima teksta o prijavi ugovora o delu). To je jedino polje u celom postupku koje banka propusti, a Poreska uprava ne.
Ugovor o delu i autorski ugovor: ista formula, drugi procenat
Ako je predmet posla autorsko delo - tekst, prevod, dizajn, softver, fotografija, muzika - koristi se ugovor o autorskom delu, i jedina razlika u obračunu je procenat normiranih troškova: umesto 20%, zakon priznaje 34%, 43% ili 50%, zavisno od vrste dela.
Na istih 100.000 bruta, za delo sa 43% normiranih troškova i primaoca osiguranog po drugom osnovu: osnovica je 57.000, porez 11.400, PIO 13.680, a neto 74.920 - umesto 64.800 po ugovoru o delu. Zato izbor oblika nije formalnost, ali nije ni stvar ukusa: autorski ugovor ide samo kad je predmet stvarno autorsko delo. Koje delo nosi koji procenat: autorski ugovor.
Ako si paušalac
Paušalac se sa ugovorom o delu sreće sa dve strane.
Kad ti nekoga angažuješ, ti si isplatilac: obračunavaš po formuli iznad, podnosiš PPP-PD i uplaćuješ porez i doprinose. To je potpuno odvojeno od tvog paušalnog poreza - tvoje mesečne uplatnice se zbog toga ne menjaju.
Kad tebi neko nudi ugovor o delu, prvo pitanje nije obračun nego da li je posao iz delatnosti tvoje radnje. Ako jeste, uobičajeno je da ga fakturišeš kroz radnju - tada se ništa ne zadržava, faktura ide u KPO knjigu i ulazi u limit, a porez ti je i dalje onaj fiksni iz rešenja. Ako ipak potpisuješ ugovor o delu kao fizičko lice, u obračunu si "osiguran po drugom osnovu", jer zdravstveno već plaćaš preko radnje - dakle 64,8% bruta na račun.
Kad je jedan klijent većina tvog prihoda, pre nego što biraš između fakture i ugovora, prođi test samostalnosti - to je pitanje koje Poreska uprava postavlja nezavisno od toga kako se papir zove.
Šta uraditi po redu
- Pitaj primaoca da li je osiguran po drugom osnovu - od toga zavisi 10,3%.
- Ako ste se dogovorili na ruke, pomnoži neto koeficijentom (1,54321 ili 1,76803) i taj bruto upiši u ugovor.
- Proveri da li je predmet autorsko delo - ako jeste, ide autorski ugovor i viši normirani troškovi.
- Napravi nacrt i obračun na generatoru i kalkulatoru ugovora o delu, da obe strane vide isti broj pre potpisa.
- Podnesi PPP-PD pre ili sa isplatom i isplati neto.
Izvori
Stope i normirani troškovi su isti oni koje koristi kalkulator na ovom sajtu, potvrđeni na izvorima datiranim u 2026. Pre nego što na nekom broju odavde zasnuješ isplatu, vredi ga proveriti ponovo - stope doprinosa su se u poslednjih nekoliko godina menjale:
- Zakon o porezu na dohodak građana - čl. 85 (drugi prihodi, uključujući naknadu po ugovoru o delu, i normirani troškovi od 20%) i čl. 56 (normirani troškovi za autorska dela): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o doprinosima za obavezno socijalno osiguranje - stope doprinosa i najviša godišnja osnovica: https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Stope poreza i doprinosa na drugi prihod i autorski honorar za 2026: https://platica.rs/stope/doprinosi
- Ugovor o delu, obračun i stope (ažurirano 1.9.2026): https://platnilistic.rs/blog/ugovor-o-delu
- Katalog vrsta prihoda za PPP-PD, sa šiframa 601, 602 i 603 za ugovor o delu: https://porezionline.rs/obrasci.php?pID=30216
- Najviša godišnja osnovica doprinosa za 2026 - 8.793.840 dinara: https://ipc.rs/vest/najniza-mesecna-osnovica-za-placanje-doprinosa-za-2026-godinu-iznosi-51297-dinara_v2386