Preduzetnik iz radnog odnosa: paušal dok si zaposlen
Pitanje "mogu li da otvorim paušalnu radnju dok sam zaposlen" se gugla svake godine iznova - ista formulacija, samo se menja broj na kraju: 2016, 2018, 2020, 2026. To nije zato što se odgovor menja svake godine. To je zato što svake godine neko novi dođe do iste tačke: ima stalan posao, počeo je da radi nešto sa strane, i prvi klijent traži fakturu.
Vodim svoju paušalnu radnju bez knjigovođe i ovaj alat sam napravio za sebe, pa mogu da ti kažem gde je stvarna zamka. Nije u papirologiji oko registracije. Zamka je u doprinosima - i u tome što najveći deo tekstova o ovoj temi na to pitanje odgovori jednom rečenicom koju niko ne potkrepi.
Kratak odgovor
- Registracija je dozvoljena i proces je isti. Nijedan propis ne uslovljava registraciju preduzetnika time da nisi u radnom odnosu, i ceo postupak (šifra delatnosti, opština sedišta, staž) je identičan kao za nekoga ko nema posao. Dve prepreke postoje i obe su van poreskih propisa: državni službenik po članu 28. Zakona o državnim službenicima ne sme da osnuje privredno društvo ni da se bavi preduzetništvom (a i za dodatni rad kod drugog poslodavca mu po članu 26. treba pisana saglasnost rukovodioca), a u privatnom sektoru te može vezati sopstveni ugovor o radu - zabrana konkurencije, obaveza obaveštavanja poslodavca.
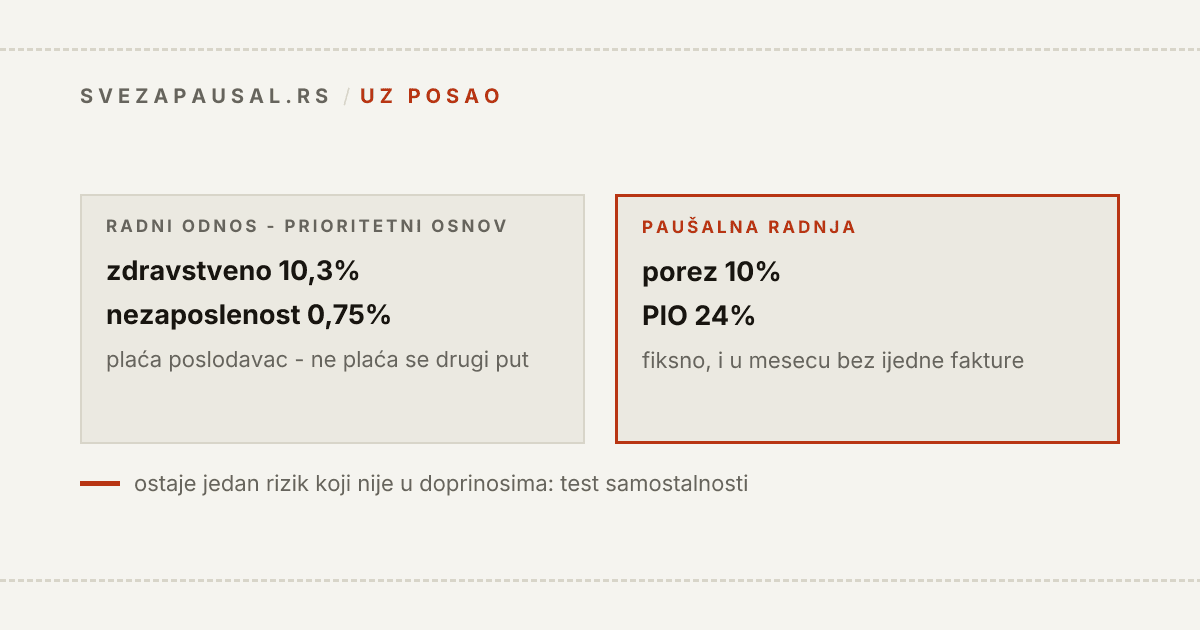
- Ono što se stvarno razlikuje nije registracija, nego prijava na osiguranje. Radni odnos ostaje tvoj prioritetni osnov osiguranja, i zato po osnovu radnje ne plaćaš sve doprinose još jednom.
- Doprinosi: po osnovu radnje plaćaš porez i doprinos za PIO (24%). Zdravstveno (10,3%) i nezaposlenost (0,75%) idu preko poslodavca i ne plaćaju se drugi put - detaljno niže.
- Paušalna obaveza je fiksna. Kao i kod svakog preduzetnika paušalca, ne zavisi od toga koliko fakturišeš, nego od delatnosti, opštine sedišta i staža od registracije. To je najvažnija stvar za nekoga ko radi sa strane: ako mesec prođe bez ijedne fakture, obaveza je ista.
- Test samostalnosti je pravi rizik ako planiraš da daš otkaz pa nastaviš da fakturišeš svom bivšem poslodavcu.
Fiksna obaveza je glavna posledica, ne doprinosi
Ovo se stalno previđa, a pogađa baš ljude koji otvaraju radnju "sa strane".
Paušalna obaveza se ne računa od tvog prihoda. Računa se od paušalno utvrđene osnovice koju ti Poreska uprava odredi rešenjem jednom godišnje, a ta osnovica zavisi od šifre delatnosti (koeficijent iz Uredbe), prosečne zarade u opštini sedišta i korekcija za staž i godine. Fakturisao ti 500.000 ili 0 - iznos na uplatnici je isti.
Za nekoga ko je zaposlen i uzima poneki projekat sa strane to znači konkretnu stvar: mesec bez klijenta je mesec u minusu. Zaposlenje ti tu jeste zaštita (plata i dalje stiže), ali paušal ne postaje jeftiniji zato što ga radiš "usput".
Jedina stvar koja tu radi u tvoju korist je korekcija za staž, i ona je najveća na početku:
| Staž od registracije | Korekcioni koeficijent |
|---|---|
| godina u kojoj si se registrovao | 0,5 |
| do 12 meseci | 0,8 |
| 13-24 meseca | 0,85 |
| 25-36 meseci | 0,9 |
| preko 36 meseci | 1,0 |
Prve godine plaćaš pola. To je i argument da se registracija ne odlaže beskonačno "dok ne bude ozbiljno" - ako znaš da ideš u tom pravcu, prve godine je najjeftinije da testiraš da li posao stoji na svoje noge. Postoji i dodatna korekcija za mlađe od 30 / starije od 55 (0,9), invaliditet i porodiljsko (0,85), s tim da proizvod svih korekcija ne može pasti ispod 0,5.
Konkretan iznos za tvoju šifru i opštinu daje kalkulator paušala.
Doprinosi kad si već osiguran preko posla
Ovo je suština pitanja "preduzetnik iz radnog odnosa doprinosi". Odgovor postoji u zakonu, samo nije na jednom mestu - sklapa se iz dva pravila koja se moraju čitati zajedno.
Prvo pravilo, za PIO. Član 12. Zakona o doprinosima za obavezno socijalno osiguranje kaže doslovno: kada osiguranik ostvaruje prihode po više različitih osnova (radni odnos, samostalna delatnost, ugovori i dr.), doprinos za obavezno penzijsko i invalidsko osiguranje obračunava se i plaća po svim tim osnovima, do iznosa najviše godišnje osnovice doprinosa. Taj član pominje isključivo PIO - i to nije previd, nego cela poenta.
Drugo pravilo, za zdravstveno. Zakon o zdravstvenom osiguranju u članu 11. stav 2. kaže da se svojstvo osiguranika može steći samo po jednom osnovu, a član 15. daje redosled prioriteta i izričito kaže da prioritetni osnov "isključuje druge osnove osiguranja". Zaposleni su u tom redosledu na prvom mestu (član 11. stav 1. tač. 1-12), preduzetnici tek na trećem (tač. 17-20). Pošto si preko posla već zdravstveni osiguranik, po osnovu radnje to nisi - pa nisi ni obveznik tog doprinosa. Isto se primenjuje i na doprinos za nezaposlenost: Zakon o doprinosima u članu 9. i za njega upućuje na osnov osiguranja, a u Centralnom registru obaveznog socijalnog osiguranja stoji samo tvoja prijava kao zaposlenog.
Sabrano, po osnovu radnje dok si u radnom odnosu:
| Stavka | Stopa | Plaćaš li po osnovu radnje |
|---|---|---|
| Porez na paušalni prihod | 10% | da |
| Doprinos za PIO | 24% | da - po oba osnova, čl. 12 Zakona o doprinosima |
| Doprinos za zdravstveno osiguranje | 10,3% | ne - pokriveno prioritetnim osnovom |
| Doprinos za nezaposlenost | 0,75% | ne - pokriveno prioritetnim osnovom |
| Ukupno | 34% | umesto 45,05% |
Uz to, doprinosi se ne mogu obračunati na osnovicu nižu od najniže mesečne osnovice, koja za 2026. iznosi 51.297 RSD - i tamo gde procenjena osnovica ispadne manja od toga, doprinos se svejedno računa na 51.297, dok porez ostaje na stvarnoj osnovici.
Važno o mojim kalkulatorima: nigde u njima ne postoji polje "da li si zaposlen". Kalkulator paušala računa punu obavezu od 45,05%, kao da je radnja tvoj jedini osnov osiguranja. Ako si zaposlen, od tog iznosa u glavi oduzmi zdravstveno i nezaposlenost - to je 11,05 procentnih poena osnovice. Merodavno je ono što ti stigne na rešenju.
Isto pravilo prioriteta važi i kad si korisnik starosne penzije — samo je tamo penzija prioritetni osnov umesto radnog odnosa; razrađeno u porezi i doprinosi paušalca, i šta se menja ako si penzioner.
I ono što se najlakše previdi: ovo traje dok traje radni odnos. Onog dana kad ti prestane zaposlenje, prioritetni osnov postaje samostalna delatnost, dužan si da se prijaviš, i od tada ideš na sve tri stavke. To nije automatsko i nije na Poreskoj upravi da se seti umesto tebe.
Da li se osnovice sabiraju i udaraju u gornji prag
Sabiraju se, ali samo za PIO i samo prema najvišoj godišnjoj osnovici, ne prema mesečnoj. Član 12. Zakona o doprinosima postavlja granicu na najvišu godišnju osnovicu, a član 43. je definiše kao zbir 12 najviših mesečnih osnovica. Sa mesečnim maksimumom od 732.820 RSD koji koristim za 2026, godišnji prag je 8.793.840 RSD.
Ono što tu treba znati je da se prag ne primenjuje sam od sebe: član 66. istog zakona kaže da obveznik koji je platio doprinos iz osnovice koja prelazi najvišu godišnju osnovicu ima pravo na povraćaj, i to se utvrđuje rešenjem Poreske uprave na tvoj zahtev, na propisanom obrascu. Dakle ako ti zarada i paušalna osnovica zajedno pređu taj iznos u toku godine, preplaćeni PIO ti se vraća tek ako ga tražiš.
Zdravstveno i nezaposlenost se u ovu računicu ni ne uključuju - njih po osnovu radnje ionako ne plaćaš.
Konačna provera je uvek rešenje. Rešenje Poreske uprave koje ti stigne posle registracije (obično januar/februar, važi za celu godinu) navodi svaku stavku posebno, sa svojim iznosom i računom za uplatu. Ako zdravstveno i nezaposlenost u tvom slučaju ne idu, videćeš to tako što ih na rešenju neće biti.
Jedna napomena o susednom slučaju, da se ne pomešaju: u generatoru ugovora na ovom sajtu postoji kodirano pravilo da se doprinos za zdravstveno plaća samo ako izvršilac nije već osiguran po drugom osnovu. To važi za ugovor o delu i autorski ugovor, gde je isplatilac poreski platac, i izvire iz drugog člana zakona. Ishod ispadne sličan, ali put nije isti - kod preduzetnika stvar rešava prioritet osnova osiguranja iz člana 15. Zakona o zdravstvenom osiguranju, a ne režim "drugih prihoda" iz člana 85. Zakona o porezu na dohodak građana.
Godišnji porez na dohodak - ovo te pogađa baš zato što si zaposlen
Ovde postoji stvar koja se skoro nikad ne pominje uz temu "paušal uz posao", a direktno je posledica kombinacije.
Godišnji porez na dohodak građana ("ekstra porez") nije deo paušalnog sistema - plaća ga svako fizičko lice čiji godišnji dohodak pređe cenzus. Član 87. Zakona o porezu na dohodak građana taksativno nabraja šta ulazi u taj dohodak, i za paušalca to nije fakturisani prihod nego oporezivi prihod od samostalne delatnosti iz člana 41., a to je paušalno utvrđena osnovica sa rešenja, puta 12. Ta osnovica je istorijski daleko ispod cenzusa, pa čist paušal praktično nikad sam po sebi ne pokrene ovaj porez.
Ali - u istom članu 87, odmah iznad, stoji i zarada. Pokreće ga, dakle, kad se paušalna osnovica sabere sa drugim oporezivim dohotkom, a zarada iz radnog odnosa je tačno to. Scenario "zaposlen + paušalac" je jedan od retkih u kojima paušalac uopšte dolazi u zonu ovog poreza.
Za dohodak ostvaren u 2025. (prijava do 15. maja 2026, taj rok je prošao) cenzus je bio 5.439.096 RSD za one preko 40 godina, odnosno 10.878.192 RSD za mlađe od 40. Stopa je 10% do šestostruke prosečne godišnje zarade, pa 15% preko toga. Cenzus se preračunava svake godine prema prosečnoj zaradi, pa za dohodak iz 2026. (prijava do 15. maja 2027) očekuj drugačije brojeve.
Ako ti je plata pristojna, a paušal ide uz nju, ovo je jedina stavka koju treba da imaš na radaru krajem godine.
Ako planiraš da daš otkaz i fakturišeš bivšem poslodavcu
Ovo je najčešći stvarni scenario iza pretrage, i tačno je ono što test samostalnosti cilja.
Poreska uprava ima devet zakonskih kriterijuma (čl. 85 st. 1 tač. 17 Zakona o porezu na dohodak građana) kojima proverava da li je odnos preduzetnik ↔ nalogodavac stvarno samostalan posao ili prikriveni radni odnos. Ako je ispunjeno pet ili više, test nije zadovoljen.
Pogledaj tih devet iz ugla nekoga ko je juče bio zaposlen kod istog čoveka:
- nalogodavac određuje radno vreme, odmor i odsustva
- radiš iz njegove delatnosti, ali ne snosiš poslovni rizik
- angažovan si preko oglasa ili agencije
- ugovor ti zabranjuje rad za druge klijente
- nalogodavac plaća tvoje usavršavanje
- pretežno radiš u njegovim prostorijama
- on obezbeđuje opremu i nadzire proces rada
- 130 ili više radnih dana godišnje za istog nalogodavca
- 70% ili više prihoda u 12 meseci od jednog nalogodavca
Poslednja dva praktično sama od sebe budu ispunjena kad je bivši poslodavac tvoj jedini klijent. Do pet se posle toga stiže vrlo brzo - dovoljno je da si zadržao istu opremu, isto radno vreme i istu kancelariju.
Posledica nije "kazna za formu". Prihod se tada oporezuje kao drugi prihod, po sasvim drugom režimu, i to retroaktivno. Pre nego što doneseš odluku, prođi test samostalnosti - devet pitanja, ništa se ne čuva.
Obrnut smer je, uzgred, mnogo bezbedniji: dok si i dalje zaposlen negde drugde i fakturišeš više klijenata, kriterijum od 70% prihoda od jednog nalogodavca teško da će ti biti ispunjen.
Treća varijanta koju bivši poslodavac ume da ponudi umesto fakturisanja je ugovor o delu. To je poseban oblik, sa svojim pravilima i svojim granicama prema radnom odnosu - razložen je u tekstu šta je ugovor o delu i po čemu se razlikuje od ugovora o radu.
Kako da odlučiš: ostati, otići, ili oboje
Odluka se u praksi svodi na tri broja koja treba da vidiš jedan pored drugog, a ne na osećaj.
- Koliko ti stvarno ostaje. Isti mesečni iznos daje različit neto kao plata, kao paušal i kao preduzetnik sa knjigama - paušal je obično bolji pri višim iznosima jer je obaveza fiksna, a lošiji pri niskim, jer se ta ista fiksna obaveza teže nosi. To računa poređenje paušal / zaposlenje / knjigovodstvo.
- Koliko je stabilan prihod sa strane. Fiksna obaveza kažnjava neravnomeran prihod. Dva dobra i četiri prazna meseca nisu isto što i šest osrednjih, iako je zbir isti.
- Koliko si blizu limita. 6.000.000 RSD po kalendarskoj godini je limit za ostanak u paušalnom sistemu; 8.000.000 RSD je prag za PDV i meri se za promet u prethodnih 12 meseci, ne po kalendarskoj godini. Ako uz platu fakturišeš ozbiljne iznose, ovo prestaje da bude teorijsko - detaljno u tekstu limit za paušalce.
Faza "oboje" je legitimna i za većinu ljudi najrazumnija: zadržiš platu kao osnovu, radnja prve godine košta pola, i tek kad prihod sa strane počne da liči na nešto što se drži samo, razgovor o otkazu ima smisla. Ono što ne treba raditi je da otvoriš radnju za jednu fakturu - fiksna obaveza je pretplata, ne provizija.
"A da li se to promenilo 2016, 2018, 2020...?"
Ako si došao ovde preko pretrage sa godinom u njoj, evo zašto svi ti tekstovi i dalje kruže: suštinsko pitanje - da li smeš biti preduzetnik dok si u radnom odnosu - nije pitanje koje se preformuliše svake godine. Ono što se menja su iznosi, i to predvidivo:
- najniža mesečna osnovica doprinosa (za 2026: 51.297 RSD) menja se svake godine
- paušalno utvrđena osnovica se menja sa prosečnim zaradama i tvojim stažom
- cenzus za godišnji porez na dohodak se preračunava svake godine
Stope poreza (10%) i doprinosa (24% / 10,3% / 0,75%) su stabilne i menjaju se retko.
Jedna stvar se, međutim, jeste suštinski promenila u međuvremenu i zato stariji tekstovi o ovoj temi mogu da te odvedu na pogrešnu stranu: test samostalnosti je uveden naknadno, i to izmenama Zakona o porezu na dohodak građana objavljenim u "Službenom glasniku RS" broj 86/2019. Te izmene su, po svom članu 25, počele da se primenjuju od 1. januara 2020, a prelazna odredba (član 24) kaže da se naknada isplaćena preduzetniku ili paušalcu zaključno sa 1. martom 2020. smatra prihodom od samostalne delatnosti bez obzira na prirodu odnosa sa nalogodavcem. Praktično: devet kriterijuma iz člana 85. stav 1. tačka 17. grizu od marta 2020. naovamo.
Tekst iz 2016. ili 2018. koji ti veselo objašnjava kako da pređeš sa ugovora o radu na fakturisanje istom poslodavcu je, dakle, pisan u vreme kad tih devet kriterijuma bukvalno nije bilo u zakonu. Nije bio pogrešan tada. Pogrešan je sada.
Zato: godina u naslovu teksta koji čitaš (uključujući ovaj) nije garancija ničega. Brojevi se proveravaju, mehanika se razume.
Šta uraditi po redu
- Prođi test samostalnosti - ako planiraš rad za bivšeg ili sadašnjeg poslodavca, ovo je prvo, ne poslednje.
- Izračunaj fiksnu mesečnu obavezu za svoju šifru i opštinu u kalkulatoru paušala i uporedi je sa realnim, a ne najboljim mesecom. Zapamti da kalkulator računa punih 45,05% - tebi dok si zaposlen otpadaju zdravstveno i nezaposlenost.
- Uporedi neto po modelima u poređenju paušal / zaposlenje / knjigovodstvo.
- Proveri svoj ugovor o radu - konkurentska klauzula i obaveza obaveštavanja poslodavca su ugovorno, ne poresko pitanje, i poreski alat ti na to ne može odgovoriti.
- Tek onda otvori radnju, i kad stigne rešenje Poreske uprave, pročitaj svaku stavku posebno - tu piše šta stvarno plaćaš.
Ovo nije zamena za knjigovođu. Pravilo o prioritetnom osnovu osiguranja je jasno i piše u zakonu, ali tvoj konkretan slučaj (dva poslodavca, mirovanje radnog odnosa, javni sektor, rad u inostranstvu) ume da ima svoje kvake - i tu je jedna konsultacija jeftinija od godinu dana pogrešne pretpostavke.
Izvori
Sve gore navedeno je čitano iz važećih tekstova propisa, ne iz sećanja:
- Zakon o doprinosima za obavezno socijalno osiguranje - čl. 8, 9, 12, 42, 43, 44 i 66: https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o zdravstvenom osiguranju - čl. 11 i 15 (prioritetni osnov osiguranja): https://www.paragraf.rs/propisi/zakon_o_zdravstvenom_osiguranju.html
- Zakon o penzijskom i invalidskom osiguranju - čl. 10, 12 i 46: https://www.paragraf.rs/propisi_download/zakon_o_penzijskom_i_invalidskom_osiguranju.pdf
- Zakon o porezu na dohodak građana - čl. 40, 41, 85 st. 1 tač. 17, 87, i prelazne odredbe izmena iz "Sl. glasnika RS" br. 86/2019: https://www.paragraf.rs/propisi_download/zakon-o-porezu-na-dohodak-gradjana.pdf
- Zakon o državnim službenicima - čl. 26 i 28: https://www.paragraf.rs/propisi/zakon_o_drzavnim_sluzbenicima.html
- Praktična potvrda kako to izgleda u prijavi na osiguranje: https://unija.com/sr/otvaranje-radnje-iz-radnog-odnosa/
Stope i članovi važe za tekst zakona na dan pisanja (septembar 2026). Dinarski iznosi - najniža mesečna osnovica 51.297 RSD i najviša mesečna osnovica 732.820 RSD - važe za 2026. i menjaju se svake godine.