Fiskalna kasa za paušalce: ko mora, a ko je oslobođen
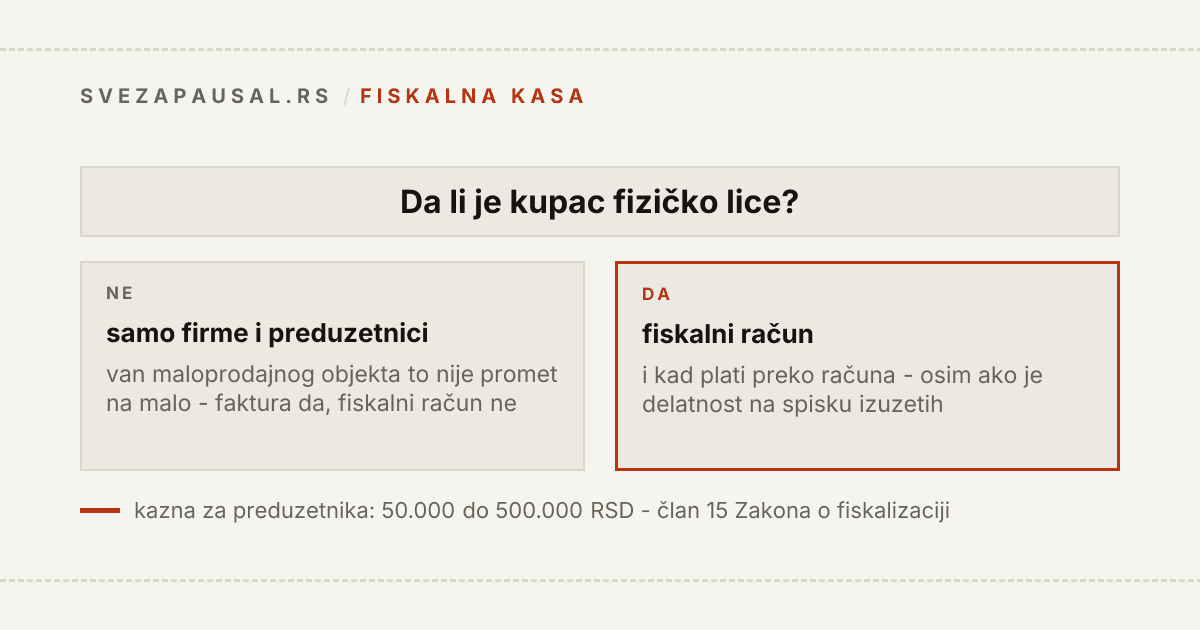
"Paušalci nemaju fiskalnu kasu" je rečenica koju ćeš čuti često, i tačna je samo slučajno - zato što većina paušalaca radi isključivo za firme. Zakon o fiskalizaciji reč "paušalac" ne sadrži. Obavezu ne određuje tvoj poreski režim - to što si paušalac - nego ko ti je kupac.
Pročitao sam zakon, uredbu o izuzetim delatnostima i uputstva Poreske uprave. Ovde je šta u njima piše, sa članom uz svaku tvrdnju - i sa jasnom oznakom tamo gde zvaničnog odgovora nema.
Kratak odgovor
| Kome prodaješ | Fiskalni račun |
|---|---|
| Samo pravnim licima i preduzetnicima, van maloprodajnog objekta | ne |
| Fizičkim licima, makar i jednom mesečno | da |
| Fizičkim licima, a plaćaju ti na račun | da - način plaćanja ne menja ništa |
| Fizičkim licima, ali ti je delatnost na spisku izuzetih | ne |
| Firmama, ali u lokalu koji primarno služi fizička lica | da |
Šta zakon stvarno kaže
Dve rečenice Zakona o fiskalizaciji nose celu temu.
Član 3 stav 2: prometom na malo smatra se "svaki izvršen promet dobara i pružanje usluga fizičkim licima, kao i svaki promet dobara i usluga u maloprodajnim objektima, nezavisno od toga da li je korisnik fizičko lice, pravno lice ili preduzetnik".
Član 4 stav 1: "Obveznik fiskalizacije je svaki obveznik poreza na prihode od samostalne delatnosti... koji vrši promet na malo."
Paušalac je obveznik poreza na prihode od samostalne delatnosti. Nema izuzetka po režimu oporezivanja, nema praga prometa, nema "do tri računa mesečno". Jedna usluga fizičkom licu je promet na malo.
"Ali meni plaćaju preko računa"
Najčešća zabluda. Član 4 stav 2 obavezuje te da evidentiraš svaki promet na malo "nezavisno od načina plaćanja (gotovinom, instant transferom odobrenja, čekom, platnom karticom, na drugi bezgotovinski način i sl.), uključujući i primljene avanse".
Pravilnik o vrstama fiskalnih računa ima i poseban način plaćanja za to - "prenos na račun", kad se plaća nalogom za uplatu ili nalogom za prenos. Za avans uplaćen na račun fiskalni račun se izdaje najkasnije narednog radnog dana od prijema uplate.
Fiskalna kasa, dakle, nije vezana za gotovinu. Vezana je za to što je s druge strane fizičko lice.
Kad obaveze nema: rad samo sa firmama
Član 3 stav 3: prometom na malo ne smatra se promet izvršen izvan maloprodajnog objekta ako je korisnik pravno lice ili obveznik poreza na prihode od samostalne delatnosti.
Ovo je situacija većine paušalaca - programer, dizajner, konsultant, prevodilac koji fakturiše firmama. Fakture izdaješ, fiskalne račune ne.
Dve ograde:
- Maloprodajni objekat. Ako imaš lokal koji primarno služi fizička lica, sve što se u njemu proda je promet na malo - i kad je kupac firma. Sedište onlajn prodavca na malo se takođe smatra maloprodajnim objektom.
- Strane firme. Zakon kaže "pravno lice" i ne pravi razliku između domaćeg i stranog - stranoj firmi izdaješ fakturu kao i domaćoj, a kako se devizni priliv knjiži u KPO objašnjava kalkulator inostranog prihoda. Posebno mišljenje Ministarstva finansija o stranim pravnim licima nisam našao - ovo je čitanje samog teksta, ali tekst je jasan.
Strana fizička lica
Zakon nema izuzetak po prebivalištu kupca - piše "fizičkim licima", bez dodatka. Po slovu zakona, usluga privatnom licu u Nemačkoj je promet na malo isto kao usluga komšiji.
Za robu postoji i mišljenje Ministarstva finansija (br. 011-00-00309/2022-04 od 28.7.2022) koje to potvrđuje za onlajn prodaju stranim fizičkim licima. To mišljenje sam čitao samo u prenetom obliku, ne na sajtu ministarstva.
Za usluge stranim fizičkim licima plaćene preko banke ili PayPal-a zvaničan stav nisam našao. Logika je ista, ali to je zaključak, ne potvrđena pozicija. Ako ti je ovo glavni izvor prihoda, zatraži mišljenje - to je upravo situacija u kojoj se ono isplati.
Izuzete delatnosti - i zašto IT nije na spisku
Spisak propisuje Uredba o određivanju delatnosti kod čijeg obavljanja ne postoji obaveza evidentiranja prometa na malo preko elektronskog fiskalnog uređaja ("Sl. glasnik RS" 32/2021, 117/2021, 51/2022, 141/2022, 85/2023, 99/2024 i 110/2025).
Šifre iz člana 3 koje se tiču preduzetnika:
- 49.32 - taksi prevoz
- 49.31 - gradski i prigradski kopneni prevoz putnika
- 53.10 - poštanske aktivnosti javnog servisa
- 61 - telekomunikacije
- 64, 65, 66 - finansijske usluge i osiguranje
- 69.10 - pravni poslovi, osim javnih beležnika i izvršitelja
- 85 - obrazovanje, osim grane 85.5 (ostalo obrazovanje)
- 86 - zdravstvo, samo za usluge koje plaća RFZO
- 87, 88 - socijalna zaštita
Član 4 izuzima i stare i umetničke zanate i domaću radinost sa sertifikatom (osim kamenorezačkog), komunalne delatnosti uz izuzetke, i delove šifara 47.99 i 96.09 (ulični prodavci, kolporteri, čistači obuće, nosači). Prodaja na pijačnim tezgama izuzeta je samo do 31.12.2026.
Čega nema na spisku: 62.01 i ničeg iz IT-ja (62, 63), 69.20 računovodstva, 70.22 konsaltinga, 73 i 74 (marketing, dizajn, prevođenje, fotografija) - i 85.5.
Ovo poslednje je zamka. Privatni časovi, kursevi, škole jezika i sportski treneri spadaju u 85.5, i izričito su izuzeti iz izuzetka. Rade sa fizičkim licima po definiciji, dakle fiskalizuju.
Ako imaš više delatnosti, po članu 4 stav 4 Zakona fiskalizuješ onaj deo koji nije izuzet.
Šta ti treba ako moraš
Elektronski fiskalni uređaj čine tri dela: ESIR (program ili aplikacija u kojoj kucaš račun), PFR (procesor fiskalnih računa, koji račun potpisuje) i bezbednosni element (tvoj digitalni identitet u sistemu).
Šta je od toga besplatno i zvanično:
- ESIR Poreska uprava RS - besplatna Android aplikacija Poreske uprave. Traži Android 7 ili noviji i aktivan nalog na Elektronskim servisima za fiskalizaciju. Radi i sa L-PFR i sa V-PFR.
- V-PFR - virtuelni procesor na serveru Poreske uprave, takođe besplatan. Bezbednosni element za njega je fajl koji dobijaš preko portala ePorezi.
I ograda zbog koje "sve je besplatno" nije cela istina. Član 6 stav 4 Zakona dozvoljava da V-PFR koristiš samostalno samo ako promet na malo obavljaš isključivo putem interneta. Svi ostali moraju da imaju najmanje jedan L-PFR (lokalni procesor) po prijavljenom poslovnom prostoru - a L-PFR je komercijalan proizvod.
Bezbednosni element izdaje Poreska uprava. Da li se izdaje bez naknade, nisam uspeo da potvrdim: pravilnik naknadu ne pominje, ali ni izričitu rečenicu "bez naknade" nisam našao.
Redosled koraka
- PGJO prijava - "Prijava sa podacima za generisanje jedinstvene oznake poslovnog prostora i poslovne prostorije", elektronski preko portala Poreske uprave. Član 9 Zakona traži da se podaci o poslovnom prostoru dostave pre početka korišćenja uređaja.
- Zahtev za bezbednosni element - preko ePorezi odnosno Elektronskih servisa za fiskalizaciju. Kartica se preuzima u filijali; fajl, sa JID-om, lozinkom i PAK-om, stiže u poresko sanduče.
- ESIR i PFR - instalacija i povezivanje.
Promene podataka o poslovnom prostoru prijavljuju se 24 sata unapred, ili u roku od 24 sata ako su nastale mimo tvoje volje.
Kazne
Brojevi iz samog zakona:
- 50.000 do 500.000 RSD - preduzetnik koji ne evidentira promet na malo ili ne izda fiskalni račun (član 15 stav 3)
- 150.000 RSD - rad bez bezbednosnog elementa ili sa pogrešnim, ili nedostavljanje podataka u roku od pet dana (član 16)
- 100.000 RSD - nepodneta PGJO prijava ili neprijavljena promena (član 17)
- zabrana vršenja delatnosti u objektu gde je nepravilnost utvrđena: 15 dana prvi put, 90 dana drugi put, godinu dana treći put, računato u periodu od 24 meseca od prve nepravilnosti (član 12)
Donja granica od 50.000 dinara za jedan neizdat račun je razlog da se ovo pitanje reši pre prvog klijenta koji je fizičko lice, a ne posle.
Fiskalni račun, faktura i KPO
Treba li uz fiskalni račun i faktura? Zakon o fiskalizaciji ne traži paralelnu fakturu fizičkom licu - fiskalni račun je dokument koji potvrđuje prodaju. E-faktura se za promet na malo izričito ne izdaje (Zakon o elektronskom fakturisanju, član 3 stav 2 tačka 1). Da li neki treći propis traži dodatni dokument, nisam proveravao dalje od ova dva zakona.
Ide li fiskalizovan promet u KPO? Ide. U KPO se knjiže "prihodi od prodatih proizvoda i izvršenih usluga" (Pravilnik, član 7), bez obzira da li je dokument faktura ili fiskalni račun - i taj promet ulazi u oba limita.
Pojedinačno ili dnevni zbir? Pravilnik to ne kaže. Upis dnevnog zbira fiskalnih računa je knjigovodstvena praksa, ne pravilo koje mogu da citiram.
Alat na ovom sajtu vodi fakture i KPO knjigu, ali fiskalnu kasu nema - to piše i na cenovniku. Ako radiš i za firme i za fizička lica, fiskalni deo ti ide kroz ESIR. Šta sama faktura firmama treba da sadrži: faktura paušalca.
Tekst je pisan 21. septembra 2026. Zakon o fiskalizaciji je menjan i u "Sl. glasniku RS" 80/2026, krajem avgusta 2026. Šta je tačno tom izmenom promenjeno nisam uspeo da izdvojim iz prečišćenog teksta, pa ništa ovde ne predstavljam kao novo u 2026. Spisak izuzetih delatnosti se menja skoro svake godine - proveri ga pre nego što na njemu zasnuješ odluku.
Izvori
- Zakon o fiskalizaciji ("Sl. glasnik RS" 153/2020, 96/2021, 138/2022 i 80/2026) - čl. 3 (promet na malo, maloprodajni objekat), čl. 4 (obveznik, način plaćanja, avansi, mešovite delatnosti), čl. 5 (fiskalni račun), čl. 6 (L-PFR i V-PFR), čl. 9 (prijava poslovnog prostora), čl. 12 (zabrana vršenja delatnosti), čl. 15-17 (novčane kazne): https://www.paragraf.rs/propisi/zakon-o-fiskalizaciji-republike-srbije.html
- Uredba o određivanju delatnosti kod čijeg obavljanja ne postoji obaveza evidentiranja prometa na malo preko elektronskog fiskalnog uređaja - čl. 2, 3, 4 i 4a: https://www.paragraf.rs/propisi/uredba-o-odredjivanju-delatnosti-nema-promet-preko-fiskalne-kase.html
- Pravilnik o vrstama fiskalnih računa, tipovima transakcija, načinima plaćanja... - čl. 6 (način plaćanja "prenos na račun") i čl. 11 (avans uplaćen na račun, rok narednog radnog dana): https://www.paragraf.rs/propisi/pravilnik-o-vrstama-fiskalnih-racuna-tipovima-transakcija-nacinima-placanja-pozivanju-na-broj.html
- Poreska uprava, odgovori na najčešća pitanja o eFiskalizaciji (V-PFR je besplatan, bezbednosni element kao fajl, PGJO prijava): https://www.purs.gov.rs/lat/eFiskalizacija/odgovori_najcesca_pitanja.html
- Poreska uprava, uputstvo za aplikaciju ESIR Poreska uprava RS: https://purs.gov.rs/upload/media/2025/7/28/760053/ESIR-Poreska-uprava-RS.pdf
- Zakon o elektronskom fakturisanju - čl. 3 st. 2 tač. 1 (e-faktura se ne izdaje za promet na malo): https://www.paragraf.rs/propisi/zakon-o-elektronskom-fakturisanju.html
- Pravilnik o poslovnim knjigama i iskazivanju finansijskog rezultata po sistemu prostog knjigovodstva - čl. 7: https://www.paragraf.rs/propisi/pravilnik-o-poslovnim-knjigama-finansijski-rezultat-po-sistemu-prostog-knjigovodstva.html
- Mišljenje Ministarstva finansija br. 011-00-00309/2022-04 od 28.7.2022 (roba stranim fizičkim licima) - čitano samo u prenetom obliku, nisam ga našao na sajtu ministarstva.