KPO knjiga za paušalce – vodič i primer popunjavanja (2026)
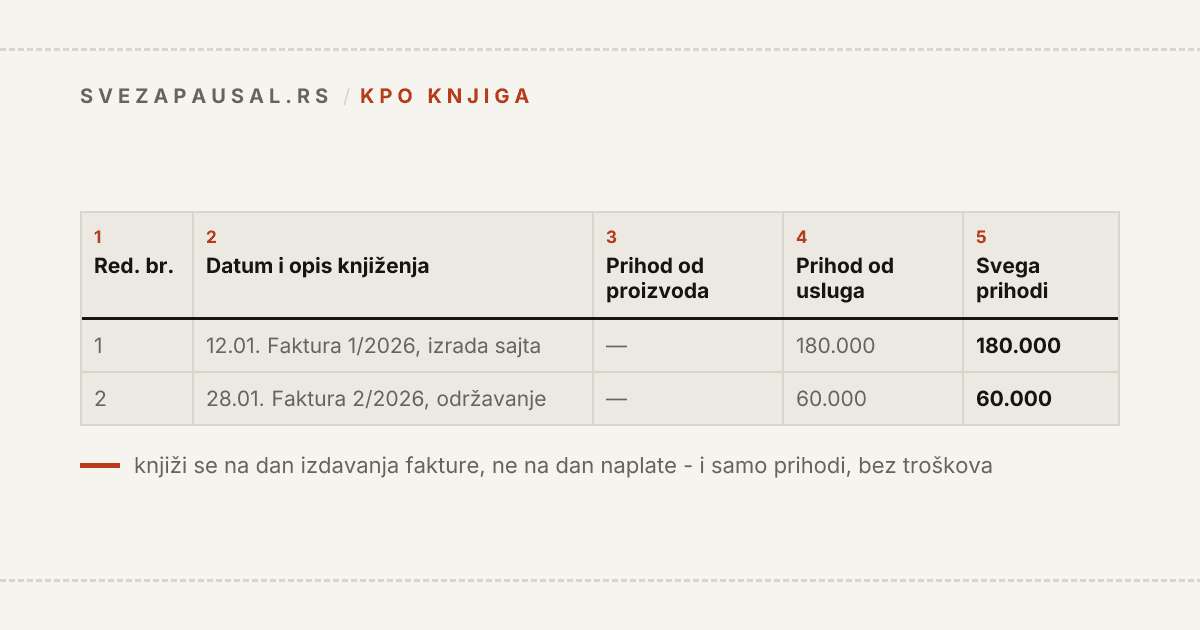
Ako si tek registrovao/la paušalnu radnju, KPO knjiga je prva administrativna obaveza na koju naletiš - i prva stvar koju Poreska uprava traži na uvid ako ikad dođe kontrola. Ovaj vodič pokriva sve što stvarno treba da znaš, sa konkretnim primerom popunjavanja.
Vodim svoju paušalnu radnju bez knjigovođe i KPO knjigu popunjavam sam - sve što je ovde napisano kao pravilo proverio sam u Pravilniku, a sve što ne mogu da potvrdim iz izvora, kažem da ne mogu.
Ako se pitaš da li uz to moraš i na sistem e-faktura: po pravilu ne, dok si van PDV-a — ali ima jedan izuzetak koji košta dve godine obaveza, i o njemu piše u e-fakture za paušalce.
Brzi odgovori
- Ko je vodi - svaki paušalac, bez izuzetka po delatnosti i bez obzira na visinu prihoda.
- Koliko kolona ima obrazac - pet: redni broj, datum i opis knjiženja, prihod od proizvoda, prihod od usluga, svega prihodi.
- Kad se knjiži - na dan prometa, odnosno izdavanja fakture. Ne na dan naplate.
- Sme li elektronski (Excel, Google Sheets, program) - da. Pravilnik u članu 4 izričito dopušta vođenje na medijumu automatske obrade podataka.
- Da li se overava kod Poreske uprave - Pravilnik kaže da se overava pre početka knjiženja, praksa je kod elektronskih knjiga drugačija. Razloženo niže, u odeljku "Da li KPO knjigu treba overiti".
- Koliko košta papirna KPO knjiga - oko 400-500 RSD u knjižari. Ne moraš je kupiti uopšte ako knjigu vodiš elektronski.
- Koliko dugo se čuva - najmanje pet godina.
- Da li se predaje Poreskoj upravi - ne. Nema godišnjeg podnošenja; pokazuje se samo na zahtev kontrole.
Šta je KPO knjiga
KPO knjiga (skraćeno od Knjiga o ostvarenom prometu) je obavezna poslovna evidencija u koju paušalni preduzetnik hronološki upisuje svaki ostvareni prihod. Obrazac je propisan Pravilnikom o poslovnim knjigama i iskazivanju finansijskog rezultata po sistemu prostog knjigovodstva, a obaveza vođenja proizlazi iz Zakona o porezu na dohodak građana.
Formulacija u Pravilniku je kratka i nedvosmislena (član 3 stav 3): "Preduzetnici koji porez na dohodak građana plaćaju na paušalno utvrđen prihod vode poslovnu knjigu na obrascu KPO - Poslovna knjiga o ostvarenom prometu paušalno oporezovanih obveznika."
Za razliku od klasičnog knjigovodstva, ovo nije dvojno knjigovodstvo i ne prati troškove - paušalac plaća fiksno utvrđen porez i doprinose po rešenju Poreske uprave, pa mu za tu svrhu troškovi ni ne trebaju. KPO knjiga postoji iz jednog razloga: da se u svakom trenutku zna tačan iznos ostvarenog prometa.
Ako ti je nejasno gde uopšte paušal stoji u odnosu na "običnu" radnju, to je razrešeno u tekstu preduzetnik paušalac - paušalac nije poseban tip firme, nego poreski režim.
Ko mora da je vodi
Svaki preduzetnik koji porez na prihod od samostalne delatnosti plaća na paušalno utvrđenu osnovicu - dakle svaki "paušalac" u uobičajenom smislu te reči, bez obzira na šifru delatnosti. Nema izuzetka po delatnosti niti po visini prihoda (dokle god si u paušalnom sistemu, a ne pređeš zakonske limite - o tome niže).
Kolone i izgled obrasca
Standardni KPO obrazac ima zaglavlje sa osnovnim podacima o radnji (PIB, naziv, sedište, šifra delatnosti) i tabelu sa pet kolona:
- Redni broj - raste iz godine u godinu iznova, uvek počinje od 1. januara
- Datum i opis knjiženja - datum prometa, broj fakture i po mogućstvu naziv kupca
- Prihod od prodaje proizvoda
- Prihod od izvršenih usluga
- Svega prihodi - zbir kolona 3 i 4
Primer kako to izgleda u praksi, za mesec sa četiri fakture:
- Redni broj 1 - 10.01., faktura 1/2026 (izrada sajta) - usluge 120.000 RSD
- Redni broj 2 - 18.01., faktura 2/2026 (konsalting) - usluge 45.000 RSD
- Redni broj 3 - 25.01., faktura 3/2026 (prodaja šablona) - proizvodi 30.000 RSD
- Redni broj 4 - 31.01., faktura 4/2026 (održavanje sajta) - usluge 25.000 RSD
Ukupan prihod za januar: 220.000 RSD. Redni broj se popunjava rastuće, bez preskakanja i bez praznina - svaka izdata faktura mora imati svoj red, čak i ako je klijent još nije platio.
KPO obrazac - šta stoji u zaglavlju i gde da ga nađeš
KPO obrazac nije nešto što se osmišljava - odštampan je uz sam Pravilnik i čini njegov sastavni deo, pa je i redosled kolona propisan, ne stvar ukusa. Zvaničan tekst Pravilnika (sa obrascem) stoji na sajtu Poreske uprave i na Paragrafu; linkovi su u izvorima na kraju teksta.
U zaglavlju KPO obrasca ide:
- PIB
- ime i prezime preduzetnika
- naziv radnje (poslovno ime)
- sedište i adresa
- šifra delatnosti
- godina na koju se knjiga odnosi
Ispod zaglavlja je tabela sa pet kolona iz prethodnog odeljka i, na kraju, red za zbir.
Praktično: "KPO obrazac" i "KPO knjiga" su ista stvar iz dva ugla. Obrazac je prazan formular, knjiga je taj formular popunjen za jednu godinu. Papirna KPO knjiga iz knjižare je prosto blok od 80 listova tog istog obrasca.
Primer popunjene KPO knjige
Ovo je primer popunjene KPO knjige za januar - isti onaj sa četiri fakture odozgo, ali prikazan onako kako stvarno stoji u obrascu, kolonu po kolonu:
KPO - primer popunjene knjige, januar 2026.
Kolone: 1 redni broj | 2 datum i opis knjiženja | 3 od prodaje proizvoda | 4 od izvršenih usluga | 5 svega prihodi
1 | 10.01.2026, faktura br. 1/2026, Klijent d.o.o. - izrada sajta | 0,00 | 120.000,00 | 120.000,00
2 | 18.01.2026, faktura br. 2/2026, Klijent d.o.o. - konsalting | 0,00 | 45.000,00 | 45.000,00
3 | 25.01.2026, faktura br. 3/2026, Kupac PR - prodaja šablona | 30.000,00 | 0,00 | 30.000,00
4 | 31.01.2026, faktura br. 4/2026, Klijent d.o.o. - održavanje sajta | 0,00 | 25.000,00 | 25.000,00
SVEGA | | 30.000,00 | 190.000,00 | 220.000,00
Tri stvari koje se iz ovog primera vide, a iz golog spiska faktura ne:
- Kolona 3 i kolona 4 se ne mešaju. Prodaja šablona je proizvod, izrada sajta je usluga. Ako radiš samo usluge - a većina paušalaca u IT-u, dizajnu i konsaltingu radi - kolona "od prodaje proizvoda" ti je celu godinu nula, i to je uredno.
- Kolona 5 je uvek zbir kolone 3 i kolone 4 za taj red. Nema reda u kom peta kolona odstupa od zbira.
- Zbir na dnu je ono što stvarno gledaš tokom godine, jer se iz njega vidi koliko ti je ostalo do limita.
A ovako izgleda peti red, sa stranom fakturom u istom primeru - faktura na 1.000 EUR izdata 05.02.2026, srednji kurs NBS toga dana 117,20:
5 | 05.02.2026, faktura br. 5/2026, Client GmbH - 1.000 EUR po srednjem kursu NBS 117,20 | 0,00 | 117.200,00 | 117.200,00
Sa tim redom zbir postaje 337.200,00 RSD. U KPO knjigu ide dinarska protivvrednost, a original iznos u evrima se piše u opisu - da se posle može proveriti kako je dobijen.
Kako se popunjava KPO knjiga, korak po korak
Popunjavanje KPO knjige je isti postupak svaki put, bilo da ga radiš na papiru, u Excelu ili u programu:
- Popuni zaglavlje jednom, za celu godinu - PIB, ime, naziv radnje, sedište, šifra delatnosti, godina.
- Uzmi izdatu fakturu i pogledaj datum prometa, ne datum uplate. To je datum kad je usluga izvršena odnosno roba isporučena. Taj datum ide u knjigu.
- Dodeli sledeći redni broj. Prvi u godini je 1, pa 2, 3... bez preskakanja i bez rupa. Novog 1. januara kreće se opet od 1.
- Upiši datum i opis knjiženja u kolonu 2: datum, broj fakture i naziv kupca (i kratak opis, ako pomaže). Primer:
10.01.2026. - faktura br. 1/2026, Klijent d.o.o. - Rasporedi iznos u kolonu 3 ili kolonu 4 - proizvod ili usluga. Ako je faktura mešovita, iznos se deli na dve kolone u istom redu.
- Upiši zbir u kolonu 5. To je prosto kolona 3 + kolona 4 za taj red.
- Ako je faktura u stranoj valuti, prvo preračunaj po srednjem kursu NBS na dan prometa pa tek onda upiši - detaljno u odeljku "Fakture stranim klijentima" niže.
- Na kraju godine izvedi zbir svih kolona ispod poslednjeg unosa i knjigu zaključi.
Redosled je hronološki, ne redosledom kojim si fakture našao. Ako ti se pomeša, ispravlja se tako da hronologija ostane tačna - o tome u pitanjima na kraju.
Šta se upisuje, a šta ne
Upisuje se: svaka izdata faktura za robu ili uslugu, fiskalni računi (mogu se knjižiti zbirno na dnevnom nivou umesto pojedinačno), i fakture stranim klijentima.
Ne upisuje se: poslovni troškovi (paušalcu se i ne priznaju, pa nemaju šta da traže u ovoj knjizi), lična podizanja novca sa računa firme, pozajmice, povraćaji preplate, prodaja opreme, kao ni predračuni/avansne fakture same po sebi - dok se stvarno ne realizuje prihod. Nije svaki priliv na račun prihod: pozajmica koju ti neko vrati nije prihod i ne ide u KPO knjigu.
Prihod se upisuje na dan izdavanja fakture (prometa), ne na dan kad klijent plati - to je čest izvor grešaka kod paušalaca koji čekaju uplatu pa tek onda knjiže.
Fakture stranim klijentima - koji kurs se koristi
Kad fakturišeš u evrima, dolarima ili bilo kojoj drugoj valuti, u KPO knjigu ide dinarska protivvrednost po srednjem kursu Narodne banke Srbije na dan prometa dobara ili usluga (dan izdavanja fakture, ne dan naplate). Primer: faktura na 1.000 EUR, srednji kurs NBS na taj dan 117,20 - u KPO knjigu ide 117.200 RSD, bez obzira na to po kom kursu ti je banka stvarno konvertovala novac kad je stigao.
Ista logika važi i za praćenje limita, jer se limit meri po istim iznosima koji stoje u KPO knjizi - detaljnije u alatu za inostrani prihod.
Papirna ili elektronska knjiga
Zakon ne propisuje obavezan format - KPO knjiga se može voditi ručno na papiru ili elektronski (Excel, Google Sheets, ili specijalizovan softver). Elektronska forma mora ostati hronološka, bez praznina u rednim brojevima, i po godinama - ali donosi realnu prednost: laku pretragu, brz uvid u to koliko ti je prometa ostalo do limita, i mogućnost izvoza u PDF za knjigovođu ili kontrolu.
To nije samo praksa - stoji u samom Pravilniku, u članu 4: "Poslovne knjige se formiraju i vode u slobodnim listovima, povezane ili prenete na neki od medijuma automatske ili mikrografske obrade podataka, tako da se po potrebi mogu odštampati ili prikazati na ekranu, sa podacima koji su propisani ovim pravilnikom. Strane poslovnih knjiga numerišu se odgovarajućim rednim brojem."
Dakle: "medijum automatske obrade podataka" je pravnički način da se kaže računar, a uslov je da se sadržaj može odštampati ili prikazati na ekranu i da su strane numerisane. Excel to zadovoljava. Papir to zadovoljava. Program to zadovoljava.
KPO knjiga u Excelu, u PDF-u, i šta znači "elektronska KPO knjiga"
Ova tri pojma ljudi traže odvojeno, a u praksi su jedna te ista stvar iz tri ugla:
KPO knjiga u Excelu. Najčešći način vođenja kod paušalaca bez knjigovođe. Tabela sa pet kolona iz obrasca, jedan fajl po godini. Radi, dozvoljeno je po članu 4, i besplatno je. Mana je što ti ništa ne proverava: redni brojevi, hronologija, kurs NBS na tačan dan i zbir do limita ostaju na tebi, a upravo tu se i greši.
KPO knjiga u PDF-u. PDF nije poseban način vođenja - to je format u kom knjigu predaješ ili štampaš. Ako vodiš elektronski, PDF je ono što odneseš knjigovođi, priložiš uz zahtev za kredit ili odštampaš i potpišeš na kraju godine. Prazan KPO obrazac u PDF-u se takođe može preuzeti sa sajtova koji reprodukuju Pravilnik.
"Elektronska KPO knjiga". Ovde vredi razbiti čestu zabludu: ne postoji državni portal na koji se KPO knjiga predaje elektronski, kao što postoji SEF za e-fakture. "Elektronska KPO knjiga" ne znači nikakvu prijavu državi - znači samo da knjigu vodiš na računaru umesto na papiru. Nema registracije, nema slanja, nema potvrde. Knjiga i dalje stoji kod tebe i pokazuje se samo na zahtev kontrole.
Da li se elektronski vođena knjiga mora na kraju godine odštampati i potpisati - proverio sam direktno u tekstu Pravilnika, i odgovor je jasniji nego što izgleda na prvi pogled. Pravilnik u članu 13 propisuje zaključivanje - "posle knjiženja svih poslovnih promena i obračuna zaključuje se poslovna knjiga PK - 1, tako što se ispod poslednjeg knjiženja izvede zbir svih iznosa iz kolona u kojima su iskazane novčane vrednosti. Zaključene poslovne knjige obveznik overava svojim potpisom i pečatom." Taj član, po svom tekstu, imenuje isključivo obrazac PK-1 - za KPO knjigu ne postoji odgovarajuća odredba o godišnjem zaključivanju, sabiranju kolona ili potpisivanju. Član 4 Pravilnika, koji propisuje sam KPO obrazac, izričito dozvoljava vođenje "na medijumima automatske ili mikrografske obrade podataka, tako da se po potrebi mogu odštampati ili prikazati na ekranu" - dakle elektronsko vođenje je predviđeno, i knjiga treba da bude štampljiva na zahtev, ne po automatizmu na kraju godine.
Praktični zaključak: formalna obaveza godišnjeg štampanja i potpisivanja KPO knjige, onako kako je propisana za PK-1, iz teksta Pravilnika ne proizlazi. Deo knjigovodstvenih izvora ipak preporučuje da se elektronska KPO na kraju godine odštampa, pregleda i potpiše kao dobra praksa, ne kao zakonska obaveza - i to je razumna, jeftina predostrožnost, čak i bez izričite odredbe koja je traži.
Da li KPO knjigu treba overiti
Ovo je pitanje na koje internet daje dva suprotna odgovora, pa evo šta stvarno stoji u propisu, a šta u praksi.
Šta piše u Pravilniku. Član 4, poslednji stav: "Poslovne knjige iz člana 3 st. 1 i 3 ovog pravilnika overavaju se kod nadležnog poreskog organa pre početka knjiženja." KPO knjiga je propisana upravo članom 3 stav 3 - dakle po slovu Pravilnika, KPO knjiga se overava kod nadležnog poreskog organa pre nego što se u nju išta upiše.
Šta je praksa. Veliki deo paušalaca to ne radi, a knjigovodstveni izvori (Unija ETL, epreduzetnik) otvoreno pišu da se ta odredba u praksi retko primenjuje, da za njeno nepoštovanje nije propisana posebna kazna, i da se KPO kod većine paušalaca vodi elektronski - gde overa pre početka knjiženja praktično nema smisla, jer nema fizičke knjige koju bi neko pečatirao.
Šta bih ja uradio. Ako vodiš papirnu knjigu iz knjižare, jedan telefonski poziv nadležnoj filijali Poreske uprave pre prve strane rešava pitanje jednom zauvek i košta te deset minuta. Ako vodiš elektronski, praksa je da se ne overava - ali to je praksa, ne odredba koju ti mogu pokazati u propisu.
Ono što ostaje otvoreno nije da li se odredba primenjuje - po slovu Pravilnika primenjuje se, isto kao na papirnu knjigu, jer član 4 ne pravi razliku po formatu. Ostaje otvoreno kako se to danas tehnički sprovodi za elektronsku knjigu - da li filijala overava prvu praznu stranu unapred pripremljenog fajla, prihvata izjavu, ili traži nešto treće. Pravilnik je star koliko i sama zamisao elektronskog vođenja iz njega, ne opisuje modernu proceduru, i tumačenja se stvarno razlikuju od filijale do filijale - to nije rupa u ovom tekstu nego stvarna praznina u propisu, pa je pitanje za tvoju filijalu ili knjigovođu, ne za blog.
Ono što je nesporno u oba slučaja: KPO knjiga se ne predaje Poreskoj upravi svake godine. Nema godišnjeg podnošenja, nema roka. Čuva se kod tebe i pokazuje na zahtev kontrole.
Koliko košta KPO knjiga i gde se kupuje
Ako je hoćeš na papiru, KPO knjiga je običan kancelarijski artikal - blok od 80 listova A4 sa odštampanim obrascem, tvrd povez.
Cene u srpskim knjižarama i online prodavnicama kancelarijskog materijala, provereno 9. septembra 2026 (A4, 80 listova, tvrd povez, sa PDV-om):
- Green Office - 400,00 RSD
- Papirni Svet - 415,83 RSD (redovna cena 499,00)
- Luteks - 450,00 RSD
Dakle red veličine je 400-500 dinara po knjizi, i jedna knjiga od 80 listova traje godinama - jedna strana obrasca prima dvadesetak stavki. Kupuje se u knjižarama i prodavnicama kancelarijskog materijala, i uživo i online; nije poseban ni redak artikal.
Ali - ne moraš je kupiti uopšte. Ovo je deo odgovora koji se retko kaže naglas: ako knjigu vodiš elektronski, papirna knjiga ti ne treba. Član 4 Pravilnika izričito dopušta vođenje na medijumu automatske obrade podataka, pa je 400 dinara trošak koji postoji samo ako hoćeš papir.
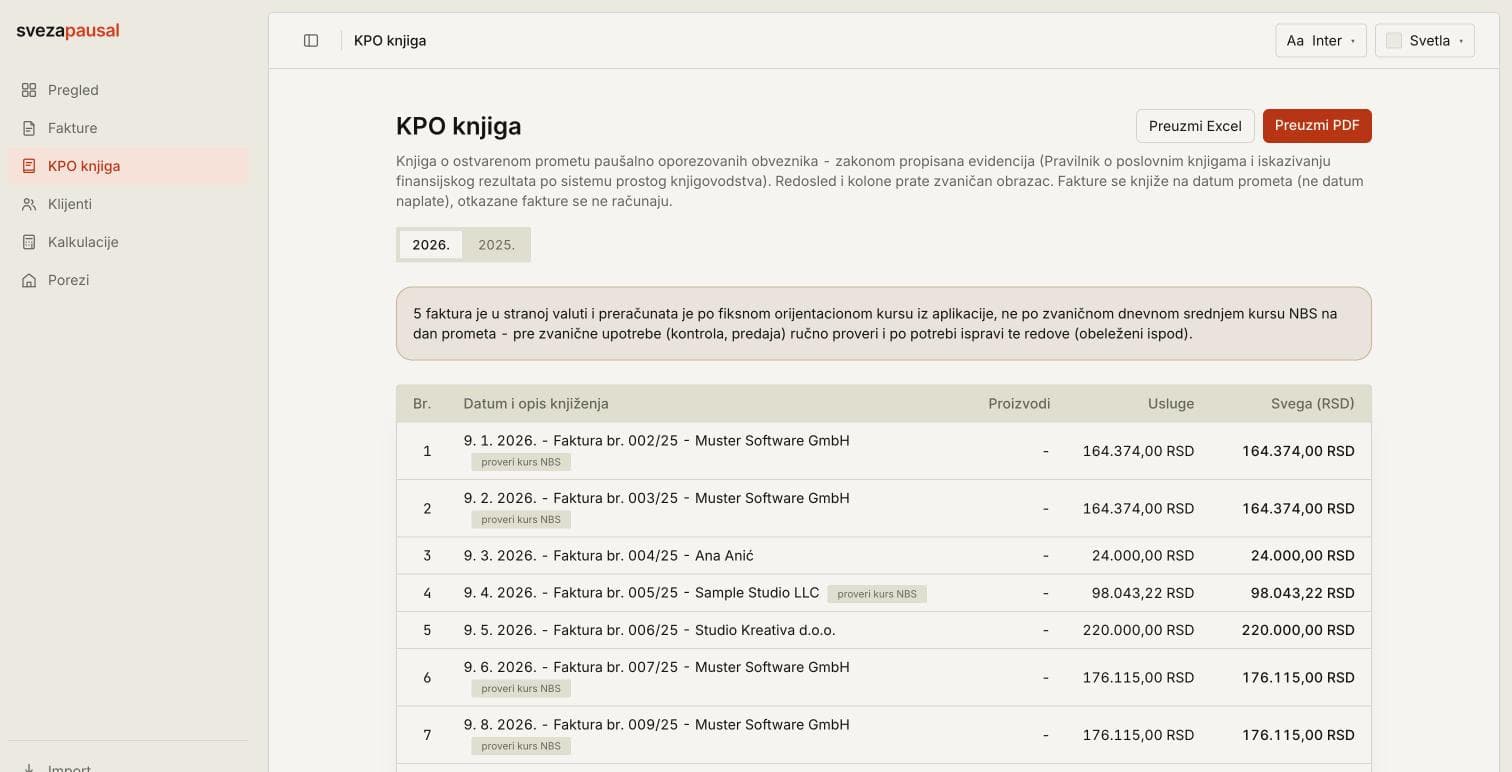
Kod mene knjiga ne postoji ni kao Excel fajl: Svezapausal generiše KPO knjigu iz izdatih faktura i izvozi je i u PDF-u i u Excelu (.xlsx), po istom obrascu iz Pravilnika, sa rednim brojevima i zbirovima koje ne kucam ručno. To je i bio razlog zašto sam alat napravio - ne da uštedim 400 dinara na knjizi, nego da ne moram da proveravam da li mi je 47. red tačan pred kontrolu.
KPO knjiga i limit od 6 i 8 miliona dinara
Ovo je najvažniji praktični razlog zašto KPO knjigu treba držati ažurnom, ne samo popunjenom pred kontrolu: iz nje se u svakom trenutku vidi koliko ti je ostalo do dva različita zakonska praga.
- 6.000.000 RSD - kalendarski limit (1. januar - 31. decembar) za ostanak u paušalnom sistemu oporezivanja. Meri se po fakturisanom prometu, ne po naplaćenom.
- 8.000.000 RSD - prag za obavezan ulazak u sistem PDV, koji se meri drugačije: kao promet u prethodnih 12 meseci, u kliznom prozoru, ne po kalendarskoj godini.
Prelazak bilo kog od ova dva praga povlači ozbiljne posledice (gubitak paušalnog statusa, obaveza PDV-a) - detaljnije u Kalkulatoru PDV praga, a zašto se ta dva broja ne smeju mešati razloženo je u tekstu limit za paušalce: 6 ili 8 miliona.
Koliko dugo se čuva i šta preti ako je nemaš
Poslovne knjige i knjigovodstvene isprave čuvaju se najmanje pet godina od poslednjeg dana poslovne godine na koju se odnose. KPO knjiga se ne predaje Poreskoj upravi ni godišnje ni na bilo koji rok - vodi se samostalno i čuva kod tebe - ali Poreska uprava je može zatražiti na uvid u bilo kom trenutku, bez najave. (Pitanje prethodne overe je odvojena priča - odeljak "Da li KPO knjigu treba overiti" gore.)
Ako je ne predočiš na zahtev poreske kontrole, preti novčana kazna - u praksi se za ovakve prekršaje po Zakonu o poreskom postupku i poreskoj administraciji kreće u rasponu od 50.000 do 500.000 RSD, u zavisnosti od okolnosti. Ovaj raspon je naveden na osnovu jednog izvora i vredi ga proveriti sa knjigovođom pre nego što ga uzmeš kao apsolutno pravilo za tvoj konkretan slučaj.
Najčešće greške
- Knjiženje po naplati umesto po fakturisanju - datum u KPO knjizi je datum fakture, ne datum kad je klijent platio.
- Preskakanje rednih brojeva ili vraćanje na broj 1 usred godine.
- Zaboravljanje faktura stranim klijentima - one ulaze u KPO knjigu isto kao domaće, samo preračunate u dinare.
- Mešanje troškova u knjigu - troškovi tu nemaju šta da traže, KPO prati samo prihod.
- Popunjavanje unazad, tek pred kontrolu - tad se najlakše pogreši redosled i propuste fakture.
- Kurs sa izvoda umesto srednjeg kursa NBS - banka ti je konvertovala po svom kursu, na dan uplate; u knjigu ide srednji kurs NBS na dan prometa. To su skoro uvek dva različita broja.
- Sve u kolonu "usluge" iako se prodaje i proizvod (šablon, licenca, roba) - kolone 3 i 4 postoje da bi se razdvojile.
Kako da je ne vodiš ručno
Sve gore navedeno - hronologija, redni brojevi bez praznina, razdvajanje proizvoda od usluga, preračun stranih faktura po kursu NBS na pravi dan - radi se ručno u Excelu ili na papiru, i lako se pogreši baš u onom trenutku kad je najvažnije da bude tačno: pred poresku kontrolu ili pred proveru limita.
U Svezapausal aplikaciji se KPO knjiga generiše automatski iz izdatih faktura, čim ih odobriš - redni brojevi, preračun stranih faktura po kursu NBS i praćenje limita idu u pozadini, bez ijednog ručnog unosa. Izvoz ide i u PDF i u .xlsx, po istom obrascu iz Pravilnika. Ako želiš da vidiš kako to izgleda, otvori demo nalog, pogledaj kalkulator paušala za procenu poreza i doprinosa, ili cenovnik ako te zanima šta ulazi u cenu. Ako sa druge strane ti nekoga angažuješ, iznos u ugovoru se ne pogađa nego računa - to radi kalkulator ugovora o delu, u oba smera.
Najčešća pitanja
Da li KPO knjigu mora da vodi knjigovođa? Ne. Paušalac nema zakonsku obavezu da angažuje knjigovođu niti da vodi dvojno knjigovodstvo - KPO knjigu može voditi sam/a, ručno ili elektronski. Mnogi ipak angažuju knjigovođu zbog ostalih obaveza (prijave, rešenja, promene statusa) - šta od toga stvarno traži knjigovođu, a šta je rutina: knjigovođa za paušalce.
Kako se popunjava KPO knjiga ako sam tek počeo/la? Isto kao i inače, samo kreneš od rednog broja 1 na dan prve izdate fakture. Redni broj se ne vezuje za datum registracije radnje nego za prvi promet - i svake naredne godine kreće ponovo od 1. Korak po korak je gore, u odeljku "Kako se popunjava KPO knjiga, korak po korak".
Mogu li KPO knjigu da vodim u Excelu? Da. Član 4 Pravilnika dopušta vođenje poslovnih knjiga "prenete na neki od medijuma automatske ili mikrografske obrade podataka, tako da se po potrebi mogu odštampati ili prikazati na ekranu". Uslov je da sadrži propisane kolone, da je hronološka i da se može odštampati.
Gde da nađem prazan KPO obrazac? Obrazac je odštampan uz Pravilnik i čini njegov sastavni deo, pa se nalazi u zvaničnom tekstu propisa - na sajtu Poreske uprave i na Paragrafu. Papirna knjiga iz knjižare je taj isti obrazac u bloku od 80 listova.
Koliko košta KPO knjiga? Papirna oko 400-500 RSD u knjižarama i prodavnicama kancelarijskog materijala (provereno u septembru 2026). Ako je vodiš elektronski, ne košta ništa - papirna knjiga tada nije potrebna.
Da li KPO knjigu treba overiti u Poreskoj upravi? Pravilnik u članu 4 kaže da se overava pre početka knjiženja. Praksa je kod elektronski vođenih knjiga drugačija, a kazna za neoverenu KPO knjigu nije posebno propisana. Pošto se tumačenja razlikuju, ako vodiš papirnu knjigu proveri to sa svojom filijalom PU pre prve strane. Duže objašnjenje je gore, u istoimenom odeljku.
Šta ako propustim da upišem fakturu na vreme? Upiši je čim primetiš propust, na njeno mesto po datumu izdavanja (ne na kraj knjige) - hronologija mora ostati tačna. Ako se greška otkrije tek na kontroli, to je rizičnije nego da je sam/a ispraviš na vreme.
Da li se KPO knjiga predaje Poreskoj upravi svake godine? Ne predaje se automatski niti postoji godišnji rok - čuva se kod tebe (ili kod knjigovođe) i pokazuje se samo na izričit zahtev poreske kontrole.
Šta ako imam više radnji? Svaka radnja vodi svoju KPO knjigu, jer se knjiga vezuje za PIB i šifru delatnosti iz zaglavlja. Limiti se takođe prate po radnji - ali ako si isto fizičko lice iza obe, pre nego što na tome zasnuješ plan, to je pitanje za knjigovođu.
Izvori
Sve što je u ovom tekstu navedeno kao pravilo proverio sam u ovim izvorima, u septembru 2026. Propisi i cene se menjaju - pre nego što na nečemu odavde zasnuješ odluku, vredi ih pogledati ponovo:
- Pravilnik o poslovnim knjigama i iskazivanju finansijskog rezultata po sistemu prostog knjigovodstva (član 3 stav 3 - KPO obrazac za paušalce; član 4 - medijum vođenja, numerisanje strana i overa kod nadležnog poreskog organa pre početka knjiženja; član 13 - zaključivanje poslovne knjige PK-1): https://www.paragraf.rs/propisi/pravilnik-o-poslovnim-knjigama-finansijski-rezultat-po-sistemu-prostog-knjigovodstva.html
- Poreska uprava, isti pravilnik u zvaničnom pregledu propisa (sa obrascima): https://www.purs.gov.rs/sr/o-nama/pravilnici/185/pravilnik-o-poslovnim-knjigama-i-iskazivanju-finansijskog-rezultata-po-sistemu-prostog-knjigovodstva-.html
- Unija ETL Accounting, KPO knjiga - papirni i elektronski oblik, i napomena da se odredba o overi u praksi retko primenjuje: https://unija.com/sr/kpo-knjiga/
- epreduzetnik.rs, KPO knjiga - raskorak između propisane overe i prakse elektronskog vođenja: https://epreduzetnik.rs/kpo-knjiga-sta-je-kako-se-vodi-i-koja-su-pravila/
- Obrazac.rs, uputstvo za popunjavanje KPO knjige i sadržaj zaglavlja obrasca: https://obrazac.rs/kpo-knjiga-za-pausalce-primer-popunjavanja-obrazac-i-najvaznija-pravila/
- Cena papirne KPO knjige (A4, 80 listova, tvrd povez) - Green Office, 400,00 RSD: https://greenoffice.rs/poslovne-knjige-tvrd-povez/346-kpo-knjiga-pausalnog-oporezivanja-a4.html
- Cena papirne KPO knjige - Papirni Svet, 415,83 RSD (redovna 499,00): https://www.papirnisvet.com/proizvod/kpo-knjiga-o-ostvarenom-prometu-pausalno-oporezovanih-obveznika-a4
- Cena papirne KPO knjige - Luteks, 450,00 RSD: https://luteks.rs/knjizara/poslovne-knjige-i-obrasci/poslovne-knjige/knjiga-pausalnog-oporezivanja-kpo-a4-80l/
Dve stvari koje u ovom tekstu nisu rešene i zato su izričito označene kao nerešene: da li se elektronski vođena KPO knjiga mora štampati i potpisivati na kraju godine, i kako se u praksi danas primenjuje odredba o overi iz člana 4. Za oba je pravi sagovornik tvoj knjigovođa ili nadležna filijala Poreske uprave.