Predračun (profaktura) za paušalce: šta je, šta treba da sadrži i da li ide u KPO knjigu
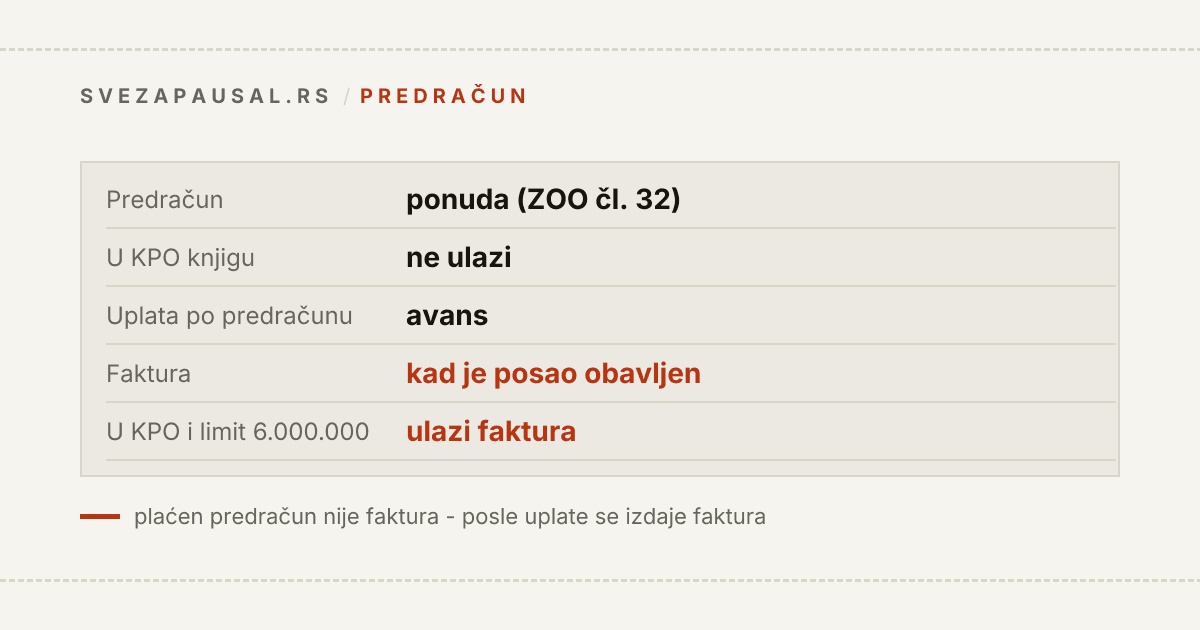
Predračun (profaktura) nije račun. To je ponuda sa instrukcijom za plaćanje: klijentu kažeš šta ćeš uraditi, za koliko i gde da uplati. Zato se ne upisuje u KPO knjigu i ne ulazi u limit - ni kad ga pošalješ, ni kad klijent po njemu plati. U knjigu ulazi faktura, koju izdaješ kad posao obaviš.
Vodim svoju paušalnu radnju bez knjigovođe, a predračun se najčešće traži kod novog klijenta, pre prvog posla. Tražio sam propis koji kaže šta predračun paušalca mora da sadrži. Nisam ga našao, i to je ujedno i odgovor: pravila koja važe za fakturu paušalca ovde važe još manje. Ispod je šta zakon ipak kaže, šta je praksa i šta se radi kad novac legne.
Kratak odgovor
- Šta je: ponuda u smislu Zakona o obligacionim odnosima (član 32), uz podatke za uplatu. "Predračun" i "profaktura" su dva imena za isti papir.
- Da li je obavezan: nije. Nijedan propis ne traži od paušalca da izda predračun pre fakture.
- KPO knjiga: ne upisuje se. U KPO idu prihodi od prodatih proizvoda i izvršenih usluga, a predračun nije ni jedno ni drugo.
- Limit od 6 i 8 miliona: ne ulazi. Meri se izvršen i fakturisan promet.
- Posle uplate: kad posao obaviš, izdaješ fakturu i pozoveš se na predračun. Plaćen predračun ne zamenjuje fakturu.
- Numeracija: svoj niz, odvojen od faktura.
- Neplaćen predračun: nema šta da se stornira. Istekao je i to je sve.
Šta je predračun po zakonu
Reč "predračun" ne postoji ni u Zakonu o porezu na dohodak građana, ni u Pravilniku o KPO knjizi, ni u članu 42 Zakona o PDV-u, koji uređuje račune PDV obveznika. Propisa koji bi nabrojao elemente predračuna za paušalca nema.
Ono što postoji je opšte pravilo o ponudi. Zakon o obligacionim odnosima, član 32: "Ponuda je predlog za zaključenje ugovora učinjen određenom licu", koji sadrži sve bitne sastojke ugovora, tako da se njegovim prihvatanjem ugovor može zaključiti. Predračun sa opisom posla i cenom je upravo to.
Iz toga slede tri stvari koje vredi znati:
- Predračun te obavezuje. Po članu 36 ponudilac je vezan ponudom, osim ako je tu obavezu isključio. Ako si poslao predračun na 60.000 dinara, ne možeš sutradan da kažeš da je cena 80.000.
- Rok važenja nije ukras. Član 37: "Ponuda u kojoj je određen rok za njeno prihvatanje obavezuje ponudioca do isteka tog roka." Zato na predračun piši do kada važi.
- Uplata je prihvatanje. Po članu 39 ponuda je prihvaćena i kad ponuđeni plati cenu ili učini drugu radnju koja se može smatrati izjavom o prihvatanju. Klijent ne mora ništa da potpiše - uplatom po predračunu ugovor je zaključen. Ćutanje, s druge strane, ne znači prihvatanje (član 42).
Za posao sa više od jedne isporuke ili sa klijentom koji ti nosi veći deo prihoda predračun nije dovoljan papir. Tu ide ugovor, na primer ugovor o poslovno-tehničkoj saradnji.
Predračun, ponuda, avansni račun, faktura
| Dokument | Šta je | Kad se izdaje | Ide u KPO |
|---|---|---|---|
| Ponuda | predlog za zaključenje ugovora (ZOO, čl. 32) | pre posla | ne |
| Predračun / profaktura | ponuda sa podacima za uplatu | pre posla i pre uplate | ne |
| Avansni račun | račun za primljeni avans; obaveza PDV obveznika | posle uplate, pre izvršenja | za paušalca van PDV-a nije propisan |
| Faktura | isprava o izvršenom prometu | kad je posao obavljen | da |
Razlika između ponude i predračuna je praktična, ne pravna: predračun ima broj, iznos za uplatu, račun i poziv na broj, pa klijentova računovodstvena služba može da plati po njemu.
Šta predračun treba da sadrži
Ovo je praksa, ne zakonski spisak. Jedini tvrd deo je isti kao kod fakture: član 25 Zakona o privrednim društvima traži da dokumenti koje šalješ trećim licima sadrže poslovno ime, sedište, adresu za prijem pošte, matični broj i PIB.
Preko toga, na predračun stavljam:
- naslov "Predračun" i broj - da ga niko ne proknjiži kao fakturu;
- datum izdavanja i rok važenja;
- podatke klijenta;
- opis usluge ili robe, količinu i cenu - dovoljno precizno da se zna šta je ugovoreno;
- ukupan iznos i valutu;
- instrukcije za plaćanje: tekući račun, poziv na broj (broj predračuna), rok uplate;
- rok izvršenja posle uplate, ako je bitan;
- napomenu da nisi u sistemu PDV-a.
O toj napomeni važi isto što i na fakturi: nijedan propis je ne traži, propisano je samo da PDV ne iskazuješ (Zakon o PDV-u, član 33 stav 2). Dakle bez stope, bez iznosa PDV-a i bez reda "PDV 0%".
Pečat i potpis ne trebaju. Član 25 stav 3 Zakona o privrednim društvima zabranjuje da se posebnim propisom uvede obaveza upotrebe pečata, a potpis na ovakvom dokumentu ne traži nijedan propis koji se odnosi na paušalca. Predračun poslat kao PDF je sasvim u redu.
Da li predračun ide u KPO knjigu
Ne ide. Član 7 Pravilnika o poslovnim knjigama kaže da se u KPO knjiže "prihodi od prodatih proizvoda i izvršenih usluga". Kad šalješ predračun, ništa nije ni prodato ni izvršeno. Pravilnik reč "predračun" ne pominje nijednom.
Isto piše i u vodiču za KPO knjigu: predračuni i avansi sami po sebi se ne upisuju dok se prihod stvarno ne realizuje, a prihod se upisuje na dan izdavanja fakture, ne na dan kad klijent plati.
Ni u limit ne ulazi. Po stavu Poreske uprave koji sam naveo u tekstu o fakturi, promet čine prihodi iz perioda u kom je promet izvršen, dokumentovan izdatim računom i evidentiran u knjizi, nezavisno od toga da li je i kada naplaćen. To je stav prenet preko medija, ne objavljeno mišljenje koje sam pročitao u originalu, pa ga tako i uzmi. Koliko ti je ostalo do praga, vidi u tekstu o limitu za paušalce ili izračunaj u kalkulatoru PDV praga.
Klijent je platio po predračunu - šta sad
Uplata po predračunu je avans: novac je stigao, posao još nije urađen.
Avansni račun. Obavezu da se za primljeni avans izda račun propisuje član 42 Zakona o PDV-u, i ona je pisana za PDV obveznike. Ni Zakon o porezu na dohodak građana ni Pravilnik o KPO knjizi ne poznaju avansni račun. Za paušalca van PDV-a postoje dva izuzetka, ista kao u tekstu o fakturi:
- avans primljen od fizičkog lica se fiskalizuje;
- ako si na SEF-u, e-faktura se izdaje i za primljeni avans.
Klijent koji je u PDV-u ponekad ipak traži "avansni račun" da bi zatvorio uplatu u svojim knjigama. Možeš da mu ga izdaš, ali ga ne upisuj u KPO - prihod knjižiš jednom, po konačnoj fakturi.
Faktura. Kad posao obaviš, izdaješ fakturu na pun iznos. Na njoj navedi broj predračuna i da je iznos plaćen avansno tog i tog dana, tako da klijent ne plati dva puta i da ti imaš trag. Ta faktura ide u KPO, pod datumom prometa.
Kraj godine. Ako je uplata stigla u decembru, a posao radiš u januaru, po gornjem pravilu promet pripada januaru. Ako te baš taj iznos gura preko 6.000.000, traži pisanu potvrdu od Poreske uprave ili pitaj poreskog savetnika, jer se ovde oslanjaš na tumačenje.
Ako posao otpadne posle uplate, novac vraćaš. Fakture nije ni bilo, pa nema ni upisa u KPO ni ispravke.
Numeracija, rok važenja i neplaćen predračun
Predračuni imaju svoj niz brojeva, odvojen od faktura. Razlog je praktičan: veliki deo predračuna nikad ne bude plaćen, i ako dele niz sa fakturama, u brojevima faktura ostaju rupe. A rupa u brojevima faktura je, kako piše u tekstu o fakturi, prvo pitanje u svakoj kontroli.
Propisa o numeraciji predračuna nema. Oznaka tipa "P-12/2026" je dovoljna da se ne pomeša sa fakturom 12/2026.
Neplaćen predračun se ne stornira i ne poništava. On nije ni ušao u knjigu, pa nema odakle da se briše. Kad rok važenja istekne, ponuda te više ne obavezuje. Ako klijent plati posle isteka roka, odlučuješ da li posao prihvataš pod istim uslovima ili novac vraćaš.
Čuvaj i predračune uz fakture. Nisu knjigovodstvene isprave po kojima knjižiš, ali objašnjavaju otkud uplata pre fakture, a to je pitanje koje u poreskoj kontroli lako dođe.
Predračun u evrima
Domaćem klijentu: važi isto pravilo kao za fakturu. Zakon o deviznom poslovanju, član 34, dozvoljava ugovaranje u devizama, ali plaćanje između rezidenata ide u dinarima. Predračun može da glasi na evre, uz naznaku po kom kursu i na koji dan se preračunava.
Stranom klijentu: predračun i naplata u evrima ili dolarima su u redu. Banka kod deviznog priliva može da traži osnov naplate, i predračun je često prvi dokument koji imaš. Šta se još pravda banci, piše u alatu paušalac sa inostranim klijentima.
Kurs za KPO: u knjigu ne ide iznos sa predračuna preračunat na dan uplate, nego faktura po srednjem kursu NBS na dan prometa. Između predračuna i fakture kurs se pomeri, pa dinarski iznos u knjizi neće biti isti kao priliv na računu. To nije greška.
Predračun, SEF i fizička lica
Paušalac van PDV-a nije obveznik elektronskog fakturisanja, pa ga predračun tu ne dotiče. Ko je na SEF-u zbog posla sa javnim sektorom, ima obavezu e-fakture za primljeni avans, ne za sam predračun. Detalji su u tekstu e-faktura za paušalce.
Kod fizičkih lica je drugačije, jer je to promet na malo. Propisi o fiskalizaciji poznaju predračun kao dokument koji se izdaje preko fiskalnog uređaja pre ostvarenog prometa na malo i pre primljenog avansa, sa oznakom "OVO NIJE FISKALNI RAČUN". Kad fizičko lice uplati, izdaje se fiskalni račun za avans. Ko je od paušalaca uopšte obveznik: fiskalna kasa za paušalce.
Najčešće greške
- Plaćen predračun ostane jedini papir. Klijent je platio, posao je urađen, fakture nema - pa nema ni upisa u KPO. To je neevidentiran promet.
- Dvostruko knjiženje. U KPO uđe i predračun (ili avansni račun) i konačna faktura, pa knjiga pokazuje dvostruki prihod i limit se troši dvaput brže.
- Predračun se broji u limit. Poslati predračuni nisu promet. Limit pratiš iz faktura.
- Zajednički niz brojeva sa fakturama. Posledica su rupe u numeraciji faktura.
- Nema roka važenja. Klijent plati posle tri meseca po staroj ceni, a ti ne znaš da li te ponuda još obavezuje.
- Red "PDV 0%" na predračunu. Mali obveznik PDV ne iskazuje ni na predračunu ni na fakturi.
Kako to izgleda u praksi
Predračun ide kao PDF, sa rokom važenja od nekoliko dana i brojem predračuna kao pozivom na broj. Kad uplata legne i posao je završen, izdaje se faktura sa napomenom o predračunu i datumu uplate. U alatu na ovom sajtu u KPO knjigu i u oba limita ulaze samo izdate fakture, pa mi predračun ne može da pokvari ni knjigu ni račun do praga. Koliko me sam paušal mesečno košta, bez obzira na to koliko sam fakturisao, računam u kalkulatoru paušala.
Najčešća pitanja
Da li je predračun isto što i profaktura? Jeste. "Profaktura" dolazi od pro forma fakture, "predračun" je domaći naziv. Propisi koji se odnose na paušalca ne poznaju ni jedan ni drugi termin, pa razlike u pravilima nema.
Da li moram da izdam predračun pre fakture? Ne. Predračun služi kad klijent hoće da plati unapred ili kad mu treba dokument da odobri trošak. Ako posao radiš pa naplaćuješ, izdaješ samo fakturu.
Klijent je platio po predračunu. Da li je to dovoljno? Nije. Predračun pokazuje šta je ponuđeno, ne šta je izvršeno. Kad posao obaviš, izdaješ fakturu i nju upisuješ u KPO knjigu.
Da li se predračun knjiži? Kod paušalca ne. U KPO knjigu se upisuju prihodi od prodatih proizvoda i izvršenih usluga, na osnovu fakture.
Mogu li da izmenim predračun koji sam već poslao? Dok ga klijent nije prihvatio, pošalji novi sa novim brojem i naznači da zamenjuje prethodni. Imaj u vidu da te prvi obavezuje do isteka roka koji si na njemu napisao, osim ako se klijent složi sa izmenom.
Da li predračun mora da ima pečat i potpis? Ne mora. Obaveza pečata ne može da se uvede ni posebnim propisom, a potpis na predračunu paušalca ne traži nijedan propis.
Šta uraditi po redu
- Na predračun stavi podatke radnje (poslovno ime, sedište, adresa, matični broj, PIB), naslov "Predračun" i broj iz posebnog niza.
- Upiši opis posla, cenu, valutu, rok važenja i instrukcije za plaćanje sa pozivom na broj.
- Ne iskazuj PDV; napomena da nisi u sistemu PDV-a je korisna, ne obavezna.
- Predračun ne upisuj u KPO knjigu i ne računaj ga u limit.
- Kad uplata stigne, proveri da li je od fizičkog lica (fiskalizacija) i da li si na SEF-u (e-faktura za avans).
- Kad posao obaviš, izdaj fakturu sa pozivom na predračun i datum uplate, i upiši je u KPO.
- Predračune, i plaćene i neplaćene, čuvaj uz fakture.
Ovo nije poresko mišljenje nego ono što sam pročitao u propisima i kako sam radim. Tamo gde piše da pravilo ne postoji ili da je u pitanju tumačenje, to je tačno ono što sam našao.
Izvori
Sve navedeno proverio sam u novembru 2026.
- Zakon o obligacionim odnosima - čl. 26 (kad je ugovor zaključen), čl. 32 (ponuda), čl. 36 (dejstvo ponude), čl. 37 (do kada ponuda obavezuje), čl. 39 (prihvatanje ponude, i plaćanjem cene), čl. 42 (ćutanje ponuđenog): https://www.paragraf.rs/propisi/zakon_o_obligacionim_odnosima.html
- Pravilnik o poslovnim knjigama i iskazivanju finansijskog rezultata po sistemu prostog knjigovodstva - čl. 7 (u KPO se knjiže prihodi od prodatih proizvoda i izvršenih usluga; predračun i avans se ne pominju): https://www.paragraf.rs/propisi/pravilnik-o-poslovnim-knjigama-finansijski-rezultat-po-sistemu-prostog-knjigovodstva.html
- Zakon o porezu na dodatu vrednost - čl. 16 (poreska obaveza i kod naplate pre prometa), čl. 33 st. 2 (mali obveznik ne iskazuje PDV), čl. 42 (račun i račun za avans kod PDV obveznika; reč "predračun" se ne pominje): https://www.paragraf.rs/propisi/zakon_o_porezu_na_dodatu_vrednost.html
- Zakon o privrednim društvima - čl. 25 (podaci u dokumentima, zabrana uvođenja obaveze pečata) i čl. 86 st. 6 (shodna primena na preduzetnike): https://www.paragraf.rs/propisi/zakon_o_privrednim_drustvima.html
- Zakon o deviznom poslovanju - čl. 32 i čl. 34 (plaćanje između rezidenata u dinarima, ugovaranje u devizama): https://www.paragraf.rs/propisi/zakon_o_deviznom_poslovanju.html
- Zakon o elektronskom fakturisanju - čl. 2 (e-faktura i za primljeni avans): https://www.paragraf.rs/propisi/zakon-o-elektronskom-fakturisanju.html
- Zakon o fiskalizaciji - čl. 3 i čl. 4 (promet na malo, obveznik fiskalizacije): https://www.paragraf.rs/propisi/zakon-o-fiskalizaciji-republike-srbije.html
- Pravilnik o vrstama fiskalnih računa, tipovima transakcija, načinima plaćanja, pozivanju na broj drugog dokumenta i pojedinostima ostalih elemenata fiskalnog računa ("Sl. glasnik RS", br. 31/2021) - predračun i avans u fiskalizaciji, čitano u prikazu KPMG-a, ne u tekstu pravilnika: https://kpmg.com/rs/sr/analize-i-istrazivanja/poreske-vesti/2021/05/usvojeni-su-novi-pravilnici-koji-se-odnose-na-primenu-zakona-o-fiskalizaciji.html
- Stav Poreske uprave o tome šta čini ukupan promet paušalca - prenet u vesti od 29.01.2026, ne kao objavljeno mišljenje: https://www.paragraf.rs/dnevne-vesti/290126/290126-vest11.html