Faktura paušalca: šta mora da sadrži, bez pečata, u evrima i fizičkom licu
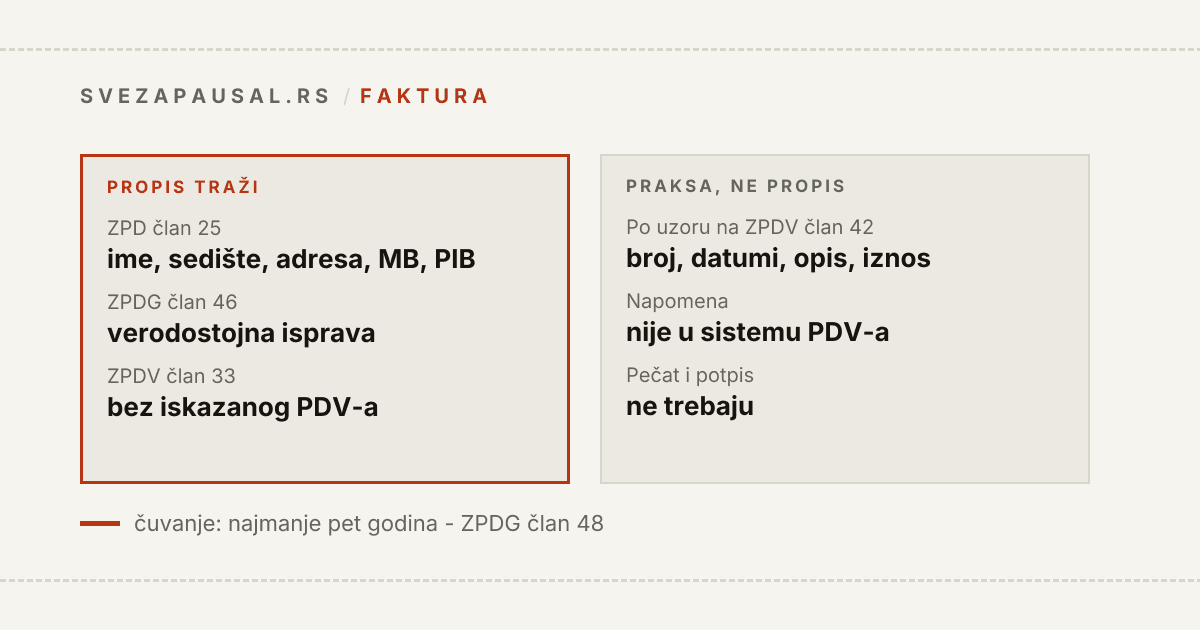
Na pitanje "šta mora da piše na fakturi paušalca" skoro svaki tekst odgovara spiskom od deset stavki i pozivom na član 42 Zakona o PDV-u. Spisak je koristan. Pravni osnov je sporan: kao preduzetnik paušalac nisi u sistemu PDV-a, a propis koji bi nabrojao elemente fakture baš za paušalca - ne postoji.
Vodim svoju paušalnu radnju bez knjigovođe i fakture izdajem sam, pa sam hteo da znam šta je od onoga što svi prepisuju stvarno zakon, a šta navika. Pročitao sam tekstove propisa redom. Ovde je rezultat, sa članom uz svaku tvrdnju i sa jasnom oznakom tamo gde pravila nema.
Kratak odgovor
| Pitanje | Odgovor | Osnov |
|---|---|---|
| Šta je po zakonu obavezno na fakturi | poslovno ime, sedište, adresa za prijem pošte, matični broj, PIB | Zakon o privrednim društvima, čl. 25 i čl. 86 |
| Napomena "nije u sistemu PDV-a" | nije propisana; propisano je samo da PDV ne iskazuješ | Zakon o PDV-u, čl. 33 st. 2 |
| Pečat | ne treba, i niko ne sme da ga traži | ZPD, čl. 25 st. 3 i 4 |
| Potpis | nijedan propis ga ne traži na fakturi paušalca | - |
| Faktura u evrima domaćem klijentu | može iznos u evrima, plaćanje je u dinarima | Zakon o deviznom poslovanju, čl. 34 |
| Faktura fizičkom licu | dozvoljena, ali povlači fiskalizaciju | Zakon o fiskalizaciji, čl. 3 i 4 |
| Rok za izdavanje | nije propisan za paušalca van PDV-a | - |
| Čuvanje | najmanje pet godina | ZPDG, čl. 48 |
Šta faktura paušalca mora da sadrži - i odakle to dolazi
Krenimo od onoga što ne važi.
Zakon o računovodstvu propisuje sadržinu računovodstvene isprave, ali se na tebe ne odnosi. Po članu 2 tog zakona, preduzetnici u njegovom smislu su oni "koji poslovne knjige vode po sistemu dvojnog knjigovodstva". Paušalac ne vodi dvojno knjigovodstvo - po članu 43 stav 4 Zakona o porezu na dohodak građana, paušalci su "dužni da vode samo poslovnu knjigu o ostvarenom prometu". To je KPO knjiga.
Uredba o paušalnom oporezivanju fakture ne pominje nijednom rečju.
Šta onda važi:
- Zakon o privrednim društvima, član 25 stav 1 - jedini tvrd spisak. Dokumenti koje šalješ trećim licima sadrže poslovno ili skraćeno poslovno ime, sedište, adresu za prijem pošte, matični broj i PIB. Na preduzetnike se primenjuje preko člana 86 stav 6.
- ZPDG, član 46 - knjiženje se vrši "na osnovu verodostojnih knjigovodstvenih isprava, koje moraju biti takve da pokazuju nastalu poslovnu promenu i sadrže odgovarajuće podatke za knjiženje". Spiska elemenata nema. Postoji standard: iz fakture mora da se vidi šta je urađeno, kome, kada i za koliko.
- Pravilnik o KPO knjizi, član 7 - redni broj pod kojim je faktura upisana u KPO "upisuje se u gornjem desnom uglu knjigovodstvene isprave". Ovo skoro niko ne radi i skoro niko ne zna da piše.
Sve preko toga - broj fakture, datum izdavanja, datum prometa, opis usluge, količina, cena, ukupan iznos, podaci kupca, račun za uplatu, rok plaćanja - je praksa preslikana iz člana 42 Zakona o PDV-u. Da li taj član formalno obavezuje i malog obveznika, nisam uspeo da potvrdim: ne postoji mišljenje Ministarstva finansija koje to presuđuje.
Praktičan zaključak je isti u oba čitanja: piši sve te elemente. Faktura bez broja, datuma i opisa ne bi prošla ni standard "verodostojne isprave" iz člana 46, a klijentov knjigovođa bi je vratio. Razlika je samo u tome da znaš da, kad ti neko kaže "zakon traži deset elemenata", taj zakon nije pisan za tebe.
Napomena "nije u sistemu PDV-a"
Nijedan propis ne traži posebnu napomenu od onoga ko nije PDV obveznik. Tvrdo pravilo je samo jedno - član 33 stav 2 Zakona o PDV-u: mali obveznik "nema pravo iskazivanja PDV u računima". Dakle na fakturi nema stope PDV-a, nema iznosa PDV-a i nema reda "PDV 0%".
Napomena iz člana 42 stav 4 tačka 9 ("napomenu o odredbi ovog zakona na osnovu koje nije obračunat PDV") namenjena je PDV obveznicima koji primenjuju neko oslobođenje.
Rečenice koje se u praksi sreću - "Poreski obveznik nije u sistemu PDV-a" ili "PDV nije obračunat u skladu sa članom 33 Zakona o PDV-u" - nisu obavezne. Korisne jesu: klijentov knjigovođa odmah vidi zašto PDV-a nema i ne šalje ti mejl sa pitanjem. U alatu na ovom sajtu je to zato polje koje popunjavaš jednom, na srpskom i na engleskom, a ne nešto što se štampa samo od sebe.
Pečat i potpis
Pečat ne treba, i to je jedan od retkih slučajeva gde je zakon potpuno jasan. Član 25 stav 3 Zakona o privrednim društvima: "Posebnim propisom ne može se društvu uvesti obaveza upotrebe pečata u poslovnim pismima i drugim dokumentima društva." Stav 4 dodaje da treća lica ne mogu isticati primedbe zbog nekorišćenja pečata. Na preduzetnike se i ovo primenjuje preko člana 86 stav 6.
Klijent koji vraća fakturu "jer nema pečat" nema osnov za to.
Potpis na fakturi paušalca ne traži ni ZPDG ni Pravilnik o KPO knjizi. Zahtev za "potpis ili drugu identifikacionu oznaku" stoji u Zakonu o računovodstvu, koji se na paušalce ne odnosi.
Za fakturu poslatu kao PDF postoji i zvanično objašnjenje ministarstava finansija i trgovine (br. 401-00-4169/2017-16 od 12.12.2017): "Elektronska faktura je validna u elektronskom obliku, bez potpisa i pečata, ne mora da se štampa i ne mora da se šalje poštom." Pisano je za obveznike Zakona o računovodstvu, koji imaju stroža pravila od tvojih - ako važi za njih, važi i za tebe.
Rečenica "Faktura je važeća bez pečata i potpisa" na dnu fakture nije obavezna. Služi da umiri primaoca, ništa više.
Jedna stvar koja zbunjuje: član 13 Pravilnika i dalje pominje overu "potpisom i pečatom" - ali to se odnosi na zaključivanje poslovnih knjiga, ne na fakture.
Faktura u evrima
Zavisi kome.
Domaćem klijentu: Zakon o deviznom poslovanju, član 34: "Plaćanje, naplaćivanje i prenos između rezidenata... u Republici se vrši u dinarima." Isti član dozvoljava ugovaranje u devizama, uz uslov da se plaćanje vrši u dinarima. Iznos na fakturi može da stoji u evrima (valutna klauzula), ali klijent plaća dinare - i na fakturi treba da piše po kom kursu i na koji dan se preračunava.
Stranom klijentu: član 32 istog zakona - platni promet sa inostranstvom obavlja se u devizama i u dinarima, preko banke. Faktura i naplata u evrima su u redu.
Po kom kursu ulazi u KPO i u limit: Zakon o poreskom postupku (član 32) propisuje zvanični srednji kurs NBS "na dan kada je transakcija obavljena". Sam Pravilnik o KPO knjizi nema pravilo o kursu. Da je "dan transakcije" dan prometa odnosno fakture, a ne dan naplate, proizlazi iz stava Poreske uprave koji citiram niže kod avansa - to je tumačenje, ne izričita rečenica zakona. Kurs banke po kom ti je priliv konvertovan nije taj kurs.
U koji limit šta ulazi - detalj koji se redovno previdi:
- U limit od 6.000.000 ulazi sav promet, domaći i strani (ZPDG, član 40).
- Prag od 8.000.000 za PDV računa se drugačije: član 33 stav 6 Zakona o PDV-u upućuje na promet iz člana 28 stav 1 tačke 1) i 2), a promet izvršen u inostranstvu je u tački 3). Usluge čije je mesto prometa u inostranstvu po tom tekstu ne ulaze u 8 miliona. Gde je mesto prometa tvoje usluge određuje član 12 istog zakona i nije uvek očigledno - ako ti od ovoga zavisi ulazak u PDV, to je pitanje za knjigovođu, ne za blog.
Kako se devizni priliv pravda banci: alat za inostrani prihod.
Faktura fizičkom licu
Nijedan propis ne zabranjuje paušalcu da radi za fizička lica. Ali to povlači drugu obavezu: po članu 3 stav 2 Zakona o fiskalizaciji, promet na malo je "svaki izvršen promet dobara i pružanje usluga fizičkim licima", a po članu 4 obveznik fiskalizacije je svaki obveznik poreza na prihode od samostalne delatnosti koji takav promet vrši - nezavisno od načina plaćanja.
Dakle za fizičko lice nije dovoljna faktura - treba fiskalni račun, osim ako ti je delatnost izuzeta. Ko je izuzet i kako se to rešava sa nekoliko računa mesečno: fiskalna kasa za paušalce.
Uz to, Zakon o zaštiti potrošača (član 11) traži da se potrošaču izda račun sa podacima o prodavcu, robi ili usluzi, ceni, datumu i ukupnom iznosu.
Rok za izdavanje fakture
Za paušalca van PDV-a nisam našao propisan rok - ni u ZPDG, ni u Pravilniku, ni u Zakonu o poreskom postupku. Pravilo "u vreme nastanka poslovne promene" je iz Zakona o računovodstvu i na tebe se ne odnosi.
Ni za upis u KPO rok nije propisan. Pravilo o knjiženju "narednog dana" iz člana 45 stav 2 ZPDG po tekstu važi za preduzetnika poljoprivrednika i preduzetnika drugo lice, ne za paušalca.
To ne znači da je svejedno. Promet ulazi u limit po periodu u kom je izvršen, pa faktura izdata sa zakašnjenjem od tri meseca pravi pogrešnu sliku u knjizi. Fakturu izdaj kad je posao završen i upiši je istog dana - ne zato što propis tako kaže, nego zato što je to jedini način da KPO knjiga pokazuje stvarno stanje.
Avans i avansni račun
Ni ZPDG ni Pravilnik ne poznaju obavezu avansnog računa. Pravila o avansu iz člana 42 Zakona o PDV-u pisana su za PDV obveznike.
Dva izuzetka:
- avans primljen od fizičkog lica se fiskalizuje (Zakon o fiskalizaciji izričito uključuje primljene avanse)
- ako si na SEF-u, e-faktura se izdaje i za primljeni avans (Zakon o elektronskom fakturisanju, član 2)
U KPO se, po članu 7 Pravilnika, "knjiže prihodi od prodatih proizvoda i izvršenih usluga". Avans to još nije - usluga nije izvršena.
Šta onda meri limit, fakturu ili naplatu? To ne piše u samom zakonu. Postoji stav Poreske uprave, koji je Paragraf preneo 29.01.2026: ukupan promet čine prihodi ostvareni u periodu "kada je izvršen promet dobara i/ili usluga" i kada je ta promena "dokumentovana (izdat račun) i evidentirana u knjizi o ostvarenom prometu, nezavisno od okolnosti da li je i kada realizovana naplata".
Meri se, dakle, izvršen i fakturisan promet, ne novac na računu. Ali to je izjava organa preneta preko medija, ne objavljeno mišljenje koje sam mogao da nađem i pročitam u originalu. Za iznos koji te gura preko limita traži pisanu potvrdu.
Numeracija
Redni broj fakture traži samo član 42 Zakona o PDV-u. Jedino pravilo o numeraciji koje je pisano baš za paušalca je redni broj u KPO knjizi, koji se vodi od početka godine (Pravilnik, član 7).
Uzastopna numeracija faktura bez rupa je, znači, praksa - ali praksa koju ne vredi kršiti. Rupa u brojevima je prvo pitanje u svakoj kontroli, i nemaš razlog da ga izazivaš.
Koliko dugo se čuvaju
ZPDG, član 48: "Poslovne knjige i knjigovodstvene isprave čuvaju se najmanje pet godina od poslednjeg dana poslovne godine na koju se odnose." Član 47: čuvaju se u poslovnoj prostoriji ili kod knjigovođe.
Pet godina se poklapa sa rokom zastarelosti iz člana 114 Zakona o poreskom postupku. Taj rok može da se prekine, pa čuvanje duže od minimuma nije paranoja. Rokovi od deset godina i duže iz Zakona o računovodstvu na paušalca se ne odnose.
A e-faktura?
Paušalac van PDV-a nije "subjekt privatnog sektora" po Zakonu o elektronskom fakturisanju, pa e-fakture ne mora da izdaje. Izuzetak je posao za javni sektor: tada se na sistem prijavljuješ pre podnošenja zahteva za isplatu. Pre nego što to uradiš, znaj da prijava vuče posledice - vezan si za tekuću i narednu kalendarsku godinu, i e-fakture tada šalješ svim korisnicima sistema, ne samo državi.
Detaljno: e-faktura za paušalce. Sama tehnika prijave: e-faktura prijava.
Kako ja ovo radim
Alat na ovom sajtu sam napravio da ne bih svaki put mislio o gornjem spisku. Podaci radnje iz člana 25 stoje na svakoj fakturi sami. Brojevi idu uzastopno. Faktura u evrima se preračunava po srednjem kursu NBS na dan prometa. Svaka izdata faktura ulazi u KPO knjigu, a oba limita se računaju iz toga.
Šta alat ne radi: nema SEF integraciju i nema fiskalnu kasu. Piše i na cenovniku, da ne saznaš posle uplate.
Tekst je pisan 21. septembra 2026. Ovo nije poresko mišljenje nego ono što sam pročitao u propisima i kako sam radim. Na mestima gde piše da pravilo ne postoji ili da je tumačenje, to je tačno ono što sam našao - za odluku sa posledicama pitaj knjigovođu ili traži mišljenje Poreske uprave.
Izvori
- Zakon o porezu na dohodak građana - čl. 40 (limit od 6.000.000), čl. 43 st. 4 (paušalci vode samo knjigu o ostvarenom prometu), čl. 45 st. 2 (rok knjiženja koji ne obuhvata paušalce), čl. 46 (verodostojna knjigovodstvena isprava), čl. 47 i 48 (mesto i rok čuvanja): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o privrednim društvima - čl. 25 (podaci u dokumentima, zabrana uvođenja obaveze pečata) i čl. 86 st. 6 (shodna primena na preduzetnike): https://www.paragraf.rs/propisi/zakon_o_privrednim_drustvima.html
- Zakon o računovodstvu - čl. 2 (preduzetnik u smislu tog zakona je onaj koji vodi dvojno knjigovodstvo): https://www.paragraf.rs/propisi/zakon-o-racunovodstvu-2020.html
- Zakon o porezu na dodatu vrednost - čl. 28 i čl. 33 (mali obveznik, zabrana iskazivanja PDV-a, koji promet ulazi u 8.000.000) i čl. 42 (elementi računa PDV obveznika): https://www.paragraf.rs/propisi/zakon_o_porezu_na_dodatu_vrednost.html
- Pravilnik o poslovnim knjigama i iskazivanju finansijskog rezultata po sistemu prostog knjigovodstva - čl. 7 (šta se knjiži u KPO, redni broj na ispravi): https://www.paragraf.rs/propisi/pravilnik-o-poslovnim-knjigama-finansijski-rezultat-po-sistemu-prostog-knjigovodstva.html
- Zakon o deviznom poslovanju - čl. 32 (platni promet sa inostranstvom), čl. 34 (plaćanje između rezidenata u dinarima, ugovaranje u devizama), čl. 41 (srednji kurs za potrebe knjigovodstva): https://www.paragraf.rs/propisi/zakon_o_deviznom_poslovanju.html
- Zakon o poreskom postupku i poreskoj administraciji - čl. 32 (srednji kurs NBS na dan transakcije) i čl. 114 (zastarelost): https://www.paragraf.rs/propisi/zakon_o_poreskom_postupku_i_poreskoj_administraciji.html
- Zakon o fiskalizaciji - čl. 3 (promet na malo) i čl. 4 (obveznik fiskalizacije): https://www.paragraf.rs/propisi/zakon-o-fiskalizaciji-republike-srbije.html
- Zakon o elektronskom fakturisanju - čl. 2 i čl. 5: https://www.paragraf.rs/propisi/zakon-o-elektronskom-fakturisanju.html
- Zakon o zaštiti potrošača - čl. 11 (račun potrošaču): https://www.paragraf.rs/propisi/zakon_o_zastiti_potrosaca.html
- Objašnjenje br. 401-00-4169/2017-16 od 12.12.2017 o validnosti fakture u elektronskom obliku - čitano kako ga prenosi Paragraf, ne sa sajta ministarstva: https://paragraflex.rs/dnevne-vesti/141217/141217-vest1.html
- Stav Poreske uprave o tome šta čini ukupan promet paušalca - prenet u vesti od 29.01.2026, ne kao objavljeno mišljenje: https://www.paragraf.rs/dnevne-vesti/290126/290126-vest11.html