E-faktura za paušalce: da li moraš na SEF? (2026)
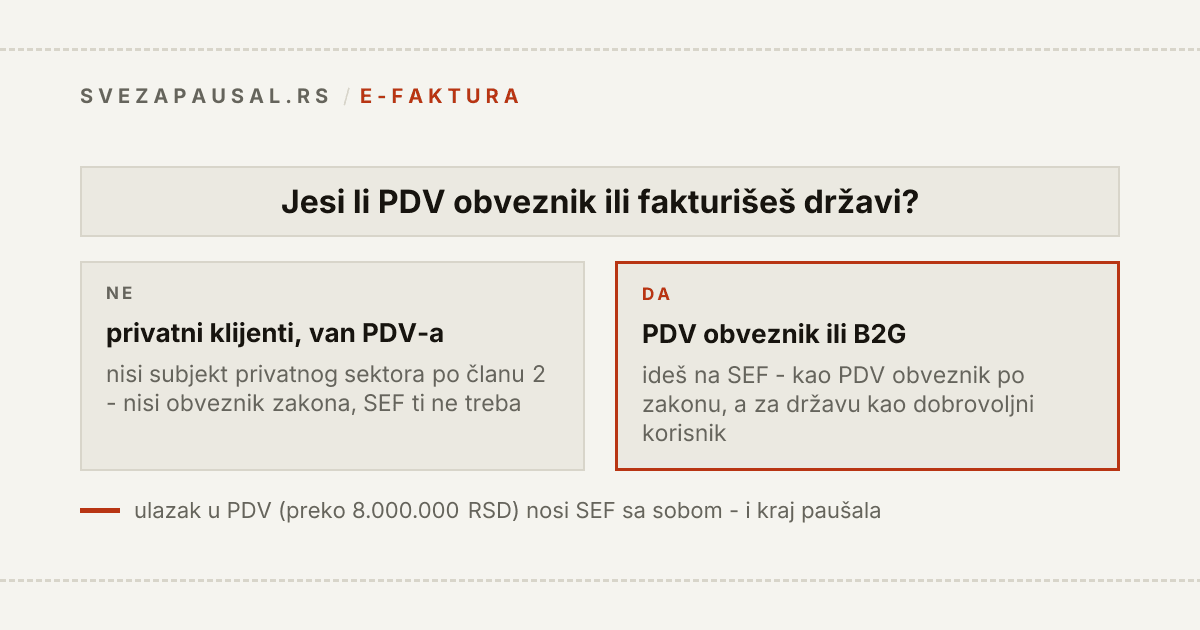
Kad guglaš "e faktura", gotovo sve što ti izađe piše o državnom Sistemu elektronskih faktura - SEF-u, na efaktura.mfin.gov.rs. To je sistem koji je obavezan za PDV obveznike i za sve što ide ka državi. Paušalac po pravilu nije ni jedno ni drugo, pa se u tim tekstovima ne prepoznaje: pola njih zvuči kao da već kasniš sa nečim, druga polovina kao da te se ništa ne tiče.
Vodim svoju paušalnu radnju bez knjigovođe i ovo mi je bilo jedno od neprijatnijih pitanja, jer je odgovor "zavisi" - i zavisi od tačno jedne stvari koju je lako proveriti.
Odmah da bude jasno: ovaj sajt nema SEF integraciju. O tome detaljno na kraju teksta. Ako si došao/la ovde tražeći alat koji šalje e-fakture na SEF, uštedeću ti vreme - ovo nije to.
Kratak odgovor
| Tvoja situacija | Obaveza e-fakturisanja |
|---|---|
| Paušalac, nisi u PDV-u, radiš za domaće i strane privatne klijente | Ne - nisi obveznik zakona |
| Paušalac, nisi u PDV-u, fakturišeš državi (B2G) | Da, praktično moraš - prijavljuješ se na SEF kao dobrovoljni korisnik |
| Ušao/la si u PDV (prešao/la 8.000.000 RSD) | Da - ali tada više nisi ni paušalac |
Ceo mehanizam visi o jednoj rečenici iz zakona, i vredi je znati napamet.
1. Da li paušalac mora na e-fakture
Zakon o elektronskom fakturisanju obavezu izdavanja e-faktura vezuje za subjekte javnog sektora i subjekte privatnog sektora. A "subjekt privatnog sektora" je u članu 2 definisan uže nego što zvuči:
"obveznik poreza na dodatu vrednost, osim subjekta javnog sektora"
To je cela poenta. Nisi "subjekt privatnog sektora" zato što imaš firmu - nego zato što si PDV obveznik. Paušalac koji nije u sistemu PDV-a ne ulazi u tu definiciju, pa ne ulazi ni u obavezu iz člana 3.
Paragrafova baza tumačenja to formuliše bez ograda: *"Paušalci koji nisu obveznici PDV nisu obveznici primene Zakona o elektronskom fakturisanju."*
U praksi to znači: fakturu domaćem privatnom klijentu ili stranom klijentu izdaješ kao i do sada - PDF, mejl, potpis, gotovo. Ne moraš na SEF, ne moraš da se registruješ, i ne kasniš ni sa čim.
Jedna stvar koju vredi razumeti jer se često pogrešno prepriča: kad ti PDV obveznik izda fakturu, a ti nisi na SEF-u, on tebe tretira kao lice koje nije korisnik sistema. Njegova obaveza elektronskog evidentiranja je njegov posao, ne tvoj. Ti dobiješ običnu fakturu i ništa ne radiš povodom nje.
I obrnuti smer koji svi zaborave: ovo je vezano za PDV status, ne za paušalni status. Ako pređeš prag od 8.000.000 RSD u prethodnih 12 meseci, postaješ PDV obveznik - a time istovremeno gubiš paušal i ulaziš u obavezu e-fakturisanja, u istom potezu. To je jedini scenario u kome te ova obaveza sustigne bez da si je sam/a tražio/la. Kako se taj prag stvarno meri (klizni prozor, ne kalendarska godina) piše u tekstu o limitu za paušalce, a računicu radi kalkulator PDV praga.
2. Šta ako radiš za državu ili za PDV obveznika
Ovde se odgovor menja, i to je jedini deo ovog teksta zbog kojeg bi paušalac stvarno mogao da ima problem.
Za PDV obveznika (privatna firma): ništa se ne menja. On je obveznik, ti nisi. Izdaješ mu običnu fakturu.
Za državu (B2G): ovo je druga priča. Subjekti javnog sektora - budžetski korisnici, javna preduzeća, ustanove, fondovi - od 1. maja 2022. primaju fakture isključivo elektronski, preko SEF-a. Ako im ne pošalješ e-fakturu, nemaju kroz šta da je prime, pa ni kroz šta da te plate.
Zbog toga se paušalac koji fakturiše javnom sektoru prijavljuje na SEF kao dobrovoljni korisnik sistema elektronskih faktura. Zakon tu kategoriju uvodi baš za ovakve slučajeve - član 2 je definiše kao *"obveznika poreza na prihod od samostalne delatnosti"* (to si ti) i obveznika poreza na dobit koji se prijavio za korišćenje sistema, iako nije morao.
Ime kategorije je "dobrovoljni", ali izbor je iluzoran: ako hoćeš da naplatiš od budžetskog korisnika, prijava je uslov. Tumačenja to i kažu direktno - dovoljan je jedan kupac iz javnog sektora i paušalac mora na SEF.
Ono što se prećuti: prijava se ne poništava sledećeg dana
Ovo je deo koji ljudi propuste, a menja odluku. Član 5 zakona kaže:
"dobrovoljni korisnik sistema elektronskih faktura je u obavezi da koristi sistem elektronskih faktura u tekućoj i narednoj kalendarskoj godini"
Dakle jedan jedini posao za opštinu u martu 2026. te veže za sistem do kraja 2027. I dok si na sistemu, na tebe se primenjuju pravila kao na ostale korisnike - i za slanje i za prijem. To je najvažnija posledica: dobrovoljni korisnik je dužan i da prima e-fakture, ne samo da ih šalje. Sistem moraš da otvaraš i pratiš, jer ti dokumenti tamo stižu bez obzira da li gledaš.
Zato: ako imaš jedan povremen posao ka javnom sektoru, računica nije "koliko traje prijava" nego "koliko traje obaveza". Dve godine administracije zbog jedne fakture je realna cena, i vredi je znati unapred.
Izuzeci postoje
Član 3 stav 2 nabraja transakcije za koje obaveza izdavanja e-fakture ne postoji - između ostalog i troškove u sudskim postupcima. Praktična posledica: advokat paušalac koji je od suda postavljen po službenoj dužnosti potražuje od javnog sektora, ali zbog tog izuzetka nije dužan da sudu izda e-fakturu.
To je uzak izuzetak i ne generalizuj ga. Ako si advokat, ili radiš bilo šta drugo gde je druga strana državna, izuzetke iz člana 3 stav 2 pročitaj u originalu ili proveri sa knjigovođom - lista je specifična i ne pokriva "sve ka sudu".
Ne zaboravi CRF, to je posebna obaveza
Kad fakturišeš korisniku javnih sredstava, e-faktura je samo prvi korak. Faktura se dodatno registruje u Centralnom registru faktura (CRF), koji vodi Uprava za trezor - i tu obavezu ima izdavalac fakture, dakle ti, ne kupac. Uredno registrovana faktura u CRF-u je uslov naplate od javnog dužnika.
Znači: rad za državu ti ne donosi jednu novu obavezu nego dve, a nijedna nije "samo pošalji PDF".
3. Kako se registruje na sistem
Registracija ide preko produkcionog portala efaktura.mfin.gov.rs. U grubim crtama, ono što ti treba:
- Elektronska identifikacija - kvalifikovani elektronski sertifikat (Pošta Srbije, Privredna komora, Halcom) ili mobilna identifikacija preko ConsentID aplikacije.
- Prijava subjekta - subjekt na SEF registruje zakonski zastupnik. Kod paušalne radnje si to ti.
- Podaci o firmi - PIB i matični broj; veći deo podataka se povlači iz registara (APR, ePorezi), ali ih potvrđuješ, dodaješ mejl i određuješ ovlašćena lica.
- Tip subjekta - paušalac upisan u APR bira opciju "Preduzetnik" i unosi matični broj; sistem onda u APR-u proverava da li si zaista zastupnik. Opcija "Drugo" (uz unos PIB-a) je po Korisničkom uputstvu za SEF Admin modul namenjena onima koji su upisani samo u Jedinstveni registar poreskih obveznika, a ne u neki od ponuđenih registara - advokat je tipičan primer - i poreskim punomoćnicima. *Ispravka 21.9.2026: ovde je ranije pisalo da paušalac bira "Drugo". To je došlo iz uputstava pisanih za advokate, ne iz zvaničnog uputstva.* Pogrešno izabran tip ne možeš sam da promeniš, to ide preko podrške.
Dve zamke koje se često spominju: demo portal i produkcioni portal su odvojeni - registracija na demo se ne prenosi na produkciju, prijavljuješ se posebno. I sve što pošalješ sa produkcionog portala ima snagu verodostojne isprave, pa demo služi za vežbanje, produkcija ne.
Ministarstvo finansija ima korisničku podršku za SEF i objavljuje uputstva i obuke na efaktura.gov.rs - ako ideš na registraciju, kreni od tamo, ne od blogova (uključujući ovaj). Samu prijavu korak po korak - eID, Admin modul, dodavanje knjigovođe i šta kad sistem ne radi - izdvojio sam u poseban tekst: e-faktura prijava.
Da li postoji zvanična mobilna aplikacija za SEF? Ne. Proverio sam: Ministarstvo finansija ne nudi mobilnu aplikaciju za e-fakture - portal efaktura.mfin.gov.rs je veb-aplikacija, ne mobilna. Ono što se pojavljuje u prodavnicama aplikacija pod imenima kao "eFaktura - spajalica" ili slično su komercijalni proizvodi trećih strana koji se preko API-ja povezuju na državni SEF portal, ne zvanični softver Ministarstva. Ako ti neko nudi "SEF mobilnu aplikaciju", proveri ko je izdavač pre nego što na nju okačiš pristupne podatke.
4. Rokovi i primena - šta je već na snazi
Uvođenje je išlo u fazama i sve tri su odavno prošle. Ako čitaš tekst koji ti nudi rok u budućnosti, tekst je star.
- 1. maj 2022. - subjekt javnog sektora prima i čuva e-fakture i izdaje ih drugom subjektu javnog sektora; privatni sektor izdaje e-fakture javnom sektoru.
- 1. jul 2022. - subjekt javnog sektora izdaje e-fakture privatnom sektoru.
- 1. januar 2023. - obaveza izdavanja i čuvanja e-faktura u transakcijama između subjekata privatnog sektora, uz elektronsko evidentiranje PDV-a.
Zakon je od tada menjan više puta - prečišćen tekst nosi izmene iz "Sl. glasnika RS" br. 44/2021, 129/2021, 138/2022, 92/2023, 94/2024, 109/2025 i 80/2026. Poslednje izmene uvode nova pravila za elektronsko evidentiranje PDV-a i za čuvanje dokumenata, sa primenom vezanom za poreske periode u 2026. i 2027. godini.
Ali za paušalca van PDV-a tu nema ničega novog. Sve te izmene se kreću unutar kruga PDV obveznika i javnog sektora. Definicija subjekta privatnog sektora - ona ista rečenica "obveznik poreza na dodatu vrednost" - stoji nepromenjena i u aktuelnom prečišćenom tekstu. Znači, na dan pisanja ovog teksta ne postoji rok posle kog paušalac van PDV-a automatski ulazi u SEF.
Ovo sam ponovo, direktno proverio 2026-09-17: član 2 tačka 3) zakona i dalje glasi doslovno "'subjekt privatnog sektora' je obveznik poreza na dodatu vrednost, osim subjekta javnog sektora" - jedan jedini kriterijum, bez alternative koja bi uključila neregistrovanog za PDV. Prečišćen tekst koji uključuje izmene iz "Sl. glasnik RS" 109/2025 i 80/2026 ovu definiciju ne menja. Ovo ostaje najosetljivija tvrdnja u tekstu jer je i dalje moguće da se zakon dalje menja - ako ikad pročitaš vest da je definicija subjekta privatnog sektora proširena van PDV obveznika, ceo ovaj odeljak prestaje da važi i vredi proveriti ponovo pre nego što mu veruješ.
Usput, da se ne pomeša: e-otpremnice su drugi zakon. Zakon o elektronskim otpremnicama se primenjuje od 1. januara 2026. i obveznik je opet po pravilu PDV obveznik (uz posebna pravila za akcizne proizvode). Ako prodaješ usluge, to te se ne tiče. Ako prodaješ robu, proveri odvojeno - to nije tema ovog teksta i nisam ga istraživao do kraja.
5. Šta ovaj alat radi, a šta ne
Bez uvijanja, jer je ovo jedini deo koji direktno utiče na to da li ti se ovaj sajt uopšte isplati.
Radi:
- izdaje fakture i predračune u RSD, EUR i USD, kao PDF sa ispravnim srpskim slovima
- automatski popunjava KPO knjigu iz izdatih faktura, sa rednim brojevima bez praznina
- povlači srednji kurs NBS i preračunava strane fakture na dan prometa
- prati oba praga - 6.000.000 za paušalni status i 8.000.000 za PDV, sa kliznim prozorom od dvanaest meseci
- poreski kalendar i IPS QR nalozi za plaćanje
Ne radi - i to piše i na [cenovniku](/cenovnik):
- nema SEF / eFakture integraciju. Fakture se ne šalju na Sistem elektronskih faktura iz ovog alata.
- nema online fiskalnu kasu (kome od paušalaca ona uopšte treba)
- nema plaćanje karticom na sajtu
- nema samostalnu registraciju naloga
SEF integracija je planirana, ali bez datuma. Neću da napišem kvartal koji ne mogu da ispunim - ovo je alat koji sam napravio za sebe i održavam ga sam, pa je iskrena "planirano, ne znam kada" jedina verzija koju mogu da branim.
Šta to znači u praksi:
- Ako nisi u PDV-u i ne radiš za državu - integracija ti ne treba. Alat pokriva ceo tvoj tok posla.
- Ako fakturišeš javnom sektoru - te fakture ćeš svakako slati kroz SEF portal ili kroz softver koji ima integraciju. Ovaj alat i dalje može da ti vodi KPO knjigu i limite, ali ti nije jedini alat.
- Ako uđeš u PDV - onda si izašao/la iz paušala, i tada ti treba i knjigovođa i softver koji radi SEF. To je promena kategorije, ne promena alata.
Isti razlog stoji iza toga što ovo piše i na cenovniku i na stranici za knjigovođe: kupac koji ovo sazna posle uplate je izgubljen kupac, a kupac koji sazna pre uplate zna šta kupuje.
Najčešća pitanja
Moram li da se registrujem na SEF ako radim samo za strane klijente? Ne. Zakon o elektronskom fakturisanju uređuje izdavanje faktura između domaćih subjekata i prema javnom sektoru. Fakture stranim klijentima ne prolaze kroz SEF. Za njih je bitno nešto drugo - preračun po srednjem kursu NBS na dan prometa i unos u KPO knjigu.
Šta ako mi klijent traži e-fakturu, a ja nisam na sistemu? Ako je klijent privatna firma, on to ne može da traži kao zakonsku obavezu od tebe dok nisi PDV obveznik - obična faktura je potpuno validna. Ako je klijent javni sektor, tu nema pregovora: prijava na SEF je uslov naplate.
Mogu li da se odjavim sa SEF-a kad završim posao za državu? Ne odmah, i ne automatski. Zakon te vezuje za tekuću i narednu kalendarsku godinu (član 5 st. 7-8 Zakona o elektronskom fakturisanju), a i posle isteka tog roka brisanje sa liste korisnika ide na tvoj zahtev, ne samo od sebe. Pravilnik o elektronskom fakturisanju (čl. 34b i 34v) propisuje da se zahtev za brisanje podnosi Centralnom informacionom posredniku "elektronskim putem" - samu adresu propis ne navodi. U praksi se pominje cip@mfin.gov.rs, ali tu adresu sam našao samo na sekundarnim sajtovima, ne na efaktura.gov.rs, u Pravilniku ni u uputstvu; pre slanja je potvrdi kod zvanične podrške (podrskaefaktura@mfin.gov.rs, 011 7777 600). U zahtevu stoje naziv, PIB i osnov za brisanje (npr. da je istekao minimalni period). Izuzetno, CIP može i po službenoj dužnosti da izbriše korisnika koji je prestao da postoji - ali dok postojiš i ne podneseš zahtev, ostaješ na listi.
Da li mi za sve ovo treba knjigovođa? Za paušalca van PDV-a koji radi za privatne klijente - ne, ovo je situacija bez obaveze, nema šta da se vodi. Za prvi posao ka javnom sektoru - jedna konsultacija je jeftinija od dve godine pogrešno vođene obaveze. To je tačno onaj tip odluke gde se plaća da neko drugi bude siguran. Gde je još granica između rutine i posla za knjigovođu: knjigovođa za paušalce.
Ovaj tekst je pisan 9. septembra 2026. i ovo je oblast koja se stvarno menja - zakon je od 2021. menjan sedam puta. Ako donosiš odluku sa posledicama (prijava na SEF, ugovor sa javnim sektorom), proveri aktuelni tekst zakona ili pitaj knjigovođu. Ja ovde pišem šta sam pročitao i šta radim za sebe, ne poresko mišljenje.
Izvori
- Zakon o elektronskom fakturisanju - prečišćen tekst (Paragraf)
- Obaveza izdavanja e-faktura: tumačenja, rokovi, propisi (Paragraf, često postavljana pitanja)
- Dobrovoljni korisnici SEF-a (Paragraf, baza znanja)
- Sistem e-faktura - zvanični sajt Ministarstva finansija i pitanja i odgovori
- Produženje roka za punu primenu Zakona o e-fakturama (Biznis.rs)
- Da li moram da izdam elektronsku fakturu javnom sektoru iako sam paušalac (Experta)
- Advokati i elektronsko fakturisanje (Pravni portal)
- Centralni registar faktura - Uprava za trezor
- Zakon o elektronskim otpremnicama (Paragraf)