Rešenje za paušalni porez: kad stiže, šta plaćaš dok ga čekaš i kako se žališ (2027)
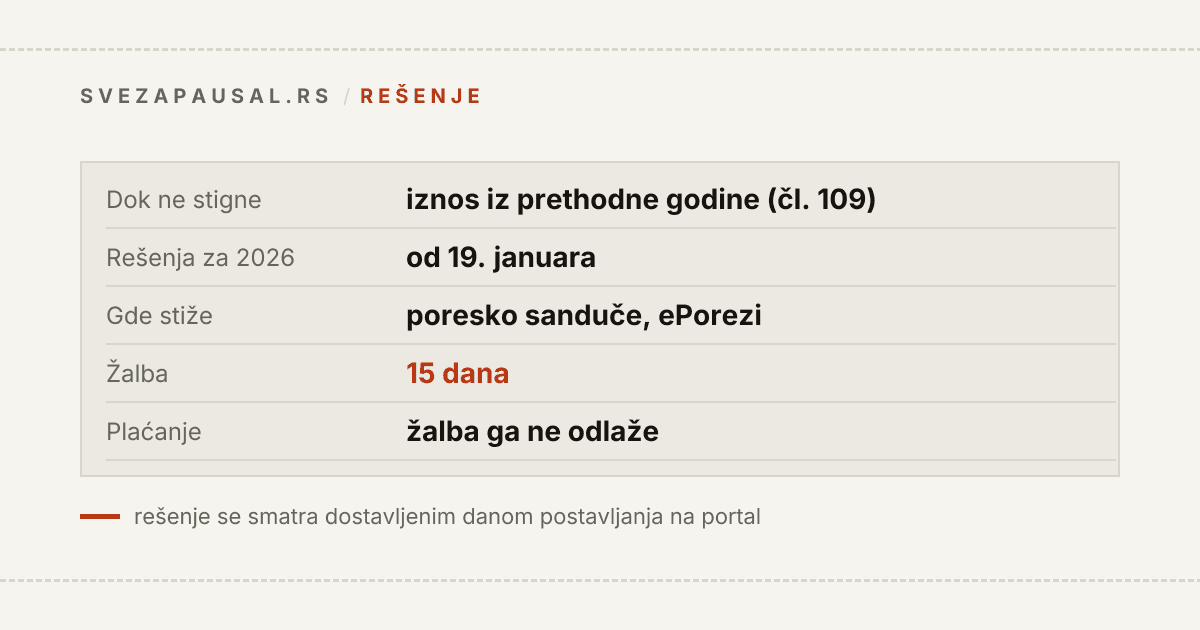
Rešenje za paušalni porez Poreska uprava donosi sama, jednom godišnje, i postavlja ga u tvoje poresko sanduče na portalu ePorezi. Rešenja za 2025. krenula su 22. januara 2025, a za 2026. od 19. januara 2026. Dok novo ne stigne, plaćaš isti iznos kao po rešenju za prethodnu godinu. Ako misliš da je rešenje pogrešno, rok za žalbu je 15 dana, i teče od dana kad je rešenje postavljeno u sanduče, ne od dana kad si ga otvorio.
Vodim svoju paušalnu radnju i svakog januara radim isto: platim decembar po starom rešenju, pa čekam novo. Ovde je ono što vredi znati dok čekaš i prvih petnaest dana pošto stigne. Kako se sam iznos računa, objasnio sam u tekstu kako se računa paušalni porez i ovde formulu ne ponavljam.
Kratak odgovor
- Ko ga donosi: Poreska uprava, po službenoj dužnosti. Paušalac kome se uslovi nisu promenili ne podnosi ni zahtev ni prijavu za novu godinu.
- Gde stiže: samo elektronski, u poresko sanduče na ePorezima. Smatra se dostavljenim danom postavljanja na portal.
- Kad stiže: zakon ne propisuje datum. Za 2025. uručivanje je počelo 22. januara, za 2026. 19. januara.
- Šta plaćaš dok čekaš: iznos iz rešenja za prethodnu godinu (Zakon o porezu na dohodak građana, član 109 stav 2).
- Rok za plaćanje: 15 dana po isteku meseca. Obaveza za januar dospeva 15. februara, a pošto je to praznik, 2025. i 2026. rok je bio 18. februar.
- Žalba: 15 dana od dostavljanja, rešava Ministarstvo finansija. Žalba ne odlaže plaćanje.
Ko donosi rešenje i na osnovu čega
Obavezu poreza na paušalno utvrđen prihod utvrđuje poreski organ rešenjem (Zakon o porezu na dohodak građana, član 109 stav 1), a obavezu doprinosa za paušalce takođe utvrđuje Poreska uprava rešenjem (Zakon o doprinosima, član 58). U praksi je to jedan dokument sa četiri obaveze: porez, PIO, zdravstveno i nezaposlenost.
Ti ne podnosiš ništa. Ko je jednom dobio pravo na paušal, koristi ga dok se ne utvrdi da su razlozi prestali (član 42 stav 4). Poreska uprava je to u oktobru 2026. i izričito ponovila: paušalci kod kojih se uslovi nisu promenili nemaju obavezu da podnose zahtev za narednu godinu. Zahtev do 31. oktobra podnosi samo preduzetnik koji vodi knjige, a hoće u paušal od 1. januara.
Podaci iz kojih se rešenje pravi su šifra delatnosti i sedište iz APR-a, datum registracije, tvoje godine i osnov osiguranja. Zato se greška u rešenju najčešće svodi na pogrešan podatak u nekoj od tih evidencija, ne na pogrešnu računicu.
Gde stiže i kada se smatra da si ga primio
Rešenje ne stiže poštom. Postavlja se u poresko sanduče na ePorezima, a član 36 Zakona o poreskom postupku i poreskoj administraciji kaže da se akt dostavljen preko portala Poreske uprave smatra dostavljenim danom postavljanja na portal.
To ima jednu neprijatnu posledicu: rok za žalbu teče i ako sanduče nisi otvorio. Ko se na ePoreze uloguje prvi put u martu, rok mu je istekao u februaru. Zato se u drugoj polovini januara vredi ulogovati bar jednom nedeljno. Kako se ulazi na portal i šta sve tamo vidiš, opisano je u tekstu ePorezi za paušalce.
Za 2026. su uz rešenje stigli i primeri popunjenih uplatnica za sve četiri obaveze, sa QR kodom.
Kada stižu rešenja
Zakon ne propisuje do kog datuma Poreska uprava mora da donese rešenje za tekuću godinu. Ono što mogu da potvrdim su datumi iz njenih saopštenja:
| rešenja za godinu | početak uručivanja | rok za januarsku obavezu |
|---|---|---|
| 2025 | 22. januar 2025. | 18. februar 2025. |
| 2026 | 19. januar 2026. | 18. februar 2026. |
Uručivanje ne ide svima istog dana: za 2026. je najavljeno "od 19. januara i u narednim danima". Za 2027. datum u trenutku pisanja nije objavljen. Šta se od 1. januara inače menja, skupio sam u tekstu paušal 2027.
Dva izuzetka od januarskog ritma:
- Novoosnovana radnja dobija rešenje odmah po registraciji, tipično u roku od 48 sati, jer APR zahtev za paušal prosleđuje Poreskoj upravi. Redosled je u vodiču kako osnovati paušalnu radnju.
- Prekid, nastavak i zatvaranje donose rešenje tokom godine, o čemu je reč niže.
Šta plaćaš dok rešenje ne stigne
Član 109 stav 2 Zakona o porezu na dohodak građana: do donošenja rešenja za tekuću godinu plaćaš porez u visini obaveze utvrđene rešenjem za prethodnu godinu. Rok je isti kao i inače, 15 dana po isteku svakog meseca (član 110), a doprinosi se plaćaju u roku koji važi za porez (Zakon o doprinosima, član 60).
Kako to izgleda kroz januar i februar:
- Do 15. januara plaćaš obavezu za decembar. Ona pripada staroj godini i ide po starom rešenju, bez obzira na to da li je novo već stiglo.
- Obaveza za januar dospeva 15. februara. Poslednje dve godine rešenje je stizalo pre tog datuma, pa se januar plaćao već po novom iznosu.
- Ako novo rešenje do roka ne stigne, platiš stari iznos. Time si u zakonu.
Šta biva sa razlikom ako si neki mesec platio po starom, a novo rešenje je veće: u zakonu nisam našao izričit rok za tu doplatu kod paušalaca. Pročitaj dispozitiv i pouku na samom rešenju, tamo piše od kog meseca obaveza teče i do kada se razlika plaća. Ako ne piše, pitaj filijalu pre nego što ti na razliku krene kamata.
Još jedna stvar koju je lako prevideti: za 2026. se poziv na broj promenio, jer sadrži broj odobrenja za plaćanje (BOP) dodeljen za tu godinu. Stari nalozi u e-bankingu zato nisu samo sa pogrešnim iznosom nego i sa pogrešnim pozivom na broj. Sva četiri računa i poziv na broj prepiši sa novog rešenja. Šta se dešava kad uplata ode sa pogrešnim podacima, piše u tekstu o uplatnim računima za paušalce.
Šta piše u rešenju i kako da ga proveriš
Rešenje ima četiri dela koja te zanimaju:
- mesečna osnovica - paušalno utvrđen prihod, jedan broj iz kog sve ostalo sledi;
- četiri mesečna iznosa - porez 10%, PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%;
- četiri uplatna računa i poziv na broj;
- obrazloženje sa načinom obračuna i pouka o pravnom leku.
Provera traje pet minuta:
- Pomnoži osnovicu sa stopama. Na osnovici od 87.351,30 dinara to daje 8.735,13 + 20.964,31 + 8.997,18 + 655,13, ukupno 39.351,75 dinara mesečno.
- Ako ti je osnovica niža od najniže osnovice doprinosa (za 2026. to je 51.297 dinara), doprinosi se računaju na najnižu, a porez na tvoju. Tu se množenje ne slaže i to nije greška.
- Unesi šifru delatnosti, opštinu i godinu registracije u kalkulator paušala i uporedi red veličine. Kalkulator daje procenu, rešenje je obaveza - ali razlika od 30% znači da neki ulazni podatak nije onaj koji misliš.
- Proveri broj obaveza. Ako si zaposlen kod drugog poslodavca ili si penzioner, treba da vidiš porez i PIO, bez zdravstvenog i nezaposlenosti.
- Proveri šifru delatnosti i opštinu u obrazloženju. Jesu li one koje su danas u APR-u?
Zašto je iznos drugačiji nego što si očekivao
Kod većine paušalaca rešenje poraste i kad se u radnji nije promenilo ništa. Razlozi, redom po učestalosti:
- Prosečna zarada. Ulazi u formulu i raste svake godine, pa raste i osnovica.
- Gašenje umanjenja za prve godine. Koeficijent ide 0,5 u godini registracije, pa 0,8, 0,85 i 0,9, i posle 36 meseci nestaje. Zato je skok iz prve u drugu godinu najveći.
- Ograničenje rasta od 10%. Uredba u članu 6 propisuje da osnovica, dok ne dostigne iznos po važećem obračunu, raste najviše 10% godišnje, zaključno za 2027. Ko je ispod punog iznosa, dobija tih 10% svake godine.
- Promena šifre ili opštine. Tada ograničenje od 10% ne važi (član 6 stav 2) i obaveza može da skoči do punog iznosa odjednom. Selidba unutar istog grada se ne računa kao promena opštine. Kad se nova šifra prvi put vidi u rešenju, objašnjeno je u odeljku o promeni u tekstu o šiframa delatnosti.
- Godine. Umanjenje za mlađe od 30 nestaje kad napuniš 30, a umanjenje za starije od 55 se pojavljuje kad ih napuniš.
- Najniža osnovica doprinosa. Menja se svakog januara, pa doprinosi rastu i onome čija je poreska osnovica ispod nje.
Ako je rešenje pogrešno: ispravka ili žalba
To su dva različita puta i vredi ih probati tim redom, ali tako da prvi ne pojede rok za drugi.
Ispravka. Zakon o opštem upravnom postupku, koji se u poreskom postupku primenjuje kad poreski zakon nešto ne uređuje, u članu 144 kaže da organ uvek može da ispravi greške u imenima ili brojevima, pisanju ili računanju i druge očigledne netačnosti. Za to nema roka ni posebnog obrasca: javiš se filijali, odnosno inspektoru koji te vodi. Poreski savetnici za tipičan slučaj, kad rešenje zaposlenom paušalcu obračuna i zdravstveno i nezaposlenost, preporučuju baš to umesto žalbe.
Žalba. Zakon o poreskom postupku i poreskoj administraciji:
| pitanje | pravilo | član |
|---|---|---|
| rok | 15 dana od dana prijema rešenja | 142 |
| kome | drugostepenom organu, a predaje se prvostepenom: neposredno, preporučeno ili na zapisnik | 143 |
| ko odlučuje | ministarstvo nadležno za finansije | 165 |
| odlaže li plaćanje | ne, osim ako drugostepeni organ odloži izvršenje zbog bitne ekonomske štete | 147 |
| rok za odluku | 60 dana od predaje žalbe | 147 |
U žalbi navodiš rešenje koje pobijaš, razloge i dokaze, i teret dokazivanja je na tebi (član 143). Na žalbu se plaća republička administrativna taksa. Iznos se usklađuje svake godine i nisam ga proverio u važećoj tarifi, pa ga ovde ne navodim - piše u pouci o pravnom leku na samom rešenju.
Praktično pravilo: javi se filijali odmah, ali ako ispravka ne stigne do desetog dana, predaj i žalbu. Usmeno obećanje da će "biti ispravljeno" rok ne produžava. I plaćaj po rešenju dok se ne promeni - preplata se vraća ili preknjižava, a na neplaćeno teče kamata. Kad je spor ozbiljniji od pogrešne cifre, to je posao za poreskog savetnika.
Posebni slučajevi
Zaposlen si ili si penzioner. Tada plaćaš porez i PIO, bez zdravstvenog i nezaposlenosti - pravila su u tekstovima preduzetnik iz radnog odnosa i penzioner preduzetnik paušalac. Nisam našao propis koji kaže da za to podnosiš poseban zahtev svake godine; Poreska uprava osnov osiguranja uzima iz evidencija. Ali upravo je to greška o kojoj savetnici najčešće govore, pa proveri broj obaveza svakog januara i posle svake promene: novog zaposlenja, otkaza, odlaska u penziju.
Privremeni prekid. Kad u APR-u prijaviš prekid, paušalac ne podnosi PPDG-1R, nego filijala donosi rešenje kojim utvrđuje obavezu do dana prekida. Po nastavku rada donosi novo, od dana nastavka.
Zatvaranje radnje. Isto: rešenje za period od početka godine do dana brisanja iz registra, bez prijave sa tvoje strane. Ceo postupak je u vodiču za zatvaranje ili mirovanje radnje.
Promena šifre delatnosti. Ne menja rešenje u toku godine ako prijavu Poreskoj upravi podneseš do 31. januara naredne godine; nova osnovica važi od narednog poreskog perioda (Uredba, član 3).
Ako rešenje ne stigne ili ne možeš da otvoriš sanduče
- Na ePoreze se ulazi kvalifikovanim elektronskim sertifikatom, nalogom eID uz aplikaciju ConsentID ili sertifikatom uz aplikaciju SmartBox.
- Kontakt centar Poreske uprave: 0700/700-007 i 011/6969069.
- Šalter "Vaš poreznik" u filijali.
Dok ne dobiješ rešenje, plaćaj stari iznos na vreme. To je obaveza po zakonu, a ne "na svoju ruku".
Najčešća pitanja
Kada stižu rešenja za paušalce za 2027? Datum u novembru 2026. nije objavljen. Prethodne dve godine uručivanje je počelo 22. januara (za 2025) i 19. januara (za 2026), pa od sredine januara proveravaj poresko sanduče.
Da li moram svake godine da podnesem zahtev za paušal? Ne, ako ti se uslovi nisu promenili. Zahtev do 31. oktobra podnosi samo preduzetnik koji vodi knjige i želi da pređe na paušal od naredne godine.
Da li rešenje stiže i poštom? Ne. Dostavlja se elektronski, u poresko sanduče na ePorezima, i smatra se dostavljenim danom postavljanja.
Mogu li da ne platim dok se žalba ne reši? Ne. Žalba ne odlaže izvršenje rešenja (ZPPPA, član 147). Izuzetak je odlaganje koje odobri drugostepeni organ ako dokažeš bitnu ekonomsku štetu.
Rešenje mi je isto kao prošle godine. Je li to greška? Verovatno ne gledaš novo rešenje. Proveri godinu u zaglavlju i poziv na broj - za 2026. je bio drugačiji nego za 2025.
Zašto mi je obaveza porasla više od 10%? Ograničenje od 10% važi za rast osnovice zbog načina obračuna, ne za sve. Ne pokriva gašenje umanjenja za prve godine, a otpada kad promeniš šifru delatnosti ili opštinu.
Šta uraditi po redu
- Do 15. januara plati decembar po starom rešenju.
- Od sredine januara proveravaj poresko sanduče na ePorezima.
- Kad rešenje stigne, zapiši datum postavljanja - od njega teče 15 dana.
- Proveri osnovicu, četiri iznosa, broj obaveza, šifru i opštinu, i uporedi sa kalkulatorom paušala.
- Prepiši sva četiri računa i novi poziv na broj i izmeni sačuvane naloge u banci.
- Ako nešto ne valja, isti dan se javi filijali; ako ispravke nema do desetog dana, predaj žalbu.
- Plaćaj po rešenju i dok traje žalba.
Izvori
Sve navedeno proverio sam u novembru 2026. Datumi uručivanja su iz saopštenja Poreske uprave kako su ih preneli mediji; za 2027. sačekaj novo saopštenje.
- Zakon o porezu na dohodak građana ("Sl. glasnik RS", br. 24/2001 ... 80/2026): član 42 (zahtev do 31. oktobra, paušal se koristi dok ne prestanu razlozi), član 109 st. 1 i 2 (rešenje poreskog organa; do donošenja rešenja plaća se u visini obaveze za prethodnu godinu), član 110 (rok 15 dana po isteku meseca): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o doprinosima za obavezno socijalno osiguranje: član 58 (obavezu doprinosa paušalcu utvrđuje Poreska uprava rešenjem), član 60 (rok kao za porez): https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o poreskom postupku i poreskoj administraciji: član 3 (shodna primena opšteg upravnog postupka), član 36 (dostavljanje preko portala, dostavljeno danom postavljanja), član 142 (rok za žalbu 15 dana), član 143 (kome se podnosi, sadržina, teret dokazivanja), član 147 (žalba ne odlaže izvršenje, rok od 60 dana), član 165 (drugostepeni organ je ministarstvo nadležno za finansije): https://www.paragraf.rs/propisi/zakon_o_poreskom_postupku_i_poreskoj_administraciji.html
- Zakon o opštem upravnom postupku, član 144 (ispravljanje grešaka u rešenju): https://www.paragraf.rs/propisi/zakon-o-opstem-upravnom-postupku.html
- Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje: član 3 (prijava promene pretežne delatnosti do 31. januara), član 6 (ograničenje rasta od 10% zaključno za 2027. i izuzeci): https://www.paragraf.rs/propisi/uredba_o_blizim_uslovima_kriterijumima_i_elementima_za_pausalno_oporezivanje_obveznika_poreza.html
- N1, 19. januar 2026 - saopštenje Poreske uprave o rešenjima za 2026: uručivanje od 19. januara, dostavljeno danom postavljanja, uplatnice sa QR kodom, BOP za 2026. u pozivu na broj, rok 18. februar, načini prijave na portal, kontakt centar i šalter "Vaš poreznik": https://n1info.rs/biznis/preduzetnicima-pausalcima-stizu-resenja-o-razrezanom-porezu-za-2026/
- N1, 22. januar 2025 - početak uručivanja rešenja za 2025. i rok 18. februar: https://n1info.rs/biznis/preduzetnicima-pausalcima-pocelo-urucivanje-poreskih-resenja-za-2025-godinu/
- Paragraf, 28. oktobar 2026 - obaveštenje Poreske uprave o zahtevu za paušalno oporezivanje za 2027: postojeći paušalci ne podnose zahtev, rešenje se dostavlja u poresko sanduče: https://www.paragraf.rs/dnevne-vesti/281026/281026-vest10.html
- Biznis.rs, januar 2025 - žalba na rešenje u roku od 15 dana, tipične greške (pogrešan osnov osiguranja, koeficijent, osnovica) i obraćanje inspektoru umesto žalbe: https://biznis.rs/preduzetnik/porezi/pravo-zalbe-na-poreska-resenja-za-pausalce-15-dana-nakon-urucenja/
- Biznis.rs, septembar 2026 - prekid i zatvaranje: paušalac ne podnosi PPDG-1R, filijala donosi rešenje do dana prekida odnosno od dana nastavka: https://biznis.rs/preduzetnik/porezi/kada-pausalci-prestaju-da-placaju-doprinose-i-sta-donose-nova-pravila-od-2027-godine/