Šifre delatnosti za paušalce: kako da izabereš pravu (2026)
Šifra delatnosti je prva stvarna odluka koju doneseš kad otvaraš paušalnu radnju - pre naziva, pre banke, pre svega. (Ako ti je pre toga potrebno šta uopšte znači biti preduzetnik paušalac i šta plaćaš, to je zaseban tekst.) I jedina je koja ti direktno utiče na to koliko ćeš plaćati svakog meseca narednih godina.
Ja sam svoju birao sam, bez knjigovođe, i najviše vremena mi je otišlo na jednu stvar koju nijedan tekst nije jasno rekao: šifra ne određuje samo "čime se baviš" - ona ulazi u formulu po kojoj Poreska uprava računa tvoju osnovicu, i određuje u koju kategoriju eko-takse padaš. Dve šifre koje opisuju gotovo isti posao mogu ti dati razliku od 15-20.000 dinara mesečno.
Ovaj tekst je ono što bih voleo da sam pročitao tada. Gde ne mogu da potvrdim nešto iz sopstvenih izvora, to i kažem - jer čovek koji na osnovu bloga izabere pogrešnu šifru ima stvaran problem, ne teoretski.
Šifra nije samo administrativni podatak: iz nje se preko koeficijenta iz Uredbe izvodi tvoja mesečna osnovica, a iz osnovice ceo račun. Kako se tačno računa piše u paušalni porez: od čega zavisi.
Kratak odgovor
| Pitanje | Odgovor |
|---|---|
| Gde je zvanični šifarnik | Klasifikacija delatnosti - pretraga preko APR-a (apr.gov.rs) ili Republičkog zavoda za statistiku |
| Kad se bira | U samoj prijavi osnivanja u APR-u (JRPPS), zajedno sa zahtevom za paušal |
| Šta određuje | Poresku osnovicu (preko koeficijenta delatnosti), nivo eko-takse, i da li uopšte možeš paušalno |
| Mogu li sve delatnosti paušalno | Ne. Član 40. Zakona isključuje reklamiranje i istraživanje tržišta, trgovinu, hotele i restorane, finansijsko posredovanje i nekretnine - uz izuzetak za kiosk, prikolicu i tezgu |
| Da li je sve to isto što i limit | Ne. Limit od 6.000.000 RSD je univerzalan i ne zavisi od šifre |
Šta šifra delatnosti stvarno određuje
Ovo je deo koji većina tekstova preskoči, a on je razlog zašto izbor uopšte nije formalnost.
1. Poresku osnovicu
Poreska uprava ti ne računa porez na prihod. Računa ga na paušalno utvrđenu osnovicu, po formuli iz Uredbe:
` Po = PS x BZ x KD / UBS `
- PS - prosečna mesečna zarada (po opštini tvog sedišta za većinu delatnosti; na nivou cele Republike za 15 delatnosti taksativno nabrojanih u članu 4. stav 4. Uredbe, među kojima su 6201, 6202, 6209, 6311, 6312, 6399 i 7022)
- BZ - broj zaposlenih
- KD - koeficijent delatnosti, iz Priloga 1 Uredbe - ovo je tvoja šifra
- UBS - ukupan broj stanovnika
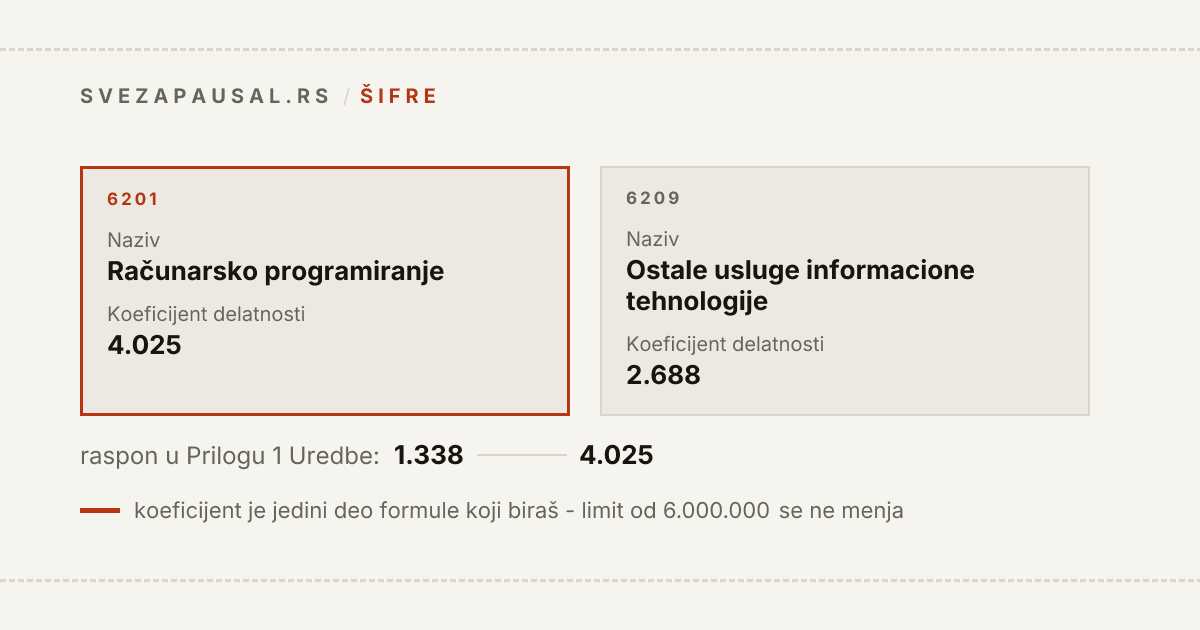
Sve osim KD je izvan tvoje kontrole. Koeficijent je jedini deo formule koji ti biraš, i raspon je ogroman: od 1.338 (trgovina na malo tekstilom na pijacama) do 4.025 (računarsko programiranje). Na istu osnovicu se onda primenjuje porez od 10% i doprinosi od 35,05% (PIO 24%, zdravstveno 10,3%, nezaposlenost 0,75%).
Zato je razlika između dve "slične" šifre realan novac, svakog meseca, dok postojiš.
2. Eko-taksu
Naknada za zaštitu životne sredine se određuje po pretežnoj registrovanoj delatnosti, po Uredbi (Sl. glasnik RS 30/2024). Za paušalce (uvek se tretiraju kao mikro subjekt) iznosi su:
- mali uticaj: 5.000 RSD godišnje
- srednji uticaj: 10.000 RSD godišnje
- veliki uticaj: 20.000 RSD godišnje
Plaća se u 4 kvartalne rate, a prijava (Obrazac 1) ide do 30. aprila tekuće godine. Većina uslužnih i IT šifri pada u "mali uticaj"; proizvodnja, građevina i transport tipično u "srednji". Detaljnije u kalkulatoru eko-takse.
3. Da li uopšte možeš paušalno
I to je zaseban problem, dovoljno važan za svoj odeljak.
Koje delatnosti ne mogu paušalno
Ovo je najosetljiviji deo teksta, pa sam ovde otišao pravo na zakonski tekst umesto na tuđe sažetke. Pravilo je u članu 40. Zakona o porezu na dohodak građana i, što je važno, ono se ne piše kao spisak šifri - piše se kao spisak oblasti.
Član 40. stav 2. kaže da se pravo na paušalno oporezivanje ne može priznati obvezniku:
- koji obavlja delatnost iz oblasti reklamiranja i istraživanja tržišta (oblast 73 - šifre 7311, 7312, 7320);
- koji obavlja delatnost iz oblasti: trgovine na veliko i trgovine na malo, hotela i restorana, finansijskog posredovanja i aktivnosti u vezi s nekretninama;
- u čiju delatnost ulažu i druga lica;
- čiji je ukupan promet u prethodnoj godini, odnosno planirani promet na početku - veći od 6.000.000 dinara;
- koji je evidentiran kao obveznik PDV-a.
To je cela lista. Nema šeste tačke, nema posebnog spiska zanimanja, i - suprotno onome što sam ranije mislio - nema izuzeća za advokate (o tome odmah ispod).
Dva izuzetka su takođe u istom članu:
- Stav 3: obvezniku koji trgovinsku ili ugostiteljsku delatnost obavlja u kiosku, prikolici ili sličnom montažnom ili pokretnom objektu može se, na njegov zahtev, odobriti paušalno oporezivanje. Obrati pažnju na formulaciju - "može se odobriti", ne "ima pravo". To je odluka Poreske uprave, ne automatika.
- Stav 4: paušalno može i obveznik koji vrši proizvodnju i prodaju isključivo sopstvenih proizvoda u okviru svoje delatnosti.
I stav 6, koji je zapravo ključ za praktičnu primenu: delatnosti iz stavova 2. i 3. opredeljuju se prema propisu o klasifikaciji delatnosti - dakle prema tvojoj šifri.
Šta to znači u praksi, po šiframa
Prilog 1 Uredbe (onaj sa koeficijentima) nije slučajno sastavljen. Kad sam prošao kroz njega, iz cele isključene zone u njemu nema nijedne klasične prodavničke šifre: nema 4711, 4719, 4771 (trgovina na malo u prodavnicama), nema 6810 i 6820 (nekretnine), nema 7311 i 7320 (reklamiranje i istraživanje tržišta). Ono što jeste u Prilogu 1 iz te zone su: 4781, 4782, 4789, 4799, 5520, 5590, 5610, 5621, 5629, 5630, 6622, 6629, plus 4611-4619 (trgovinsko posredovanje, tj. agenti - to je usluga posredovanja, ne prodaja robe).
Drugim rečima: država je u Prilog 1 stavila tačno one trgovinske i ugostiteljske šifre koje odgovaraju izuzetku iz stava 3 - prodaju na tezgama i pijacama, van prodavnica, i pokretne ugostiteljske objekte.
Kontradikcija sa 4781 i 4782 - rešena
Ovo je bilo otvoreno pitanje u ranijoj verziji teksta i sad ima odgovor.
4781 i 4782 mogu paušalno, ali ne po opštem pravilu - nego po izuzetku iz člana 40. stav 3. Obe šifre su doslovno "na tezgama i pijacama", a tezga na pijaci je "sličan montažni ili pokretni objekat" iz zakona. Zato imaju koeficijente u Prilogu 1 (1.474 i 1.338) i zato ih moj kalkulator računa.
Ali izuzetak nosi dva uslova koja opšta šifra nema:
- traži se poseban zahtev i odobrenje Poreske uprave, koje nije garantovano;
- ako trguješ iz fiksne prodavnice, izuzetak te ne pokriva - i tada nema paušala, bez obzira na promet.
Isto važi i za ugostiteljske šifre iz mog šifarnika: 5610 je "Delatnost restorana i pokretnih ugostiteljskih objekata" - reč "pokretnih" je tu razlog zašto je uopšte u igri. Restoran u lokalu je "hoteli i restorani" iz stava 2. tačka 2) i pada van paušala.
Zato: ako ti je šifra iz grupe Trgovina ili Ugostiteljstvo, iznos koji ti moj kalkulator izbaci je tačan koeficijent, ali ti ne garantuje pravo na paušal. To pitanje se rešava po članu 40. stav 3, kod Poreske uprave, pre nego što otvoriš radnju.
Da li preduzetnik može da uvozi robu
Ovo se gugla kao carinsko pitanje, a u stvari je pitanje šifre - i odgovor je već gore, samo ga treba spojiti.
Kao pravna forma, preduzetnik sme da uvozi. Zakon o spoljnotrgovinskom poslovanju u članu 3. pod "domaće lice" izričito nabraja i preduzetnika, a član 5. kaže da je spoljnotrgovinski promet robom slobodan i da domaća pravna lica i preduzetnici obavljaju taj promet "pod jednakim uslovima". Dakle nema zabrane po formi.
Ali za paušalca pitanje se ne završava na carini, nego na tome šta sa tom robom radiš:
- Uvoziš da bi preprodavao - to je trgovina. Trgovina na veliko i trgovina na malo su isključene iz paušala članom 40. stav 2. tačka 2), pa uvoz radi dalje prodaje i paušal ne idu zajedno. I ne pomaže ti što ti je registrovana neka treća, uslužna šifra: po članu 41. stav 2. pretežna delatnost je i ona od koje si ostvario viši prihod od registrovane. Ako ti većinu prihoda daje preprodaja robe, tvoja pretežna delatnost je trgovina - bez obzira šta piše u rešenju APR-a.
- Uvoziš kao ulaz u sopstvenu proizvodnju i prodaješ isključivo svoj proizvod - to nije trgovina, i pokriva te član 40. stav 4. (proizvodnja i prodaja isključivo sopstvenih proizvoda).
- Uvoziš za sopstvenu upotrebu - alat, oprema, laptop za svoj rad - to nije ni trgovina ni prodaja i uopšte ne dira pravo na paušal. To je samo tvoj trošak, koji ti se ionako ne priznaje.
Jedini izlaz iz prve tačke je izuzetak iz stava 3: kiosk, prikolica, tezga ili sličan montažni odnosno pokretni objekat, na zahtev i uz odobrenje Poreske uprave. Prodavnica ili veb-šop tim izuzetkom nisu pokriveni.
I još jedna stvar koja se redovno previdi: PDV pri uvozu plaćaš svejedno. Uvoz dobara u Republiku je predmet oporezivanja po članu 3. Zakona o PDV, a pravo na odbitak prethodnog poreza po članu 28. ima samo obveznik PDV-a - što paušalac po definiciji nije, jer ga tačka 5) istog člana 40. i izbacuje iz paušala čim to postane. Prevedeno: PDV sa carine ti ulazi u nabavnu cenu kao čist trošak, nije nešto što ćeš odbiti.
Paušal za bebi opremu - isto pravilo, konkretan primer
Ovo pitanje mi dolazi u desetak varijanti - bebi oprema, kolica, garderoba za bebe, igračke - i uvek je isto: *mogu li da otvorim paušalnu radnju i prodajem bebi opremu?*
Ne, ne kao paušalac - ako prodaješ robu koju nisi sam napravio. To je trgovina na malo, šifra iz oblasti 47, i pada tačno u član 40. stav 2. tačku 2). Isto je da li prodaješ iz lokala, iz stana ili iz veb-šopa, i potpuno je svejedno što ti je promet daleko ispod 6.000.000 RSD. Limit tu uopšte nije u igri - isključenje ide po delatnosti, ne po iznosu, i to je razlika koju ljudi najčešće ne uhvate.
Šta ti onda ostaje, po redu koliko je realno:
- Preduzetnik na poslovnim knjigama. Ista pravna forma, drugi poreski režim - porez i doprinosi na stvarni profit, uz priznate troškove. Kod trgovine su ti troškovi stvarni i veliki, jer robu plaćaš, pa knjige tu i imaju smisla, za razliku od uslužnog rada. Detaljno u preduzetnik koji vodi knjige.
- DOO, ako ti je rizik od robe, zaliha i reklamacija veći nego što si spreman da odgovaraš celom ličnom imovinom - DOO ili preduzetnik.
- Paušal po izuzetku iz stava 3, ali samo ako stvarno prodaješ sa tezge ili pijace. Šifra 4782 (tekstil, odeća i obuća na tezgama i pijacama) ima koeficijent 1.338, najniži u celoj tabeli - ali to je odobrenje koje tražiš, ne pravo koje imaš.
- Paušal ako sam praviš to što prodaješ. Šiješ bebi garderobu ili praviš dečiji nameštaj → član 40. stav 4. te pokriva, i proizvodne šifre (1413, 3109) su ti otvorene sa svojim koeficijentima.
Ako naletiš na tekst iz 2020, 2022. ili 2023. koji tvrdi suprotno: izmena Zakona iz 2019. je dirala tačku 1) tog stava (izbačeni knjigovođe i revizori, ubačeno reklamiranje i istraživanje tržišta). Trgovina je i pre i posle te izmene stajala u tački 2), nedirnuta.
Advokati - ispravka ranije verzije ovog teksta
U ranijoj verziji sam pisao da advokati ne mogu biti paušalci. To nije tačno i izvinjavam se svakom ko je to pročitao.
Advokatska delatnost se ne pojavljuje ni u jednoj tački člana 40. stav 2. Advokatska komora Srbije ima celu sekciju o paušalnom oporezivanju svojih članova, a Prilog 1 Uredbe ima šifru 6910 (Pravni poslovi) sa koeficijentom. Advokati u praksi jesu među najbrojnijim paušalcima u Srbiji.
Ono što ih razlikuje je put prijave, ne pravo: advokat se ne registruje u APR-u nego u imeniku komore, pa po članu 42. stav 3. Zakona zahtev za paušal podnosi elektronski preko portala Poreske uprave, u roku od pet dana od dodele PIB-a - a ne kroz APR prijavu kao mi ostali.
Knjigovođe, revizori i poreski savetnici - bilo isključeno, više nije
Ovo je najčešća zastarela informacija na srpskom internetu i vredi je znati.
Do 31.12.2019. član 40. stav 2. tačka 1) je glasio "računovodstvenih, knjigovodstvenih i revizorskih poslova, kao i poslova poreskog savetovanja". Izmenama Zakona iz 2019. (Sl. glasnik RS 86/19), u primeni od 1.1.2020., ta formulacija je zamenjena sa "reklamiranja i istraživanja tržišta".
Znači: knjigovođe, revizori i poreski savetnici danas mogu biti paušalci. Marketing i istraživanje tržišta ne mogu. Ako naiđeš na tekst koji tvrdi suprotno, pogledaj datum - skoro sigurno je iz 2019. ili ranije.
Notari i javni izvršitelji - nisu isključeni po delatnosti, ali ih PDV izbacuje
Ovo sam u ranijoj verziji ostavio otvoreno. Sad mogu da ga zatvorim, i ispalo je zanimljivije nego što sam očekivao.
Po delatnosti nisu isključeni - sede u istoj šifri kao advokati. Uredba o klasifikaciji delatnosti pod 6910 (Pravni poslovi) izričito nabraja i "ostale pravne poslove koji obuhvataju aktivnosti: javnih beležnika, mirovnih sudija, medijatora, istražitelja, veštaka, stečajnih upravnika, izvršitelja". A član 40. stav 6. Zakona kaže da se delatnosti iz stava 2. opredeljuju upravo po klasifikaciji delatnosti. Šifra 6910 nije ni u jednoj isključenoj tački, i ima svoj koeficijent u Prilogu 1 Uredbe. I put prijave im je isti kao advokatima: član 40. stav 1. daje pravo svakom obvezniku koji je "upisan u registar kod nadležnog organa, odnosno organizacije", a notar je upisan u Imenik javnih beležnika koji vodi Komora (član 30a Zakona o javnom beležništvu), izvršitelj u Imenik javnih izvršitelja.
Ono što ih izbacuje je tačka 5), i tu se njih dvojica razlikuju. Član 8. Zakona o PDV kao delatnost izričito računa i "samostalna zanimanja", a izuzetak iz člana 9. važi samo za državne organe i pravna lica - notar i izvršitelj su fizička lica koja samostalno pružaju usluge uz naknadu, pa im ništa ne stoji na putu do PDV-a. Kod notara ceo sistem je i napisan pod pretpostavkom da PDV postoji: Javnobeležnička tarifa kaže da vrednost boda iznosi 180 dinara bez PDV-a, zvanični tabelarni prikaz nagrada objavljuje se "sa PDV-om", a član 134. stav 6. Zakona o javnom beležništvu obavezuje notara da uplati 30% "od naplaćene nagrade bez PDV-a" na račun javnih prihoda - odredba koja nema smisla ako PDV-a nema.
Kod javnih izvršitelja to nije automatski. Javnoizvršiteljska tarifa u članu 18. kaže da se naknada uvećava za PDV *"ukoliko je javni izvršitelj obveznik plaćanja PDV-a u skladu sa zakonom"* - dakle uslovno, ne po pravilu.
Praktičan zaključak: nema zabrane po zanimanju. Ostaju dva ista praga koja važe i za sve nas ostale - 6.000.000 za paušal i 8.000.000 za obaveznu PDV registraciju - i u praksi ih i notar i izvršitelj probijaju. Ali "ne mogu jer su notari" nije tačno; tačno je "ne mogu jer su u PDV-u i preko limita". Ako si izvršitelj koji je stvarno ispod tih brojeva i nije se dobrovoljno prijavio u PDV, to nije unapred zatvorena priča - proveri sa svojom komorom i Poreskom upravom, ne sa mnom.
Prag je jedan, isti za sve
Bilo je otvoreno i pitanje da li trgovina ili ugostiteljstvo imaju niži prag od opštih 6.000.000 RSD. Nemaju. Član 40. stav 2. tačka 4) postavlja jedan jedini prag od 6.000.000 dinara za sve delatnosti, a izuzetak iz stava 3. (kiosk, prikolica, tezga) ne uvodi nikakav svoj, niži prag. Šifra menja koeficijent, ne menja limit.
Kako ovo proveravaš zvanično, u dva koraka:
- apr.gov.rs - pretraga Klasifikacije delatnosti. Tu nalaziš tačan naziv i broj šifre koja odgovara tvom poslu. APR ti govori šta šifra jeste, ne da li može paušalno.
- ePorezi / Poreska uprava - poreski režim se određuje tu. Ako u prijavi osnivanja štikliraš paušal za delatnost koja ne može paušalno, ne dobijaš grešku odmah pri popunjavanju - vraćaju te na knjigovodstveni režim, a to saznaješ tek kad stigne rešenje.
Ako si iole na granici, jedna konsultacija sa knjigovođom pre registracije košta neuporedivo manje od godine dana pogrešnog režima.
Šifarnik: najtraženije šifre za paušalce sa koeficijentima
Ovo su šifre koje pokrivam u kalkulatoru paušala, sa koeficijentom delatnosti (KD) iz Priloga 1 Uredbe. Nije kompletan Prilog 1 (ima 300+ šifri) - ovo su one koje paušalci realno traže.
Koeficijenti su preuzeti iz sekundarnog izvora koji reprodukuje zvaničnu Uredbu, pa ih pred stvarnu odluku vredi uporediti sa zvaničnim tekstom.
IT i izdavaštvo
| Šifra | Naziv | KD |
|---|---|---|
| 6201 | Računarsko programiranje | 4.025 |
| 6202 | Konsultantske delatnosti u oblasti informacione tehnologije | 4.025 |
| 6203 | Upravljanje računarskom opremom | 3.026 |
| 6209 | Ostale usluge informacione tehnologije | 2.688 |
| 6312 | Veb portali | 2.725 |
| 5811 | Izdavanje knjiga | 2.557 |
| 5813 | Izdavanje novina | 2.066 |
| 5814 | Izdavanje časopisa i periodičnih izdanja | 2.529 |
| 5819 | Ostala izdavačka delatnost | 2.583 |
| 5821 | Izdavanje računarskih igara | 1.784 |
| 5829 | Izdavanje ostalog softvera | 2.056 |
Ovde je detalj koji sam i sam pogrešno pamtio, pa sam ga proverio u članu 4. stav 4. Uredbe. Prosečna zarada iz formule se uzima na nivou cele Republike, ne opštine, za tačno 15 šifri - od IT-ja su to 6201, 6202, 6209, 6311, 6312 i 6399, a na istoj listi su i 7022, 7111, 7112, 7410, 4932, 4939, 5911, 9001 i 9002. Za njih selidba sedišta u manju opštinu ne smanjuje osnovicu.
6203 (Upravljanje računarskom opremom) nije na toj listi - iako je IT šifra, kod nje opština sedišta jeste faktor. Isto važi i za sve ostale šifre iz ovog teksta koje gore nisu nabrojane.
Konsalting, pravo i finansije
| Šifra | Naziv | KD |
|---|---|---|
| 7010 | Upravljanje ekonomskim subjektom (menadžment holding kompanija) | 2.868 |
| 7021 | Delatnost komunikacija i odnosa s javnošću | 2.814 |
| 7022 | Konsultantske aktivnosti u vezi s poslovanjem i ostalim upravljanjem | 2.816 |
| 8299 | Ostale poslovne uslužne delatnosti | 2.612 |
| 6910 | Pravni poslovi | 2.102 |
| 6920 | Računovodstveni, knjigovodstveni i revizorski poslovi; poresko savetovanje | 2.102 |
| 7830 | Ostalo ustupanje ljudskih resursa | 2.740 |
Dizajn, kreativa, jezik
| Šifra | Naziv | KD |
|---|---|---|
| 7410 | Specijalizovane dizajnerske delatnosti | 2.682 |
| 7420 | Fotografske usluge | 2.080 |
| 7430 | Prevođenje i usluge tumača | 3.005 |
| 9001 | Izvođačka umetnost | 2.280 |
| 9003 | Umetničko stvaralaštvo | 2.142 |
| 8552 | Umetničko obrazovanje | 2.603 |
Zanati, građevina, transport
| Šifra | Naziv | KD |
|---|---|---|
| 4120 | Izgradnja stambenih i nestambenih zgrada | 2.343 |
| 4321 | Postavljanje električnih instalacija | 2.193 |
| 4322 | Postavljanje vodovodnih, kanalizacionih, grejnih i klima instalacija | 2.158 |
| 4329 | Ostali instalacioni radovi u građevinarstvu | 2.476 |
| 4399 | Ostali nepomenuti specifični građevinski radovi | 2.604 |
| 7112 | Inženjerske delatnosti i tehničko savetovanje | 2.897 |
| 4941 | Drumski prevoz tereta | 2.399 |
| 4942 | Usluge preseljenja (selidbe) | 1.792 |
Popravke i servisi
| Šifra | Naziv | KD |
|---|---|---|
| 4520 | Održavanje i popravka motornih vozila | 2.048 |
| 9511 | Popravka računara i periferne opreme | 2.242 |
| 9512 | Popravka komunikacione opreme | 2.055 |
| 9523 | Popravka obuće i predmeta od kože | 1.549 |
Lepota, wellness, sport
| Šifra | Naziv | KD |
|---|---|---|
| 9602 | Frizerski i drugi tretmani za ulepšavanje (kozmetički saloni) | 1.941 |
| 9604 | Delatnost za negu i održavanje tela (masaža, spa) | 2.182 |
| 9609 | Ostale nepomenute lične uslužne delatnosti | 2.149 |
| 9313 | Delatnost fitnes klubova | 2.132 |
| 9319 | Ostale sportske delatnosti | 2.377 |
| 9329 | Ostale zabavne i rekreativne delatnosti | 2.191 |
| 8551 | Sportsko i rekreativno obrazovanje (treneri, instruktori) | 2.532 |
Zdravstvo i obrazovanje
| Šifra | Naziv | KD |
|---|---|---|
| 8621 | Opšta medicinska praksa | 3.536 |
| 8622 | Specijalistička medicinska praksa | 3.322 |
| 8623 | Stomatološka praksa | 3.314 |
| 8690 | Ostala zdravstvena zaštita (fizioterapija i sl.) | 3.136 |
| 7500 | Veterinarska delatnost | 2.966 |
| 8559 | Ostalo obrazovanje (kursevi, tutorstvo, poduke) | 2.885 |
Ugostiteljstvo, turizam, ostale usluge
| Šifra | Naziv | KD |
|---|---|---|
| 5610 | Delatnost restorana i pokretnih ugostiteljskih objekata | 2.061 |
| 5621 | Delatnost keteringa | 2.249 |
| 5629 | Ostale usluge pripremanja i posluživanja hrane | 2.249 |
| 5520 | Odmarališta i slični objekti za kraći boravak | 2.648 |
| 7911 | Delatnost putničkih agencija | 2.174 |
| 7912 | Delatnost tur-operatora | 2.404 |
| 8010 | Delatnost obezbeđenja | 2.752 |
| 8110 | Usluge održavanja objekata | 2.242 |
| 8121 | Usluge čišćenja zgrada | 2.231 |
| 8129 | Usluge ostalog čišćenja | 2.216 |
| 9601 | Pranje i hemijsko čišćenje tekstilnih i krznenih proizvoda | 2.174 |
Proizvodnja i trgovina na pijacama
| Šifra | Naziv | KD |
|---|---|---|
| 1071 | Proizvodnja hleba, svežeg peciva i kolača | 2.113 |
| 1411 | Proizvodnja kožne odeće | 1.789 |
| 1412 | Proizvodnja radne odeće | 1.648 |
| 1413 | Proizvodnja ostale odeće | 1.625 |
| 1420 | Proizvodnja proizvoda od krzna | 1.958 |
| 1512 | Proizvodnja putnih i ručnih torbi, saračkih proizvoda i kaiševa | 1.540 |
| 3109 | Proizvodnja ostalog nameštaja | 2.058 |
| 3299 | Ostala nepomenuta prerađivačka industrija | 1.642 |
| 4781 | Trgovina na malo hranom, pićima i duvanom na tezgama i pijacama | 1.474 |
| 4782 | Trgovina na malo tekstilom, odećom i obućom na tezgama i pijacama | 1.338 |
Šifra 4520 - održavanje i popravka motornih vozila
Ovo je jedna od dve šifre koje ljudi najčešće guglaju po broju, pa je vredna zasebnog objašnjenja.
- Koeficijent delatnosti: 2.048 - u donjoj trećini raspona, znatno ispod IT-a i konsaltinga
- Eko-taksa: mali uticaj - 5.000 RSD godišnje, u 4 rate
- Opštinski nivo - osnovica ti zavisi od proseka zarada u opštini sedišta, pa isti auto-servis u Beogradu i u Leskovcu nema istu osnovicu
Gruba procena za Beograd, sa punim stažom (preko 36 meseci, bez dodatnih korekcija): osnovica oko 106.000 RSD, što daje oko 48.000 RSD mesečno za porez i doprinose zajedno. Ovo je orijentaciona procena sa realnim odstupanjem od 15-20%, ne cifra sa rešenja.
Praktična razlika koju 4520 nosi u odnosu na kancelarijske šifre: fiskalizacija. Ako radiš za fizička lica - a auto-servis po pravilu radi - ulaziš u sistem elektronskih fiskalnih uređaja, i to nezavisno od načina plaćanja: Zakon o fiskalizaciji (član 4 stav 2) izričito obuhvata i gotovinu, i karticu, i prenos na račun. Paušalac koji fakturiše isključivo firmama ili inostranstvu to po pravilu izbegava; ti nećeš. Proveri obavezu fiskalizacije pre prve naplate, ne posle - ko mora, ko je izuzet i šta je besplatno stoji u tekstu fiskalna kasa za paušalce.
Šifra 7022 - konsultantske aktivnosti u vezi s poslovanjem
Druga šifra koju svi traže po broju, i najčešće zloupotrebljena kao "univerzalna" šifra kad ne znaš gde spadaš.
- Koeficijent delatnosti: 2.816
- Eko-taksa: mali uticaj - 5.000 RSD godišnje
- Opštinski nivo - za razliku od IT šifri, opština sedišta ti ovde jeste faktor
Gruba procena za Beograd, pun staž: osnovica oko 146.000 RSD, oko 66.000 RSD mesečno ukupno. Dakle oko 18.000 dinara mesečno skuplje od 4520, na istom gradu i istom stažu - samo zbog koeficijenta.
Kada 7022, a kada 6201/6202? Ovo je najskuplja zabuna u praksi:
- Ako pišeš kod, prava šifra je 6201 (KD 4.025)
- Ako savetuješ o IT sistemima i tehnologiji, to je 6202 (KD 4.025)
- Ako savetuješ o poslovanju, procesima, strategiji, organizaciji - to je 7022 (KD 2.816)
Primetićeš da je 7022 znatno jeftiniji od 6201 i 6202. To je i razlog zašto ljudi biraju 7022 "jer je i to nekakav konsalting". Poenta nije u tome šta je jeftinije, nego u tome da pretežna šifra treba da odgovara onome što stvarno radiš i što ti piše na fakturama. Ako se šifra i sadržaj faktura razilaze, to je izloženost koju ne želiš u kontroli, a i inače je jedan od signala koji se gleda kod testa samostalnosti.
Za poređenje: 6201 je na republičkom nivou i sa koeficijentom 4.025 daje osnovicu grubo u rasponu 179.000-247.000 RSD - dosta iznad oba primera gore. IT paušal jeste najskuplji paušal.
Kako se šifra bira pri registraciji
Redosled je konkretan i šifra je prvi korak, pre svega ostalog:
- Nađi šifru u Klasifikaciji delatnosti (pretraga preko APR-a ili RZS-a). Biraš pretežnu delatnost - onu od koje očekuješ najviše prihoda.
- Prijavi je u JRPPS prijavi osnivanja u APR-u. Naknada za elektronsko osnivanje preduzetnika je 2.500 RSD (cenovnik APR-a od 1.1.2026). Rok za odlučivanje je 5 radnih dana, elektronski je u praksi brže.
- Na istoj prijavi štikliraš paušalno oporezivanje. Od 2020. novoosnovani preduzetnici ne podnose poseban PPDG-1R - traži se u samoj APR prijavi. Ako propustiš da štikliraš, automatski si u knjigovodstvenom režimu.
- Rešenje o osnovici stiže automatski, tipično u roku od 48 časova, u poresko sanduče na portalu ePorezi. Tek tu vidiš tačan iznos - do tada imaš samo procenu po šifri i opštini.
Ceo redosled sa svim koracima je u vodiču kako osnovati paušalnu radnju.
Promena šifre kasnije
Šifra nije doživotna. Ali promena ima dva koraka na dva mesta, sa dva različita roka - i ako drugi korak preskočiš, dobiješ neprijatnost o kojoj skoro niko ne piše.
Korak 1: APR
Podnosiš registracionu prijavu promene podataka, uz Dodatak 07 (Delatnost), plus dozvolu ili saglasnost nadležnog organa ako je posebnim zakonom propisana kao uslov, plus dokaz o uplati naknade. Nema odluke koju negde overavaš - kod preduzetnika je odluka tvoja.
- Naknada: 1.400 RSD. Ako istom prijavom tražiš više promena, na 1.400 se dodaje po 700 RSD po svakoj sledećoj promeni (cenovnik APR-a za preduzetnike).
- Rok: 15 dana od dana nastanka promene. To nije preporuka - član 10. Zakona o postupku registracije u APR-u propisuje taj rok, a za prijavu podnetu posle roka plaća se dodatna naknada.
Korak 2: Poreska uprava - ovo je onaj koji se zaboravlja
Uredba o paušalnom oporezivanju, član 3, traži da preduzetnik paušalac kome se tokom poreskog perioda promeni pretežna delatnost o tome dostavi poresku prijavu poreskom organu, najkasnije do 31. januara naredne godine u odnosu na godinu u kojoj je promena nastala.
I onda dolazi razlika koja te košta:
- Ako podneseš na vreme: poreska obaveza se utvrđuje po novoj pretežnoj delatnosti počev za naredni poreski period. Dakle promeniš šifru u julu 2026, prijaviš do 31.1.2027, nova osnovica važi od 2027. Cela 2026. ostaje po staroj šifri.
- Ako ne podneseš na vreme: poreski organ može da ti utvrdi obavezu uzimajući u obzir promenu od prvog dana poreskog perioda u kome je promena nastala. To znači retroaktivno od 1. januara te iste godine - i ako si prešao na skuplju šifru, to je razlika za celu godinu koju plaćaš odjednom.
Praktično: ako menjaš na jeftiniju šifru, nova osnovica ti ionako ne stiže pre naredne godine, pa se ne isplati čekati kraj godine sa promenom. Ako menjaš na skuplju, zakasnela prijava te može vratiti na početak te godine.
Napomena o obrascu: PPDG-1R služi za promenu poreskog režima (ulazak u paušal ili izlazak iz njega) kod već postojeće radnje - nije to isto što i prijava promene pretežne delatnosti unutar paušala.
Dodatna delatnost preduzetnika i sporedne šifre: nema ih, i to je dobra vest
Ovo je pitanje koje sam i sam pogrešno postavljao, a gugla se na dva načina: "mogu li imati dodatnu delatnost kao preduzetnik" i "koje sve delatnosti preduzetnik može da registruje". Odgovor: preduzetnik u APR-u registruje tačno jednu delatnost - pretežnu. Ne postoji spisak "sporednih šifri" ni polje za "dodatnu delatnost" koje se negde upisuje, pa ni broj koji bi se mogao prekoračiti.
Znači, doslovno: dodatnu delatnost ne registruješ - ti je jednostavno obavljaš.
Po Zakonu o privrednim društvima možeš obavljati sve delatnosti koje nisu zakonom zabranjene, bez obzira na to da li su registrovane - uz uslov da sam obezbediš uslove za obavljanje one koje se prihvatiš (dozvole, licence, prostor). Registruje se samo jedna, jer se ostale i ne moraju registrovati.
Zato na paušalnu osnovicu utiče samo pretežna delatnost - i član 41. Zakona i član 3. Uredbe razvrstavaju paušalce u grupe isključivo po njoj.
Ali - i ovo je važnije od samog pitanja - pretežna delatnost nije nužno ona koju si registrovao. Isti član 41. definiše pretežnu delatnost kao onu registrovanu ili bilo koju delatnost od koje si u poreskom periodu ostvario viši prihod od one koju si registrovao kao pretežnu. Ako si registrovan na 7022, a većinu prihoda ti daje programiranje, tvoja pretežna delatnost je po zakonu 6201 - bez obzira šta piše u rešenju APR-a, i sa svim što to znači za osnovicu i za test samostalnosti.
To je i pravi razlog zašto "uzmi jeftiniju šifru pa radi šta hoćeš" nije trik nego izloženost.
Najčešće greške
- Biranje šifre po ceni umesto po poslu. Jeftiniji koeficijent nije ušteda ako ti fakture opisuju drugu delatnost.
- Mešanje 7022 i 6201/6202. Programiranje nije poslovni konsalting, ma koliko ugovor bio napisan uopšteno.
- Zaborav na eko-taksu. Ona dolazi iz iste šifre i lako se previdi u prvoj godini - prijava je do 30. aprila.
- Pretpostavka da šifra menja limit. Ne menja. Limit od 6.000.000 RSD po kalendarskoj godini je univerzalan za paušalce, a PDV prag od 8.000.000 RSD se gleda za promet u prethodnih 12 meseci i važi za sve privredne subjekte. Detaljno u limitu za paušalce.
- Propuštanje kućice za paušal u APR prijavi. Ista prijava, jedno polje, a ishod je vođenje poslovnih knjiga umesto KPO knjige.
Najčešća pitanja
Da li šifra delatnosti utiče na limit od 6 miliona? Ne. Limit je univerzalan za paušalce i gleda se po kalendarskoj godini, bez obzira na šifru. Šifra utiče na mesečnu osnovicu i eko-taksu, ne na prag prometa.
Mogu li da radim posao koji nije moja registrovana šifra? Preduzetnik registruje pretežnu delatnost, ali u praksi može obavljati i druge delatnosti koje nisu posebno regulisane. Problem nastaje kad se pretežna šifra i stvarni sadržaj faktura sistematski razilaze - tada je šifra pogrešno izabrana, ne "fleksibilna".
Koja je najjeftinija šifra za paušalca? Ono što je zaista jeftino je šifra koja odgovara tvom poslu. Od šifri u tabeli gore najniže koeficijente imaju trgovina na pijacama (1.338 i 1.474) i proizvodnja odeće (1.625-1.789), ali one opisuju sasvim konkretne poslove i nemaju veze sa uslužnim radom za firme - a kod one dve pijačne još i pravo na paušal ide preko izuzetka iz člana 40. stav 3, koji ti Poreska uprava odobrava, ne dobijaš ga automatski.
Da li advokat može da bude paušalac? Može. Ovo sam u ranijoj verziji teksta pogrešno tvrdio suprotno. Advokatska delatnost nije ni u jednoj tački člana 40. stav 2. Zakona, šifra 6910 (Pravni poslovi) ima koeficijent u Prilogu 1 Uredbe, a Advokatska komora Srbije ima sopstvenu sekciju o paušalnom oporezivanju advokata. Razlika je samo u putu prijave: advokat nije upisan u APR nego u imenik komore, pa zahtev za paušal podnosi preko portala Poreske uprave, u roku od pet dana od dodele PIB-a.
Da li knjigovođa ili revizor može da bude paušalac? Danas može. Do kraja 2019. računovodstveni, knjigovodstveni i revizorski poslovi i poresko savetovanje bili su izričito isključeni članom 40, ali su izmenama Zakona iz 2019. (u primeni od 1.1.2020) izbrisani iz te tačke. Na njihovom mestu su sada reklamiranje i istraživanje tržišta - te dve delatnosti ne mogu paušalno.
Da li preduzetnik može da uvozi robu? Može - Zakon o spoljnotrgovinskom poslovanju u članu 3. među "domaća lica" ubraja i preduzetnika, a član 5. taj promet proglašava slobodnim, pod jednakim uslovima kao za pravna lica. Ali ako uvoziš robu radi dalje prodaje, to je trgovina, a trgovina je isključena iz paušala članom 40. stav 2. tačka 2). Uvoz radi preprodaje znači poslovne knjige, ne paušal. Uvoz materijala za sopstvenu proizvodnju ili opreme za sopstveni rad ne dira paušalni status.
Mogu li kao paušalac da prodajem bebi opremu? Ne, ako je preprodaješ. Prodaja robe koju nisi sam proizveo je trgovina na malo (oblast 47) i pada u član 40. stav 2. tačku 2), bez obzira na to koliko je promet mali i da li prodaješ iz lokala ili iz veb-šopa. Ostaje ti preduzetnik na poslovnim knjigama, DOO, ili paušal po izuzetku iz stava 3. ako stvarno prodaješ sa tezge odnosno pijace. Ako bebi opremu sam praviš i prodaješ isključivo svoje proizvode, član 40. stav 4. te pokriva i paušal je moguć.
Mogu li kao preduzetnik da imam dodatnu delatnost? Možeš da je obavljaš, ali je ne registruješ. Preduzetnik u APR-u registruje samo jednu - pretežnu - delatnost, i po Zakonu o privrednim društvima može obavljati sve delatnosti koje nisu zabranjene, uz uslov da sam obezbedi uslove (dozvole, licence, prostor) za onu koje se prihvati. Zamka je u članu 41. stav 2: ako od te "dodatne" delatnosti ostvariš viši prihod nego od registrovane, ona po zakonu postaje tvoja pretežna delatnost - sa svim što to znači za osnovicu, a kod trgovine i za samo pravo na paušal.
Gde da proverim da li moja šifra može paušalno? Zvanično - u Klasifikaciji delatnosti preko apr.gov.rs za samu šifru, i kroz Poresku upravu (ePorezi) za poreski režim. Ovaj tekst nije zamena za to, a nije ni zamena za knjigovođu ako si na granici.
Ako si već izabrao šifru i sad te zanima koliko će te to koštati mesečno, kalkulator paušala računa procenu po šifri, opštini i stažu - i jasno kaže gde je procena, a gde tačan izračun sa tvog rešenja.
Izvori
Sve što je u ovom tekstu navedeno kao pravilo proverio sam u ovim izvorima, u septembru 2026. Iznosi i koeficijenti odnose se na 2026. godinu, osim gde je izričito navedena druga godina.
- Zakon o porezu na dohodak građana, čl. 40-42 (paušalno oporezivanje, isključene oblasti, prag od 6.000.000 RSD, rokovi za zahtev) - prečišćen tekst: https://www.paragraf.rs/propisi/zakon_o_porezu_na_dohodak_gradjana.html
- Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje obveznika poreza na prihode od samostalne delatnosti, "Sl. glasnik RS" br. 94/2019, 96/2019 - ispr., 156/2020, 141/2022, 89/2023 i 115/2025 (čl. 3 - pretežna delatnost i promena, čl. 4 - formula i lista republičkih šifri, Prilog 1 - koeficijenti): https://www.paragraf.rs/propisi/uredba_o_blizim_uslovima_kriterijumima_i_elementima_za_pausalno_oporezivanje_obveznika_poreza.html i https://mfin.gov.rs/sr/propisi-1/uredba-o-bliim-uslovima-kriterijumima-i-elementima-za-paualno-oporezivanje-obveznika-poreza-na-prihode-od-samostalne-delatnosti-slubeni-glasnik-rs-br-942019-962019-ispravka-1562020-1412022-892023-i-1152025-1
- Zakon o postupku registracije u Agenciji za privredne registre, čl. 10 (rok od 15 dana za prijavu promene): https://www.paragraf.rs/propisi/zakon_o_postupku_registracije_u_agenciji_za_privredne_registre.html
- APR - naknade za preduzetnike (2.500 RSD osnivanje, 1.400 RSD promena podataka, +700 RSD po dodatnoj promeni): https://www.apr.gov.rs/registri/preduzetnici/naknade.4864.html
- APR - uputstvo za promene kod preduzetnika (registraciona prijava promene + Dodatak 07 Delatnost): https://www.apr.gov.rs/registri/preduzetnici/uputstva/promene.2059.html
- Poreska uprava - obaveštenje obveznicima poreza na prihode od samostalne delatnosti na paušalno utvrđeni prihod: https://www.purs.gov.rs/sr/preduzetnici/pregled-propisa/uputstva/4626/-obavestenje-obveznicima-poreza-na-prihode-od-samostalne-delatnosti-na-pausalno-utvrdjeni-prihod.html
- Advokatska komora Srbije - paušalno oporezivanje advokata: https://aks.org.rs/sr_lat/pausalno-oporezivanje/
- Uredba o klasifikaciji delatnosti, šifra 6910 Pravni poslovi (opis izričito obuhvata aktivnosti javnih beležnika, veštaka, stečajnih upravnika i izvršitelja): https://otvorenavlada.rs/odsek-m-strucne-naucne-i-tehnicke-delatnosti-doc/ i https://epreduzetnik.rs/sifra_delatnosti/strucne-naucne-inovacione-i-tehnicke-delatnosti/pravni-i-racunovodstveni-poslovi/pravni-poslovi/pravni-poslovi/
- Zakon o porezu na dodatu vrednost, čl. 8 (samostalna zanimanja kao delatnost), čl. 9 (izuzetak samo za državne organe i pravna lica), čl. 33 (mali obveznik do 8.000.000 RSD): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dodatu-vrednost.html
- Zakon o javnom beležništvu, čl. 30a (Imenik javnih beležnika koji vodi Komora) i čl. 134 st. 6 (uplata 30% od naplaćene nagrade "bez PDV-a"): https://www.paragraf.rs/propisi/zakon_o_javnom_beleznistvu.html
- Javnobeležnička tarifa, čl. 10 (vrednost boda 180 dinara bez PDV-a), i zvanični tabelarni prikaz nagrada i troškova javnih beležnika objavljen "sa PDV-om": https://www.paragraf.rs/propisi/javnobeleznicka_tarifa.html i https://www.paragraf.rs/propisi/javnobeleznicka-tarifa-tabelarni-prikaz-nagrada-troskova.html
- Javnoizvršiteljska tarifa, čl. 18 (naknada se uvećava za PDV samo "ukoliko je javni izvršitelj obveznik plaćanja PDV-a u skladu sa zakonom"): https://www.paragraf.rs/propisi/javnoizvrsiteljska_tarifa.html
- Zakon o spoljnotrgovinskom poslovanju, čl. 3 ("domaće lice" obuhvata i preduzetnika) i čl. 5 (spoljnotrgovinski promet robom je slobodan; pravna lica i preduzetnici ga obavljaju pod jednakim uslovima): https://www.paragraf.rs/propisi/zakon_o_spoljnotrgovinskom_poslovanju.html
- Zakon o porezu na dodatu vrednost, čl. 3 st. 1 tač. 2 (uvoz dobara je predmet oporezivanja PDV) i čl. 28 (pravo na odbitak prethodnog poreza ima samo obveznik PDV): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dodatu-vrednost.html
- Uredba o naknadi za zaštitu i unapređivanje životne sredine, "Sl. glasnik RS" 30/2024 (iznosi eko-takse po stepenu uticaja)