Da li paušalac može da ima zaposlene: koliko košta radnik i šta se prijavljuje (2026)
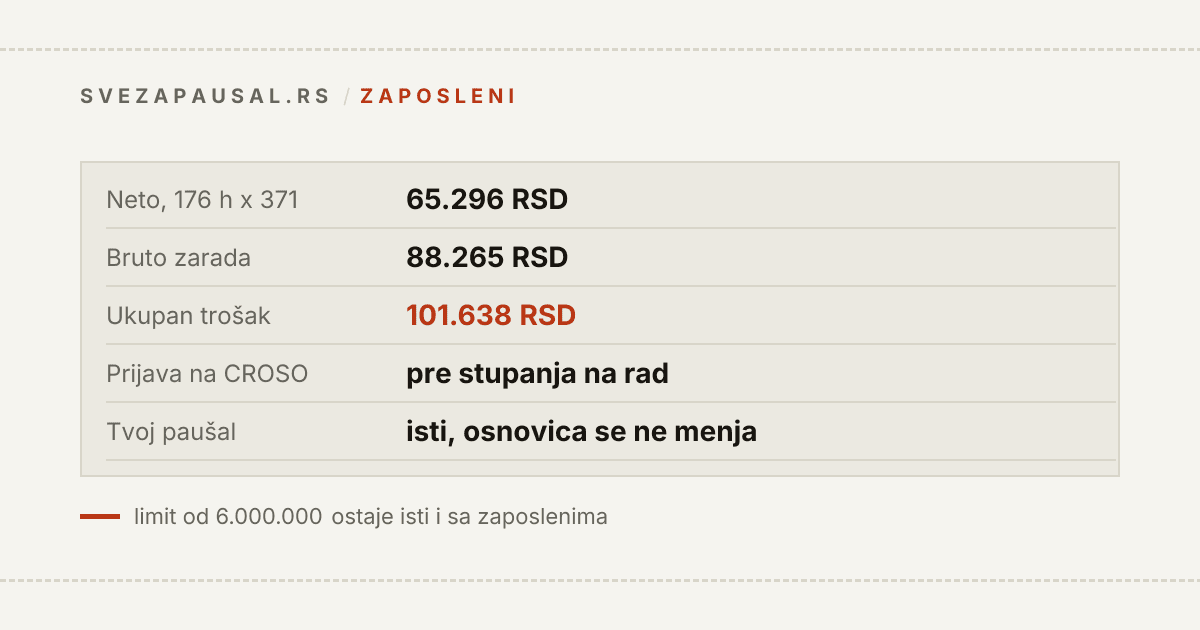
Paušalac može da ima zaposlene. Zakon ne ograničava njihov broj, zaposleni ti ne oduzimaju pravo na paušal i ne menjaju iznos na tvojim uplatnicama. Menja se sve ostalo: postaješ poslodavac, sa ugovorom o radu, prijavom na CROSO pre prvog radnog dana i poreskom prijavom PPP-PD pre svake isplate. Radnik na minimalnoj zaradi te u 2026. košta oko 101.600 dinara mesečno, a njemu na ruke ide oko 65.300.
Kraći odgovor već stoji u vodiču za preduzetnika paušalca. Ovde je ono što tamo ne staje: koliko radnik stvarno košta, šta se kojim redom prijavljuje, kada član porodice sme da pomogne bez ugovora, koje olakšice postoje i šta su alternative radnom odnosu.
Kratak odgovor
- Sme li: da. Zaposlenih nema na listi razloga zbog kojih se gubi pravo na paušal (ZPDG, član 40 stav 2), a Zakon o privrednim društvima u članu 89 izričito uređuje zaposlene kod preduzetnika.
- Koliko zaposlenih: zakon ne propisuje gornju granicu. Granicu ti postavlja limit od 6.000.000 dinara prometa, ne broj ljudi.
- Paušal: osnovica iz rešenja se ne menja zbog zaposlenih. Pravilo "10% više po zaposlenom" je iz stare uredbe i ne važi od 2020.
- Trošak: na bruto zaradu poslodavac dodaje 15,15% doprinosa. Minimalna cena rada u 2026. je 371 dinar neto po času, pa pun mesec od 176 časova košta ukupno oko 101.600 dinara.
- Papiri: ugovor o radu pre stupanja na rad, jedinstvena prijava na CROSO pre stupanja na rad, obračun i PPP-PD pri svakoj isplati.
- Knjigovođa: KPO knjigu i svoje četiri uplatnice vodiš sam. Obračun zarada je posao za knjigovođu.
Šta zakon kaže: broj zaposlenih i pravo na paušal
Tri propisa, tri odgovora.
Pravo na paušal. Član 40 stav 2 Zakona o porezu na dohodak građana nabraja ko ne može da bude paušalac: određene delatnosti, onaj u čiju delatnost ulažu druga lica, onaj ko pređe 6.000.000 dinara prometa i PDV obveznik. Zaposlenih na toj listi nema. "Ulaganje drugih lica" je ulog u delatnost, ne radnik na platnom spisku.
Osnovica. Formula iz člana 4 Uredbe o paušalnom oporezivanju koristi broj zaposlenih u tvojoj opštini, kao statistički podatak. Član 5, koji nabraja sve korekcije osnovice, zaposlene kod preduzetnika ne pominje. Tekstovi koji tvrde da se osnovica uvećava po zaposlenom prepisuju uredbu koja je prestala da važi kad je počela primena sadašnje. Kako se osnovica stvarno dobija, piše u tekstu o paušalnom porezu, a svoj iznos vidiš u kalkulatoru paušala.
Ko sme da radi kod tebe. Član 89 stav 8 Zakona o privrednim društvima: lica koja rade za preduzetnika moraju biti u radnom odnosu kod njega ili angažovana po drugom osnovu u skladu sa zakonom. Nema "pomaže mi drug" - ko radi, ima ugovor.
Broj zaposlenih nije ograničen ni u jednom od ta tri propisa. Ne postoji ni pravilo da paušalac sa zaposlenima mora da pređe na knjige.
Šta postaješ kad zaposliš: obaveze poslodavca
Od prvog radnika na tebe se primenjuje ceo Zakon o radu, isto kao na firmu od sto ljudi. Ovo je redosled:
- Ugovor o radu, pisano, pre stupanja na rad (Zakon o radu, član 32). Ako ga nema, zakon smatra da je radni odnos zasnovan na neodređeno vreme danom stupanja na rad. Ugovor ili kopiju držiš u sedištu ili u prostoriji gde zaposleni radi (član 35).
- Jedinstvena prijava na obavezno socijalno osiguranje, elektronski preko portala CROSO, najkasnije pre stupanja zaposlenog na rad (Zakon o Centralnom registru, član 12; Zakon o radu, član 35 stav 2). Odjava i promene se prijavljuju u roku od tri radna dana.
- Obračun zarade pri svakoj isplati, koji uručuješ zaposlenom (Zakon o radu, član 121).
- PPP-PD, pojedinačna poreska prijava o obračunatim porezima i doprinosima, elektronski, pre svake isplate. Doprinose obračunavaš i plaćaš istovremeno sa isplatom zarade (Zakon o doprinosima, član 51).
- Bezbednost i zdravlje na radu. Akt o proceni rizika u pisanoj formi za sva radna mesta (Zakon o bezbednosti i zdravlju na radu, član 16) i obuka zaposlenog za bezbedan rad pri zasnivanju radnog odnosa (član 33). Poslodavac sa do 20 zaposlenih u pojedinim delatnostima, među kojima su informisanje i komunikacije, može te poslove da obavlja sam, uz položen stručni ispit (član 47).
Pravilnik o organizaciji i sistematizaciji poslova ne moraš da donosiš ako imaš 10 ili manje zaposlenih (Zakon o radu, član 24).
Zaposleni ima sve što ima kod bilo kog poslodavca: minimalnu zaradu, najmanje 20 radnih dana godišnjeg odmora (član 69), otkazne rokove, bolovanje. Prvih 30 dana bolovanja zaposlenog plaćaš ti, kao poslodavac, a tek od 31. dana RFZO (Zakon o zdravstvenom osiguranju, član 101).
Kazne koje su propisane
| propust | kazna za preduzetnika | propis |
|---|---|---|
| rad bez ugovora o radu ili drugog ugovora | 300.000 - 500.000 RSD | Zakon o radu, čl. 273 st. 1 t. 1 i st. 2 |
| neisplaćena zarada ili minimalna zarada | 300.000 - 500.000 RSD | Zakon o radu, čl. 273 st. 1 t. 2 i st. 2 |
| neuručen obračun zarade | 300.000 - 500.000 RSD | Zakon o radu, čl. 273 st. 1 t. 4 i st. 2 |
| prijava na CROSO nije podneta ili je podneta posle roka | 10.000 - 500.000 RSD | Zakon o Centralnom registru, čl. 40 st. 2 |
To su rasponi iz zakona, ne ono što inspekcija u proseku izriče. Navodim ih da vidiš red veličine: jedan radnik "na probi bez papira" košta više od godine urednog obračuna.
Koliko košta jedan zaposleni
Zarada se ugovara u bruto iznosu. Iz bruta se odbijaju porez i doprinosi na teret zaposlenog, a preko bruta ti plaćaš doprinose na teret poslodavca.
| stavka | stopa | ko snosi |
|---|---|---|
| Porez na zaradu | 10% na bruto umanjen za 34.221 RSD | iz zarade |
| PIO | 14% | iz zarade |
| Zdravstveno | 5,15% | iz zarade |
| Nezaposlenost | 0,75% | iz zarade |
| PIO | 10% | poslodavac |
| Zdravstveno | 5,15% | poslodavac |
Stope su iz člana 16 ZPDG i člana 44 Zakona o doprinosima. Neoporezivi iznos od 34.221 dinar važi za 2026, za puno radno vreme. Od 1. januara 2027. iznosi 37.369 dinara, po izmenama zakona usvojenim krajem avgusta 2026.
Primer: minimalna zarada za mesec od 176 časova
Minimalna cena rada za 2026. je 371 dinar neto po radnom času. Mesec sa 176 časova daje 65.296 dinara neto. Iznosi su zaokruženi na dinar.
| stavka | iznos |
|---|---|
| Bruto zarada | 88.265 |
| Porez (10% na 88.265 - 34.221) | −5.404 |
| PIO iz zarade (14%) | −12.357 |
| Zdravstveno iz zarade (5,15%) | −4.546 |
| Nezaposlenost (0,75%) | −662 |
| Neto zaposlenom | 65.296 |
| PIO na teret poslodavca (10%) | 8.827 |
| Zdravstveno na teret poslodavca (5,15%) | 4.546 |
| Ukupan trošak poslodavca | 101.638 |
Minimalac nije isti svakog meseca, jer se računa po času: mesec sa 160 časova daje 59.360 neto, mesec sa 184 časa 68.264. Od 1. januara 2027. minimalna cena rada je 405 dinara po času, pa isti mesec od 176 časova nosi 71.280 neto.
Primer: bruto 100.000 dinara
| stavka | iznos |
|---|---|
| Bruto zarada | 100.000,00 |
| Porez (10% na 65.779) | −6.577,90 |
| Doprinosi iz zarade (19,9%) | −19.900,00 |
| Neto zaposlenom | 73.522,10 |
| Doprinosi na teret poslodavca (15,15%) | 15.150,00 |
| Ukupan trošak poslodavca | 115.150,00 |
Formula za brzu procenu u 2026: neto je 70,1% bruta plus 3.422,10 dinara, a tvoj trošak je bruto puta 1,1515. Kako ista računica izgleda iz ugla onoga ko bira između plate i svoje radnje, pokazuje alat paušal ili zaposlenje.
Nepuno radno vreme ne prepolovi doprinose
Najčešća prva ideja je "zaposliću nekoga na četiri sata". Zarada se tada prepolovi, doprinosi ne moraju. Mesečna osnovica doprinosa ne može biti niža od najniže mesečne osnovice (Zakon o doprinosima, član 36), a za zaposlenog koji radi nepuno radno vreme kod jednog poslodavca osnovica je cela najniža osnovica, ne srazmeran deo (član 40 stav 1). U 2026. to je 51.297 dinara, što daje najmanje 10.208 dinara doprinosa iz zarade i 7.772 na teret poslodavca. Srazmeran iznos važi samo kad zaposleni radi kod dva ili više poslodavaca (član 40 stav 3).
Šta nije u ovoj računici
Tvoj paušal ostaje isti, ali zarade ne umanjuju ništa. Paušalcu se troškovi ne priznaju, pa bruto zarade ne smanjuju ni porez ni promet po kome se meri limit. Sa zaposlenima se zato limit od 6 miliona probija brže: da bi radnik na minimalcu bio pokriven, treba ti preko 1.200.000 dinara dodatnog prometa godišnje, i sav taj promet ulazi u limit. Ako vidiš da te zaposleni guraju preko praga, pročitaj šta te čeka kao preduzetnika koji vodi knjige, jer se tamo zarade priznaju kao trošak.
Član porodice može da pomogne bez ugovora, u tri slučaja
Član 89 stav 9 Zakona o privrednim društvima dozvoljava da član porodičnog domaćinstva radi kod preduzetnika bez zasnivanja radnog odnosa:
- povremeno tokom dana i isključivo u sedištu, kad je njegovo prisustvo neophodno zbog prirode delatnosti (zakon navodi primere: da se radnja ne zatvara tokom radnog vremena, da se utovari roba, da se očisti prostor);
- privremeno, tokom osposobljavanja za stare i umetničke zanate ili domaću radinost, ako se preduzetnik time bavi;
- dok preduzetnik koristi godišnji odmor.
Sve van toga je rad koji traži ugovor. Supruga koja svaki dan radi u salonu nije "povremeno tokom dana".
Drugo pravilo iz istog člana je poslovođa: pisanim ovlašćenjem možeš da poveriš vođenje radnje drugom licu, koje mora biti u radnom odnosu kod tebe i registruje se u APR-u. Izuzetak je privremeno opravdano odsustvo (bolest, školovanje, izbor na funkciju): tada poslovođenje možeš da poveriš članu porodičnog domaćinstva bez obaveze da ga zaposliš (stav 4). To je važno kod dužeg bolovanja i porodiljskog, o čemu više u tekstu o bolovanju i porodiljskom za paušalce.
Olakšice za novo zapošljavanje
Postoje, i paušalac je u zakonu izričito naveden kao poslodavac koji ih može koristiti.
| olakšica | uslov | iznos | propis |
|---|---|---|---|
| povraćaj dela poreza i doprinosa | novozaposleni koji je bio najmanje šest meseci bez prekida na evidenciji NSZ | 65% za 1 do 9 novozaposlenih | ZPDG čl. 21v, Zakon o doprinosima čl. 45 |
| povraćaj za male poslodavce | najmanje dva nova zaposlena | 75% | ZPDG čl. 21d, Zakon o doprinosima čl. 45v |
| zapošljavanje osobe sa invaliditetom | ugovor na neodređeno | oslobođenje od doprinosa na teret poslodavca, tri godine | Zakon o doprinosima čl. 45b |
U važećem tekstu obe prve olakšice važe za zarade isplaćene zaključno sa 31. decembrom 2028. Izmenama iz septembra 2026. produžene su i usklađene sa pravilima o državnoj pomoći: olakšica se vezuje za 12 meseci od zasnivanja radnog odnosa i za rast broja zaposlenih u odnosu na prosek prethodnih 12 meseci. Te izmene se primenjuju od 1. januara 2028.
Uslovi imaju više detalja nego što staje u tabelu (ko se računa kao novozaposleni, kako se meri povećanje broja zaposlenih, kako se traži povraćaj). Ne ugrađuj olakšicu u cenu rada dok ti je knjigovođa ne potvrdi za konkretnog čoveka.
Alternative radnom odnosu, i gde svaka puca
Ne mora svaka pomoć da bude ugovor o radu. Ali svaki drugi ugovor ima uslov, i inspekcija rada gleda šta se stvarno radi, ne kako se papir zove.
| oblik | kad sme | trošak za tebe | detaljno |
|---|---|---|---|
| Ugovor o delu | samo za posao van tvoje delatnosti, sa jasnim rezultatom | ugovoreni bruto, bez doprinosa preko bruta | ugovor o delu ili ugovor o radu, obračun |
| PP ugovor | poslovi do 120 radnih dana godišnje; nezaposleni, zaposleni sa nepunim radnim vremenom, starosni penzioner | kao zarada: bruto + 15,15% | PP ugovor |
| Dopunski rad | sa nekim ko je već zaposlen puno radno vreme kod drugog, do trećine punog radnog vremena | po obračunu za dopunski rad | ugovor o dopunskom radu |
| Student preko zadruge | PP ugovor sa članom omladinske ili studentske zadruge | po računu zadruge | PP ugovor |
| Drugi paušalac | kad je stvarno samostalan izvođač | iznos fakture | niže |
Ugovor o delu je najčešća greška. Zakon o radu ga dozvoljava samo za poslove van delatnosti poslodavca. Programer paušalac koji drugog programera drži na ugovoru o delu mesecima ima radni odnos pod pogrešnim imenom, a kazna za rad bez odgovarajućeg ugovora je ona iz tabele gore.
Kad angažuješ drugog paušalca, test samostalnosti se okreće ka tebi
Podizvođač koji ti fakturiše nije tvoj zaposleni, i to je legitiman način da proširiš kapacitet. Ali sada si ti nalogodavac. Ako on za tebe ispuni najmanje pet od devet kriterijuma iz člana 85 stav 1 tačka 17 ZPDG, njegova naknada se oporezuje kao drugi prihod, a porez po odbitku obračunava i plaća isplatilac, dakle ti, sa kamatom. Kako to izgleda u postupku, opisano je u tekstu o poreskoj kontroli paušalca.
Pre nego što nekoga angažuješ na duže, prođi test samostalnosti iz njegovog ugla: tvoje radno vreme, tvoja oprema, tvoja uputstva, 70% njegovog prihoda od tebe. Ugovor koji to uređuje je ugovor o poslovno-tehničkoj saradnji.
Šta zaposleni menja za tebe lično
Bolovanje. Preduzetnik bez zaposlenih dobija naknadu od RFZO samo ako privremeno odjavi delatnost. Onaj ko ima zaposlene i ne odjavi radnju dobija 50% naknade koja bi mu pripala (Zakon o zdravstvenom osiguranju, član 85 stav 2). Radnja radi, ljudi rade, ti primaš pola.
Administracija. Aplikacija kojom vodim fakture, KPO knjigu, limite i rokove ne radi obračun zarada, i ne znam alat za paušalce koji bi to trebalo da radi umesto knjigovođe. Ovde ne branim tezu da može bez njega: šta ostaje tebi, a šta ide njemu, razdvojio sam u tekstu knjigovođa za paušalce.
Likvidnost. Tvoj paušal je fiksan i mali. Zarada je fiksna i nije mala, a dospeva i u mesecu kad klijent kasni. Pre prvog ugovora o radu imaj rezervu za najmanje dva do tri puna troška zarade. To nije propis, nego ono što bih sam uradio.
Najčešća pitanja
Koliko zaposlenih može da ima preduzetnik paušalac? Zakon ne propisuje gornju granicu. Ograničava te limit od 6.000.000 dinara prometa u kalendarskoj godini, koji je isti za radnju od jednog čoveka i za radnju sa pet zaposlenih.
Da li mi se paušalni porez povećava ako zaposlim radnika? Ne. Važeća Uredba među korekcijama osnovice ne pominje zaposlene kod preduzetnika. Uvećanje po zaposlenom postojalo je u staroj uredbi, koja se ne primenjuje od 2020.
Mogu li da zaposlim člana porodice? Možeš, pod istim uslovima kao bilo koga drugog: ugovor o radu, prijava, zarada. Bez radnog odnosa član porodičnog domaćinstva sme da radi samo u tri slučaja iz člana 89 stav 9 Zakona o privrednim društvima - povremeno tokom dana u sedištu, tokom osposobljavanja za stare zanate i dok si na godišnjem odmoru.
Da li paušalac sa zaposlenima mora da vodi poslovne knjige? Ne. Zaposleni nisu razlog za prelazak na knjige. I dalje vodiš samo KPO knjigu, a uz nju evidencije i obračune koji idu uz zarade.
Mogu li zaposlenog da prijavim posle probnog dana? Ne. Prijava na CROSO se podnosi najkasnije pre stupanja na rad, a ugovor o radu se zaključuje pre stupanja na rad. "Probni dan" bez ugovora je rad bez ugovora.
Koliko košta radnik na pola radnog vremena? Zarada je srazmerna, ali doprinosi se kod jednog poslodavca računaju najmanje na celu najnižu osnovicu od 51.297 dinara. Zato pola radnog vremena ne košta pola.
Šta uraditi po redu
- Izračunaj ukupan trošak: bruto puta 1,1515, za 12 meseci, i uporedi sa prometom koji taj čovek donosi i sa prostorom koji ti je ostao do limita.
- Proveri da li posao može da ide kroz drugi ugovor (podizvođač, PP, dopunski rad) a da uslovi za taj ugovor stvarno postoje.
- Nađi knjigovođu za obračun zarada pre nego što potpišeš ugovor, i pitaj ga za olakšice za konkretnog kandidata.
- Zaključi ugovor o radu u pisanom obliku pre prvog radnog dana.
- Podnesi jedinstvenu prijavu na CROSO pre stupanja na rad.
- Sredi bezbednost i zdravlje na radu: akt o proceni rizika i obuku zaposlenog.
- Pri svakoj isplati: obračun zaposlenom, PPP-PD, pa isplata zarade i uplata poreza i doprinosa istog dana.
- Prati limit mesečno. Sa zaposlenima raste brže nego što si navikao.
Izvori
Sve navedeno proverio sam u novembru 2026. Iznosi minimalne cene rada, neoporezivog iznosa i najniže osnovice menjaju se svake godine, pa pre odluke proveri da li su još važeći:
- Zakon o porezu na dohodak građana - čl. 15a (osnovica poreza na zaradu i neoporezivi iznos), čl. 16 (stopa 10%), čl. 21v i 21d (olakšice za novozaposlene, preduzetnik paušalac kao poslodavac, 65% za 1-9 novozaposlenih, 75% za najmanje dva nova zaposlena, zaključno sa 31. decembrom 2028), čl. 40 st. 2 (ko nema pravo na paušal), čl. 85 st. 1 t. 17 (test samostalnosti): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o doprinosima za obavezno socijalno osiguranje - čl. 36 (najniža mesečna osnovica), čl. 40 (nepuno radno vreme: cela najniža osnovica kod jednog poslodavca, srazmerna kod više), čl. 44 (stope i podela 14% + 10%, 5,15% + 5,15%, 0,75%), čl. 45, 45b i 45v (olakšice), čl. 51 (poslodavac obračunava i plaća doprinose istovremeno sa isplatom zarade): https://www.paragraf.rs/propisi/zakon-o-doprinosima-za-obavezno-socijalno-osiguranje.html
- Zakon o privrednim društvima, čl. 89 (poslovođa, st. 4 član porodičnog domaćinstva kao poslovođa za vreme odsustva, st. 8 lica koja rade za preduzetnika, st. 9 rad člana porodičnog domaćinstva bez radnog odnosa): https://www.paragraf.rs/propisi/zakon_o_privrednim_drustvima.html
- Zakon o radu - čl. 24 (pravilnik nije obavezan za 10 i manje zaposlenih), čl. 30-33 (ugovor o radu, pisano, pre stupanja na rad), čl. 35 (čuvanje ugovora i prijava pre stupanja na rad), čl. 69 (najmanje 20 radnih dana odmora), čl. 111 i 112 (minimalna zarada), čl. 121 (obračun zarade), čl. 197-202 (rad van radnog odnosa), čl. 273 (kazne za preduzetnika 300.000 - 500.000 dinara): https://www.paragraf.rs/propisi/zakon_o_radu.html
- Zakon o Centralnom registru obaveznog socijalnog osiguranja ("Sl. glasnik RS", br. 95/2018 i 91/2019), čl. 12 (jedinstvena prijava najkasnije pre stupanja na rad, tri radna dana za promene i odjavu) i čl. 40 st. 2 (kazna za preduzetnika 10.000 - 500.000 dinara): https://www.paragraf.rs/propisi/zakon-o-centralnom-registru-obaveznog-socijalnog-osiguranja.html
- Uredba o bližim uslovima, kriterijumima i elementima za paušalno oporezivanje, čl. 4 i 5 (formula i korekcije osnovice, bez zaposlenih kod preduzetnika): https://www.paragraf.rs/propisi/uredba_o_blizim_uslovima_kriterijumima_i_elementima_za_pausalno_oporezivanje_obveznika_poreza.html
- Zakon o bezbednosti i zdravlju na radu ("Sl. glasnik RS", br. 35/2023), čl. 16 (akt o proceni rizika), čl. 33 (obuka zaposlenog), čl. 47 (poslodavac sa do 20 zaposlenih može sam da obavlja poslove bezbednosti): https://www.paragraf.rs/propisi/zakon_o_bezbednosti_i_zdravlju_na_radu.html
- Zakon o zdravstvenom osiguranju, čl. 85 st. 2 (50% naknade preduzetniku sa zaposlenima) i čl. 101 (prvih 30 dana bolovanja na teret poslodavca): https://www.paragraf.rs/propisi/zakon_o_zdravstvenom_osiguranju.html
- Pravilnik o poreskoj prijavi za porez po odbitku (obrazac PPP-PD): https://www.paragraf.rs/propisi/pravilnik_o_poreskoj_prijavi_za_porez_po_odbitku.html
- Minimalna cena rada: 371 dinar neto po času za 2026. i 405 dinara za 2027. (odluka Vlade, "Sl. glasnik RS", br. 75/2026), sa iznosima po broju časova u mesecu: https://www.paragraf.rs/baza-znanja/knjigovodstvo/minimalna-zarada-i-cena-rada-po-satu-2027.html
- Biznis.rs, avgust 2026 - obračun na bruto 100.000 dinara sa neoporezivim iznosom 34.221 i 37.369: https://biznis.rs/vesti/srbija/menja-se-trosak-zarade-za-poslodavce-od-1-januara/
- KPMG, septembar 2026 - usvojene izmene Zakona o porezu na dohodak građana i Zakona o doprinosima (neoporezivi iznos 37.369 od 1. januara 2027, produženje i novi uslovi olakšica za zapošljavanje): https://kpmg.com/rs/sr/analize-i-istrazivanja/poreske-vesti/2026/09/usvojene-izmene-oporezivanja-gradjana-u-srbiji.html
- Najniža mesečna osnovica doprinosa za 2026 - 51.297 dinara: https://ipc.rs/vest/najniza-mesecna-osnovica-za-placanje-doprinosa-za-2026-godinu-iznosi-51297-dinara_v2386