Poreska kontrola paušalca: šta Poreska uprava gleda i kako teče postupak (2026)
Poreska kontrola paušalca proverava četiri stvari: da li je svaki promet upisan u KPO knjigu, da li uz svaki upis stoji faktura, da li se KPO slaže sa izvodima sa računa i da li si ostao u granicama paušala - limitu od 6.000.000 dinara i testu samostalnosti za svakog nalogodavca. Paušalni porez ti je utvrđen rešenjem, pa kontrola retko "preračunava" porez. Ona traži razloge zbog kojih paušal uopšte ne bi trebalo da važi, ili prihod koji ne pripada paušalu.
Rokovi postupka teku od dana kada ti nešto uruče: zapisnik, rešenje, odluku po žalbi. Pročitao sam ih u Zakonu o poreskom postupku i poreskoj administraciji (dalje: ZPPPA) član po član; gde nisam našao potvrdu, to piše u tekstu.
Kratak odgovor
- Kontrola počinje nalogom ili pozivom za poresku kontrolu, dostavljenim neposredno pre početka (ZPPPA, čl. 124). U zakonom nabrojanim slučajevima (vanredni plan, fiskalne kase, radno angažovanje lica) kontrola ide i bez dostavljanja naloga.
- Traže se: KPO knjiga, fakture, izvodi računa, ugovori sa klijentima i sve što pokazuje odnos sa nalogodavcem. Rok za dostavljanje određuje Poreska uprava u zahtevu (čl. 44), zakon ne daje fiksan broj dana.
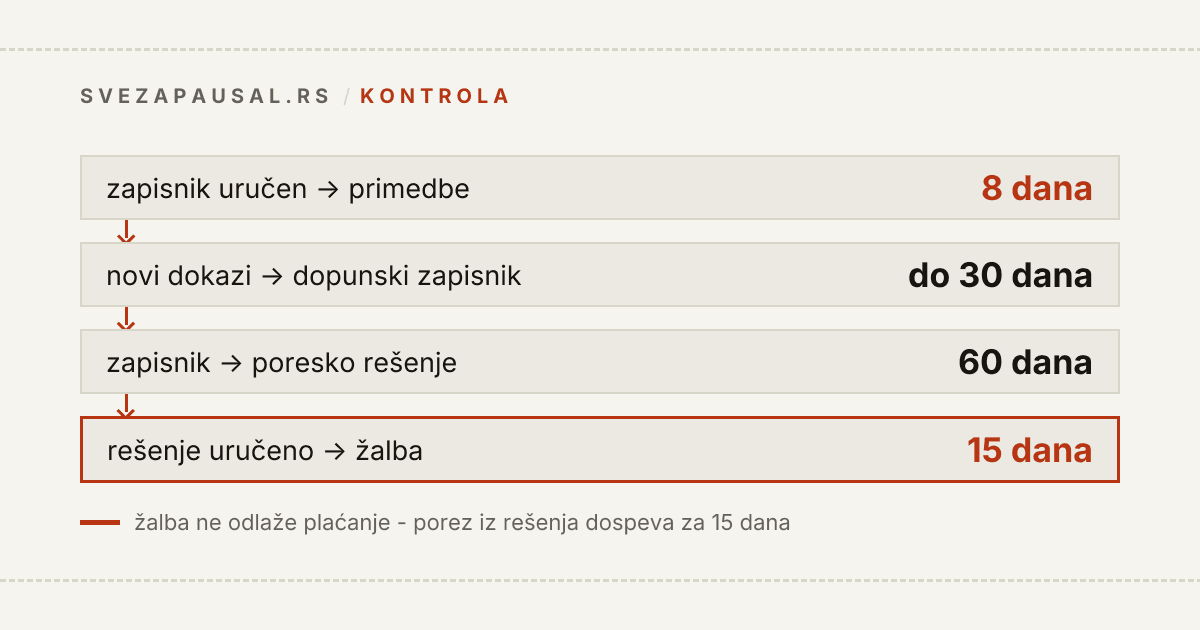
- Na zapisnik imaš 8 dana za primedbe (čl. 128). Ako doneseš nove dokaze, inspektor sastavlja dopunski zapisnik u roku do 30 dana.
- Rešenje u roku od 60 dana od zapisnika, porez plaćaš za 15 dana (čl. 129). Žalba: 15 dana, odlučuje Ministarstvo finansija i ne odlaže plaćanje.
- Pravo na utvrđivanje poreza zastareva za 5 godina od 1. januara godine koja sledi godini u kojoj je porez trebalo utvrditi (čl. 114), a apsolutno za 10 godina (čl. 114ž).
Kancelarijska ili terenska kontrola
Ove izraze i dalje koriste i knjigovođe i inspektori, ali važeći ZPPPA ih ne razdvaja kao dva postupka - članovi 119-122 su brisani. Danas zakon kaže samo gde se kontrola vrši: u tvojim poslovnim prostorijama, u službenim prostorijama Poreske uprave ili na drugom mestu, zavisno od predmeta kontrole (čl. 125).
Za paušalca to praktično izgleda ovako:
- Kontrola u Poreskoj upravi - dobiješ zahtev da dostaviš dokumentaciju (lično ili elektronski, čl. 44), inspektor je pregleda kod sebe. Za IT, dizajn i konsalting ovo je najčešći oblik, jer nema robe ni lokala koje bi trebalo videti.
- Kontrola kod tebe - inspektor dolazi na adresu radnje. Ako ti je sedište u stanu, zakon kaže da se kontrola u stambenim prostorijama radi uz tvoj pristanak, a bez pristanka samo po odobrenju suda (čl. 125 st. 3 i 5).
Inspektor mora da pokaže službenu legitimaciju kad radi po nalogu (čl. 124 st. 3). Ako ti termin objektivno ne odgovara, možeš odmah usmeno da prigovoriš i u roku od 24 časa dostaviš pisani prigovor sa razlozima - Poreska uprava može da odloži početak, ali ne mora (čl. 124 st. 4).
Kontrole se rade po godišnjem planu zasnovanom na proceni poreskog rizika (čl. 118); kriterijumi rizika za paušalce nisu javno objavljeni. Ali banka je dužna da Poreskoj upravi do 15. u mesecu prijavi uplate na račune preduzetnika za prethodni mesec (čl. 30b). Promet koji je legao na račun, a nije u KPO knjizi, vidljiv je i bez kontrole.
Šta se traži od paušalca
1. KPO knjiga. Paušalac je dužan da vodi samo poslovnu knjigu o ostvarenom prometu (Zakon o porezu na dohodak građana, dalje ZPDG, čl. 43). Gleda se hronologija, redni brojevi bez rupa i isprava iza svakog reda. Kako se knjiga pravilno vodi: KPO knjiga za paušalce.
2. Fakture. Svaka faktura iz KPO, i obrnuto - svaka faktura mora biti u KPO. Rupa u numeraciji faktura je prvo pitanje. Šta faktura mora da sadrži: faktura paušalca.
3. Izvodi računa. KPO se sravnjuje sa novcem: svaka uplata ima fakturu, devizni priliv je upisan po srednjem kursu NBS na dan fakture.
4. Ugovori sa klijentima. Kod paušalca su ugovori glavni dokaz za test samostalnosti: zabrana rada za druge, radno vreme koje određuje klijent, oprema klijenta, rukovođenje procesom rada.
5. Dokaz da je promet u limitu. Zbir KPO po kalendarskoj godini mora biti ispod 6.000.000 dinara (ZPDG, čl. 40 st. 2 t. 4), a prag za PDV se gleda u kliznih 12 meseci - razlika je u tekstu limit za paušalce. Ako si prešao 6.000.000, zakon ne propisuje kaznu nego rešenje kojim ti se nalaže vođenje poslovnih knjiga od polovine tekuće ili od početka naredne godine (ZPDG, čl. 42).
6. Test samostalnosti za svakog nalogodavca. Ovo je najskuplji nalaz, pa mu dajem poseban odeljak.
Kad test samostalnosti padne
Test je u ZPDG, član 85 stav 1 tačka 17: ako za istog nalogodavca (ili lice povezano sa njim) ispuniš najmanje pet od devet kriterijuma, naknada od tog nalogodavca nije prihod od samostalne delatnosti nego drugi prihod. Kriterijumi su, između ostalog, da najmanje 70% prihoda u 12 meseci dolazi od jednog nalogodavca i da za njega radiš 130 ili više radnih dana u 12 meseci. Svih devet možeš da prođeš u testu samostalnosti.
Šta se tada dešava, po tekstu zakona:
- Pada samo taj nalogodavac. Prihod od ostalih klijenata ostaje paušalni.
- Osnovica je ceo bruto iznos, bez normiranih troškova (čl. 85, izuzetak od stava 3), a stopa poreza je 20% (čl. 86).
- Porez po odbitku obračunava i plaća isplatilac kad je isplatilac pravno lice ili preduzetnik (ZPDG, čl. 99 st. 1 t. 9). Dakle, za domaćeg nalogodavca račun stiže njemu, sa kamatom (ZPPPA, čl. 75).
- Za stranog nalogodavca obavezu nema ko da obračuna po odbitku, pa je, po stručnim izvorima (Unija, KPMG/NALED), preuzima sam paušalac kroz samooporezivanje na obrascu PP OPO.
- Uz porez ide i doprinos za PIO. Tačnu stopu za ovaj slučaj nisam našao u jednom zvaničnom izvoru bez ograde (stručni tekstovi navode različite brojeve), pa je ne navodim. Proveri je kod Poreske uprave za svoj slučaj.
- Taj prihod se ne računa u limit od 6.000.000 (ZPDG, čl. 40 st. 5).
Domaći nalogodavac koji dobije takvo rešenje obično se okreće ugovoru i pita ko je kriv - zato je ugovor deo pripreme za kontrolu.
Kako teče postupak
- Nalog ili poziv za kontrolu - dostavlja se neposredno pre početka (čl. 124 st. 1). Prigovor na termin: odmah usmeno, pisano u roku od 24 časa.
- Dostavljanje dokumentacije i učešće - dužan si da daješ obaveštenja i omogućiš uvid u knjige i dokumentaciju (čl. 127). Ako ne možeš lično, odrediš lice koje će to raditi umesto tebe. Rok za dostavu određuje Poreska uprava (čl. 44).
- Zapisnik - svaka strana numerisana i potpisana, dostavlja ti se (čl. 128).
- Primedbe na zapisnik - 8 dana od prijema (čl. 128 st. 5). Ako iznosiš nove dokaze ili činjenice, inspektor sastavlja dopunski zapisnik u roku do 30 dana od prijema primedbi. Na dopunski zapisnik se ne može izjaviti prigovor. Ako inspektor kasnije dođe do novih činjenica, sastavlja dodatak zapisnika, na koji opet imaš 8 dana.
- Rešenje - u roku od 60 dana od dostavljanja zapisnika, dopunskog zapisnika ili dodatka. Utvrđeni porez plaćaš u roku od 15 dana od dostavljanja rešenja (čl. 129).
- Žalba - 15 dana od prijema rešenja (čl. 142), u žalbi navodiš razloge i dokaze, a teret dokazivanja je na tebi (čl. 143). Odlučuje drugostepeni organ, Ministarstvo finansija (čl. 165), u roku od 60 dana od predaje žalbe (čl. 147). Žalba ne odlaže izvršenje; odlaganje možeš da tražiš ako dokumentuješ da bi te plaćanje pre konačnosti izložilo bitnoj ekonomskoj šteti.
- Upravni spor - tužba Upravnom sudu u roku od 30 dana od dostavljanja drugostepenog rešenja (Zakon o upravnim sporovima, čl. 18). Ni tužba ne odlaže izvršenje (ZPPPA, čl. 140 st. 5).
Primedbe su mesto gde se predmet najčešće dobija ili gubi: posle njih se činjenično stanje teško pomera. Zastupanje u kontroli i pisanje primedbi na zapisnik i žalbe je posao za advokata ili poreskog savetnika, ne za šablon.
Zastarelost: dokle unazad mogu da gledaju
Pravo Poreske uprave na utvrđivanje poreza zastareva za pet godina, a rok počinje da teče od prvog dana naredne godine od godine u kojoj je porez trebalo utvrditi (ZPPPA, čl. 114). Za prihod iz 2026. rok kreće 1. januara 2027. i ističe krajem 2031.
Taj rok može da se prekine i zastane (čl. 114d i 114z), ali ne beskonačno: pravo na utvrđivanje i naplatu uvek zastareva za deset godina od isteka godine u kojoj je porez trebalo utvrditi (čl. 114ž). Prekršajni postupak ne može da se pokrene ni vodi kad protekne pet godina od dana prekršaja (čl. 114b).
Kazne koje su stvarno propisane za preduzetnika
Rasponi su široki, pa ih navodim sa članom - konkretan iznos određuje prekršajni sud ili prekršajni nalog.
| Prekršaj | Kazna za preduzetnika | Osnov |
|---|---|---|
| ne vodi ili ne čuva propisane evidencije i knjige, ne vrši plaćanja preko tekućeg računa | 50.000 - 500.000 RSD | ZPPPA, čl. 178b st. 2 |
| na zahtev ne dostavi knjige i dokumentaciju, ne pruži obaveštenja, ne omogući uvid u kontroli | 50.000 - 500.000 RSD | ZPPPA, čl. 179 st. 1 t. 4, 10, 11 i st. 3 |
| ne bude prisutan tokom kontrole ili odbije da učestvuje | 15.000 - 150.000 RSD | ZPPPA, čl. 179 |
| ne plati porez utvrđen rešenjem | 30% - 100% dugovanog poreza, najmanje 100.000 RSD | ZPPPA, čl. 177 st. 13 u vezi sa st. 1 |
Uz kaznu ide i kamata na neplaćeni porez (čl. 75). Kad iznos poreza čije se plaćanje izbegava lažnim podacima ili neprijavljivanjem prihoda pređe 1.000.000 dinara, to više nije prekršaj nego krivično delo poreske utaje, sa zatvorom od jedne do pet godina (Krivični zakonik, čl. 225).
Najčešći nalazi kod paušalaca
Poreska uprava ne objavljuje statistiku nalaza, pa ovo nije rang-lista nego rizici koji slede iz zakona:
- Gotovinske uplate bez fakture. Novac je primljen, isprave nema, a time ni upisa u KPO. Ako je s druge strane fizičko lice, otvara se i pitanje fiskalizacije - o tome u tekstu fiskalna kasa za paušalce.
- Prihod van KPO. Najčešće devizni priliv koji je upisan po datumu konverzije umesto po datumu fakture, ili mala faktura koja je "ispala". Izvodi i KPO se tada ne slažu, a podaci iz banke su već kod Poreske uprave (čl. 30b).
- Pogrešna šifra delatnosti. Kad se registrovana pretežna delatnost i sadržaj faktura sistematski razilaze, pitanje je da li je paušal priznat na pravom osnovu - i da li je delatnost koju stvarno obavljaš uopšte dozvoljena za paušal (ZPDG, čl. 40 st. 2). Koje šifre ne mogu paušalno: šifre delatnosti za paušalce. Koja tačno posledica sledi zavisi od slučaja; jedinstveno pravilo nisam našao.
- Prikriveni radni odnos. Jedan klijent, puno radno vreme, njegov laptop, zabrana rada za druge - to je test samostalnosti koji pada.
Kako da se pripremiš unapred
Poslovne knjige i knjigovodstvene isprave čuvaju se najmanje pet godina od poslednjeg dana poslovne godine na koju se odnose (ZPDG, čl. 48), u poslovnoj prostoriji ili kod knjigovođe (čl. 47). Pošto zastarelost može da se produži prekidom, sve što se odnosi na nalogodavce sa rizikom po testu samostalnosti vredi držati duže.
U Svezapausal-u se KPO knjiga pravi automatski iz izdatih faktura, a fakture u EUR i USD upisuju po srednjem kursu NBS, pa se KPO i fakture ne mogu razići; aplikacija prati i oba praga, 6.000.000 i 8.000.000. Izvode sa računa sravnjuješ sam - aplikacija ne vidi tvoju banku.
Šta uraditi po redu
- Jednom mesečno sravni izvode sa KPO knjigom: svaka uplata ima fakturu, svaka faktura ima red u KPO.
- Za svakog većeg klijenta prođi test samostalnosti i proveri šta piše u ugovoru o zabrani rada za druge, radnom vremenu i opremi.
- Drži knjigu, fakture, izvode i ugovore na jednom mestu najmanje pet godina od kraja godine na koju se odnose.
- Kad stigne nalog: proveri predmet i period kontrole, isprave dostavi u roku iz zahteva.
- Kad stigne zapisnik: zapiši datum prijema - primedbe imaš 8 dana.
- Kad stigne rešenje: porez dospeva za 15 dana, žalba je 15 dana i ne odlaže plaćanje.
Izvori
Sve rokove, iznose i članove iz teksta proverio sam u oktobru 2026. u prečišćenim tekstovima propisa. Zakoni o porezima menjaju se skoro svake godine, pa pre odluke proveri da li je član i dalje isti:
- Zakon o poreskom postupku i poreskoj administraciji ("Sl. glasnik RS" br. 80/2002 ... 109/2025 i 80/2026) - čl. 30b (podaci banaka o uplatama), čl. 44 (dostavljanje isprava u roku koji odredi PU), čl. 75 (kamata), čl. 114, 114b, 114d, 114ž i 114z (zastarelost), čl. 118 (plan kontrole), čl. 123-129 (pojam kontrole, nalog, mesto, učešće, zapisnik, primedbe 8 dana, dopunski zapisnik 30 dana, rešenje 60 dana, plaćanje 15 dana), čl. 140-147 (žalba 15 dana, teret dokazivanja, rok 60 dana za odluku, žalba ne odlaže izvršenje), čl. 165 (drugostepeni organ - ministarstvo finansija), čl. 177, 178b i 179 (prekršaji): https://www.paragraf.rs/propisi/zakon_o_poreskom_postupku_i_poreskoj_administraciji.html
- Zakon o porezu na dohodak građana - čl. 40 (uslovi za paušal, limit 6.000.000, prihod iz čl. 85 st. 1 t. 17 ne ulazi u promet), čl. 42 (rešenje o vođenju poslovnih knjiga), čl. 43 (paušalac vodi samo KPO), čl. 47 i 48 (mesto i rok čuvanja), čl. 85 st. 1 t. 17 (test samostalnosti, devet kriterijuma, osnovica bez normiranih troškova), čl. 86 (stopa 20%), čl. 99 (porez po odbitku): https://www.paragraf.rs/propisi/zakon-o-porezu-na-dohodak-gradjana.html
- Zakon o upravnim sporovima - čl. 18 (tužba u roku od 30 dana): https://www.paragraf.rs/propisi/zakon_o_upravnim_sporovima.html
- Krivični zakonik - čl. 225 (poreska utaja, prag 1.000.000 dinara): https://www.paragraf.rs/propisi/krivicni-zakonik-2019.html
- Unija, test samostalnosti preduzetnika - ko plaća porez i doprinos za PIO kad je nalogodavac domaći, a ko kad je strani (stručni izvor, ne propis): https://unija.com/sr/test-samostalnosti-preduzetnika/
- KPMG i NALED, vebinar o testu samostalnosti (stručni izvor): https://naled.rs/htdocs/Files/04946/Webinar_Test_samostalnosti_KPMG_NALED.pdf
- Poreska uprava, zvanični sajt za važeće obrasce i kontakt filijale: https://www.purs.gov.rs